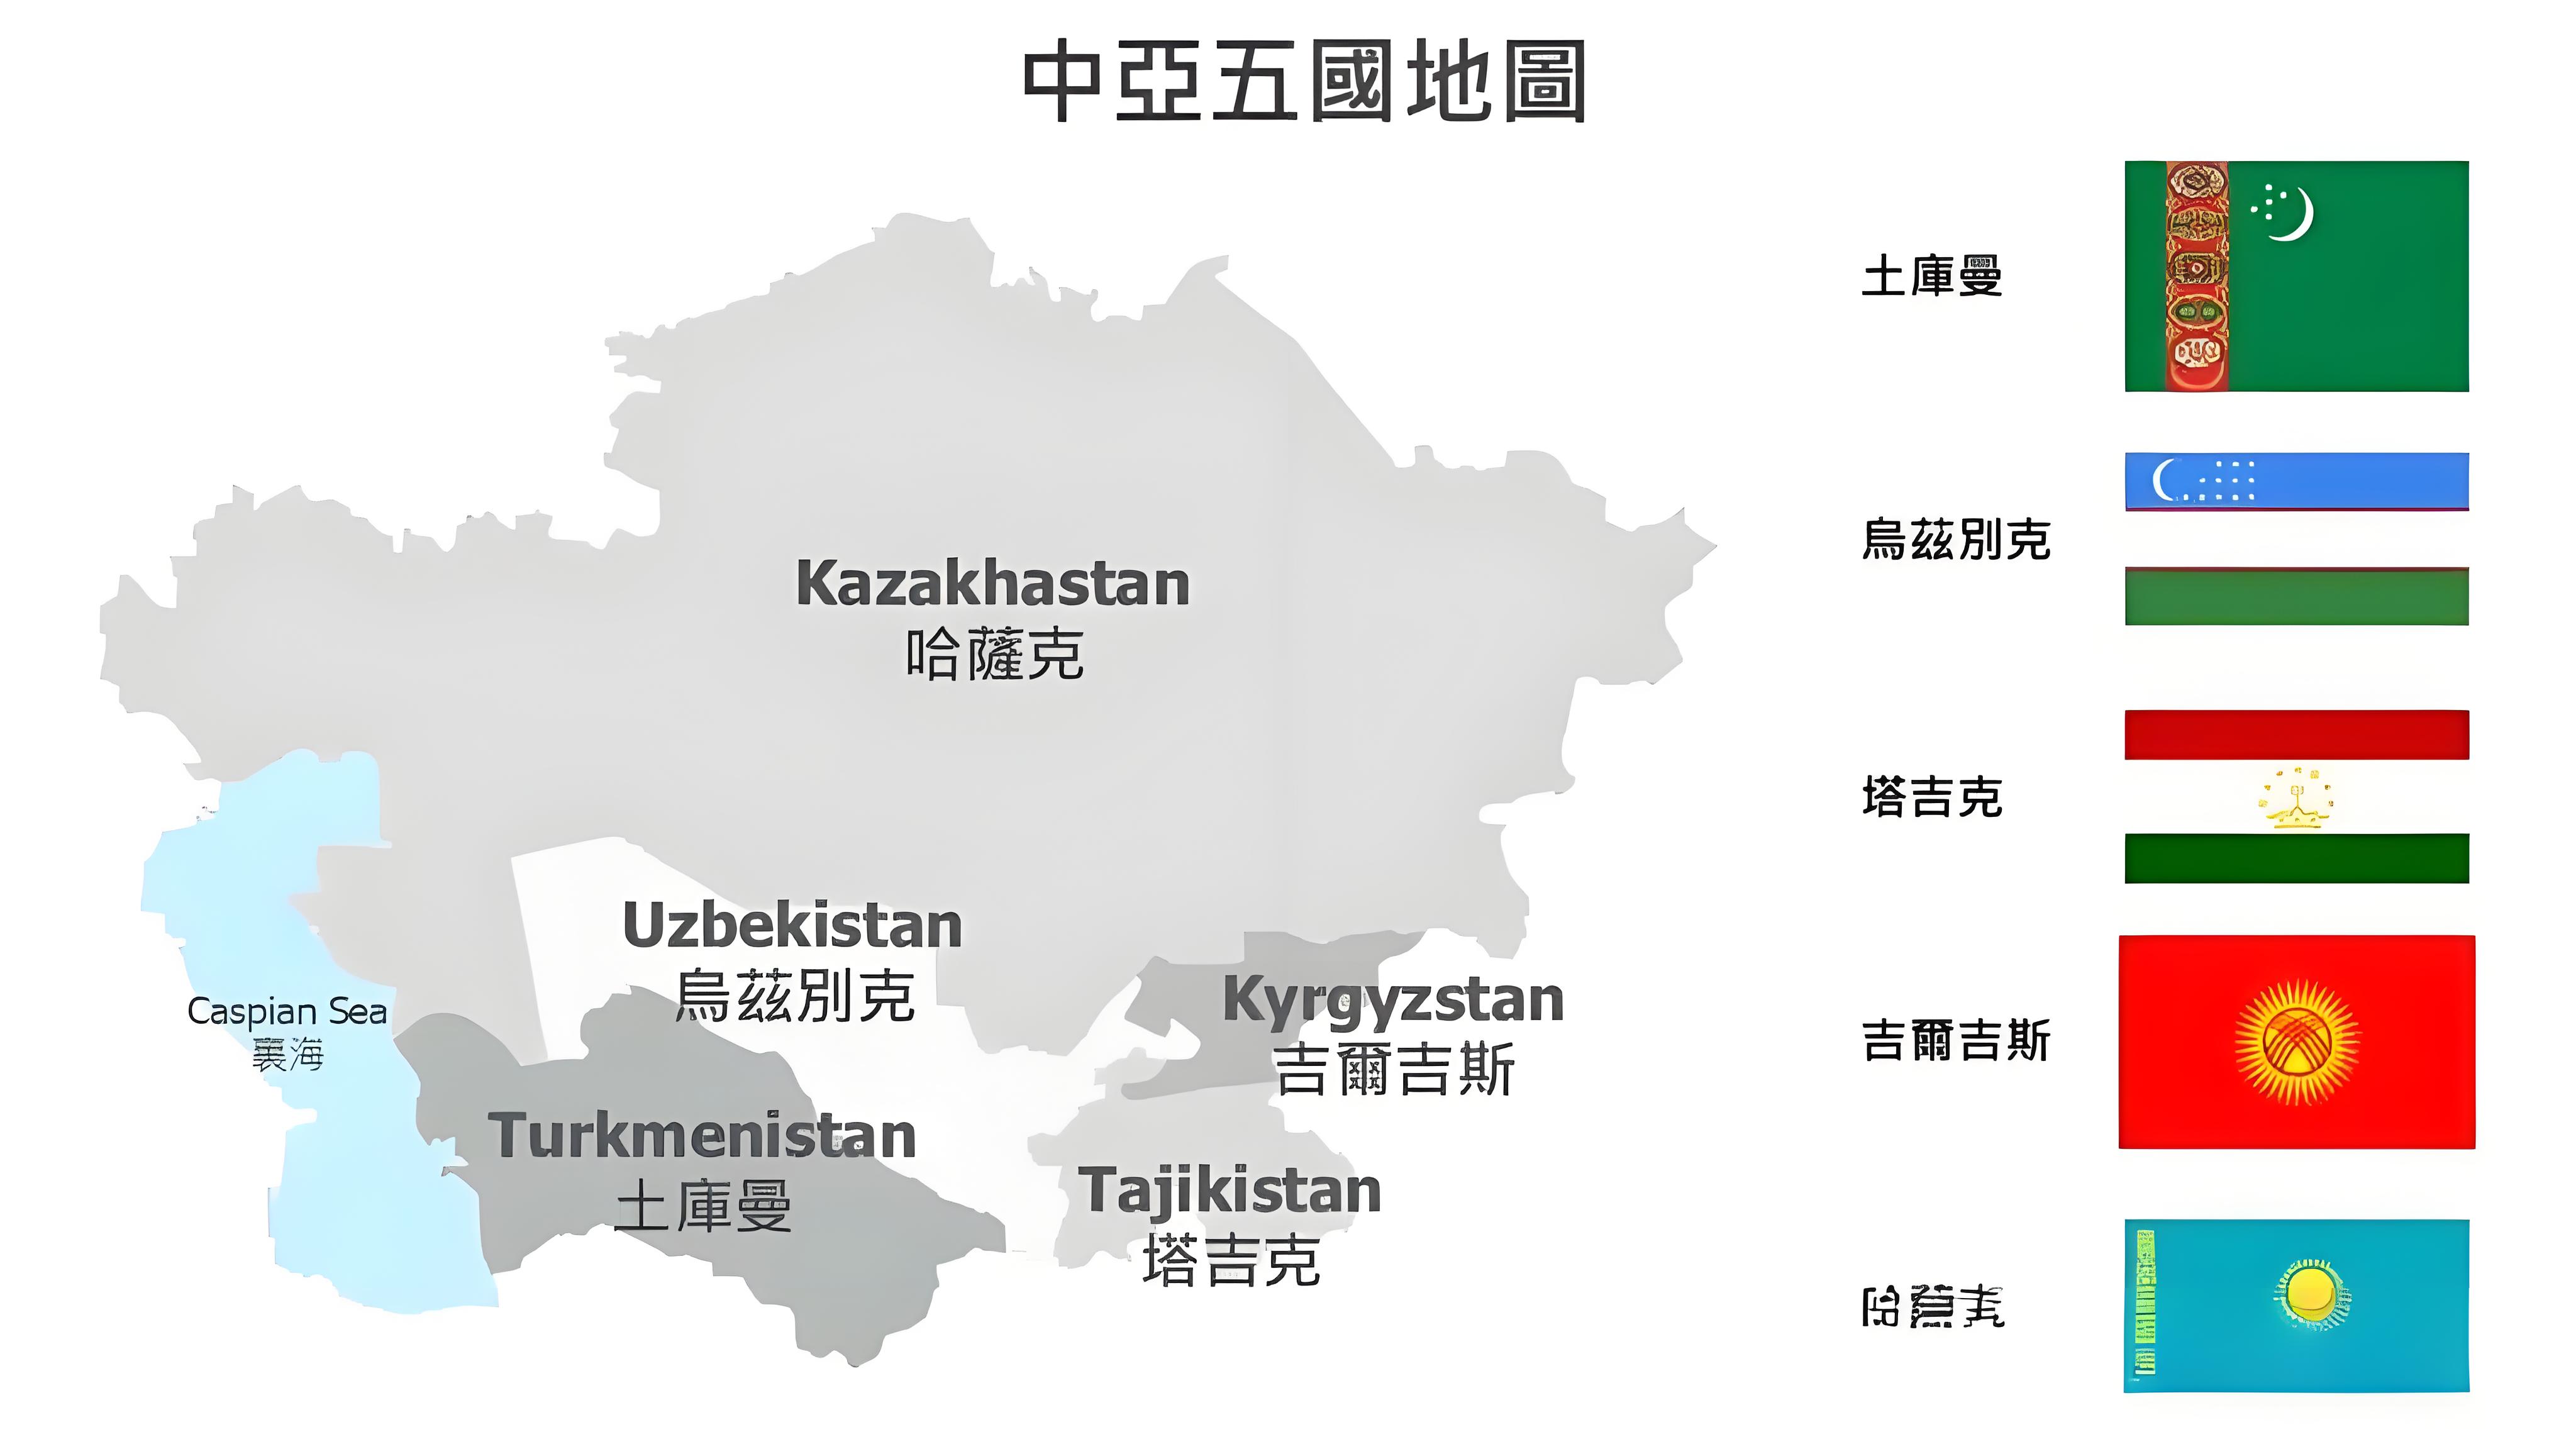
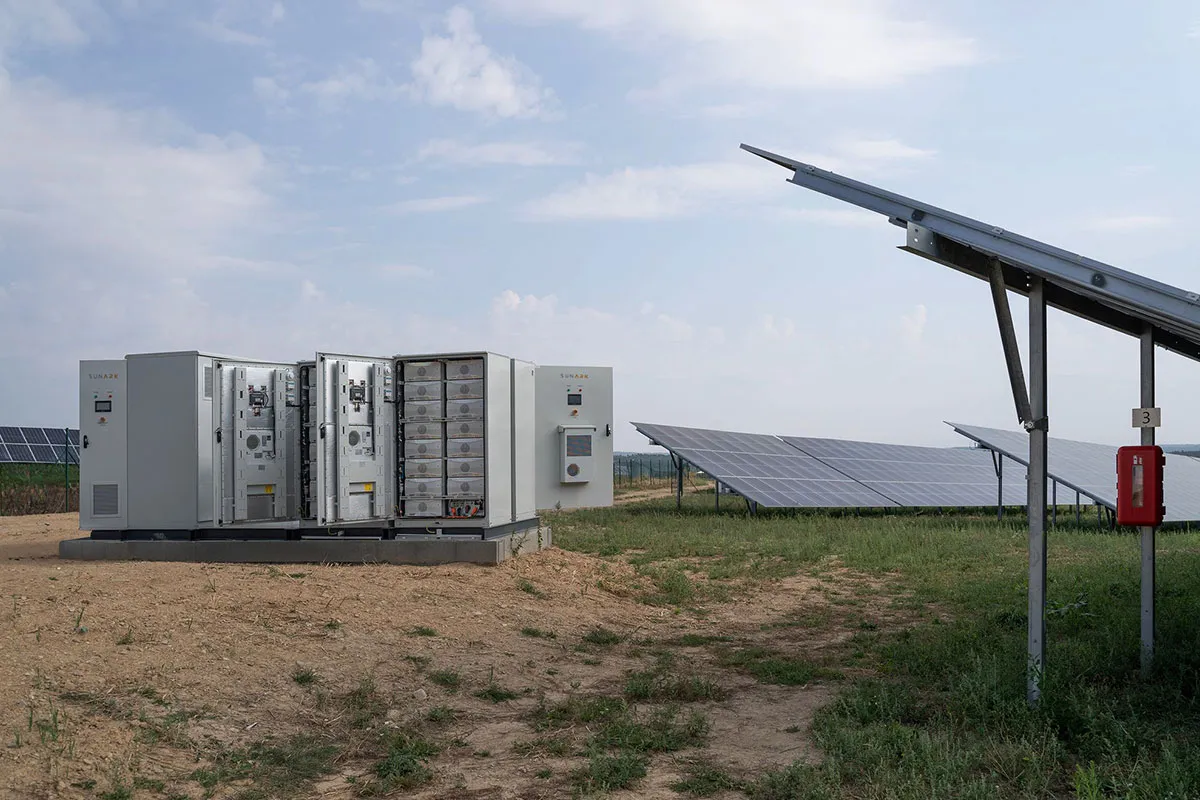
Den 10. september fremlagde PWSOLAR sin årlige markedsudsigtsrapport som svar på de mange forandringer inden for politikjustering, markedsgennemstrukturering og teknologisk udvikling i den globale solcelleindustri i 2026. Rapporten bygger på eksportdriftsdata fra første halvdel af året samt feedback fra udenlandske markeder. I rapporten fremhæves tydeligt, at virksomheden vil reagere på branchens forandringer på tre områder: optimering af produktstrukturen, fordybelse i fremvoksende markeder samt levering af integrerede solcelle- og energilagringsløsninger – og samtidig styrke sine konkurrencemæssige fordele på kerneområder som Latinamerika og Centralasien.
Siden begyndelsen af dette år har Kinas eksport af fotovoltaik afsluttet justeringscyklussen, der startede i anden halvdel af 2023. Den samlede eksportværdi i første halvår udgjorde cirka 17 milliarder US-dollar, hvilket svarer til en årsvis stigning på 24,3 %. Vækstraten for eksportværdien oversteg for første gang vækstraten for eksportmængden, og signalerne på en genopretning af branchens priser er tydelige. Samtidig gennemgår det globale marked et betydeligt skift: Andelen af eksporterede komponenter er faldet under 80 % for første gang, mens andelen af eksporterede battericeller er steget fra 12,1 % til 18,6 % – et tegn på den stigende efterspørgsel efter battericeller i forbindelse med udbygningen af lokal komponentproduktion uden for Kina. Sydøstasien er blevet den største vækstmarkeds for globale modul-eksporter, mens centralasiatiske lande intensiverer deres indkøb af solfotovoltaiske systemer og energilagringssystemer. Efterspørgslen efter distribueret fotovoltaik i latinamerikanske lande som Argentina og Chile fortsætter med at stige.
Den ansvarlige for PWSOLAR’s relaterede forretning udtalte, at branchen i 2026 vil tage afsked med den tidligere udenlandske model med »lav pris og høj volumen« og træde ind i en ny fase med »konkurrence baseret på teknologisk styrke, produkttilpasningsevne og lokaliserede services«. Den seneste justering af politikken – som afskaffede momsudligningen ved eksport af fotovoltaiske produkter og gradvist reducerede udligningsraten for batteriprodukter i Kina – har på kort sigt medført en vis omkostningspres på virksomhederne, men på lang sigt vil den tvinge branchen til at eliminere ineffektiv produktionskapacitet og fremme en opgradering af eksporten mod en højere værditilføjelse. Ud fra denne vurdering har PWSOLAR i første halvår fuldført leveringen af flere partier fotovoltaiske produkter til markedet i Argentina og Chile. For at imødegå de særlige klimaforhold i Latinamerika – især høj saltstøv og stærk sollys – er modulernes emballageproces specielt optimeret, og de faktiske driftseffektiviteter for produkterne i området er steget med ca. 6 % i forhold til almindelige markeder.
I forhold til markedet i anden halvdel af året og i 2027 vil PWSOLAR fokusere på tre hovedretninger: For det første at følge den globale tendens til integration af fotovoltaisk energi og lagerløsninger ved at udvide eksporten af enkelte komponenter til en integreret systemløsning af «fotovoltaik + energilagring», der matcher anvendelsesscenarierne i områder med utilstrækkelig elnetstabilitet i Centralasien og Latinamerika. For det andet at opbygge en differentieret produktmatrix baseret på politiske regler for forskellige regionale markeder, således at produkterne opfylder de enkelte landes importcertificerings- og nettilslutningskrav. For det tredje at styrke evnen til lokal service uden for Kina ved at levere fuldkommet kædeunderstøttelse til lokale kunder – fra løsningsdesign og installationsvejledning til senere drift og vedligeholdelse – og derved bryde med den traditionelle strategi om udelukkende prisbaseret konkurrence.
Branchedata viser, at Kinas produktionsevne for fotovoltaiske moduler i dag udgør omkring 80 % af den globale samlede kapacitet. I første halvår af 2026 har den samlede udenlandske modulproduktionsevne for kinesiske fotovoltaikvirksomheder overstået 120 GW, hvilket er en fordobling i forhold til slutningen af 2024. Grundlaget for en global placering er nu modne. PWSOLAR mener, at i lyset af den stigende globale efterspørgsel efter energisikkerhed og den accelererede energiomstilling i de fleste lande er den langsigtet vækstlogik for fotovoltaikbranchen uændret. Kun ved aktiv tilpasning til strukturelle markedsændringer og opbygning af kernebarrierer baseret på teknologi og tjenester kan virksomheder sikre sig en fast position i den nye runde af global konkurrence.
Den globale solenergibranche gennemgår en stor omvæltning.
I mange år har solcelleproduktionen druet af stærkt integrerede internationale forsyningskæder. Materialer, celler, moduler, invertere og andre komponenter har bevæget sig på tværs af grænserne for at nå hurtigt voksende markeder.
I 2026 spiller imidlertid handelspolitik, toldafgifter, krav til lokal produktion og geopolitiske overvejelser en langt større rolle i solcelleindustrien.
Handelspolitik bliver en strategisk faktor
Solcellevirksomheder i dag skal overveje mere end blot produktionsomkostninger.
Toldafgifter, importregler, krav til lokal indhold og forsyningskædepolicies kan betydeligt påvirke den endelige omkostning ved et solcelleprojekt.
USA er et særligt vigtigt eksempel.
Nylige amerikanske handelsforanstaltninger omfatter toldafgifter og en prisgulvmekanisme, der dækker polysilicium, wafer, celler og solpaneler. Foranstaltningerne er udformet for at styrke de nationale forsyningskæder, men deres praktiske virkning på producenter og købere forbliver et vigtigt spørgsmål for industrien.
Dette illustrerer, hvordan regeringspolitik kan påvirke økonomien for hele solenergikæden.
Lokalisering af leveringskæden accelererer
Regeringer i flere store markeder opfordrer til national eller regional fremstilling.
Målet er ikke kun at skabe arbejdspladser, men også at forbedre energisikkerheden og reducere afhængigheden af udenlandske leveringskæder.
Som følge heraf bliver solenergifremstilling mere geografisk diversificeret.
Virksomheder undersøger produktions- og monteringsfaciliteter i Nordamerika, Sydøstasien, Mellemøsten, Indien og andre regioner.
Lokalisering skaber dog også udfordringer.
At bygge fabrikker uden for etablerede fremstillingscentre kan øge produktionsomkostningerne, kræve betydelige investeringer og skabe nye logistiske og driftsmæssige kompleksiteter.
Omkostninger er stadig vigtige
Trods tendensen mod lokalisering forbliver prisniveauets konkurrenceevne afgørende.
Solenergi skal konkurrere med andre former for el-produktion, og projektudviklere fokuserer fortsat stærkt på den samlede el-pris.
Dette betyder, at producenter skal afveje lokalisation mod effektivitet.
Automatisering, avancerede fremstillings-teknologier, celler med højere effektivitet samt bedre supply-chain-styring kan hjælpe med at reducere omkostningsforskellen.
Sporbarehed bliver mere vigtig
For internationale solkøbere bliver gennemsigtighed i supply chain også stadig mere vigtig.
Kunder og regeringer ønsker i stigende grad at vide, hvor råmaterialerne stammer fra, hvor produkterne fremstilles, og om leverandører overholder de gældende regler.
Sporbarhed kan derfor blive en konkurrencemæssig fordel.
Leverandører, der kan levere tydelig dokumentation, certificering og oplysninger om supply chain, kan have en fordel ved konkurrence om internationale projekter.
Kina forbliver vigtig for den globale solindustri
Kina fortsætter med at spille en central rolle inden for global solcelleproduktion.
Den globale PV-industri bliver imidlertid mere geografisk diversificeret.
I stedet for fuldstændigt at erstatte etablerede produktionscentre kan den nye model omfatte flere regionale produktionshubs, der er forbundet gennem internationale forsyningskæder.
For internationale kunder skaber dette både flere valgmuligheder og mere kompleksitet.
Købere skal vurdere ikke kun produktpris og tekniske specifikationer, men også produktionssted, toldeksponering, leveringstid, certificering samt langsigtede forsyningsstabilitet.
Hvad bør internationale købere lede efter?
I denne foranderlige miljø bør købere overveje flere faktorer ved udvælgelse af solcelleleverandører.
For det første produktkvalitet.
Lav pris er tiltalende, men pålidelighed og langsigtede ydeevne påvirker direkte projektavkastningen.
For det andet gennemsigtighed i forsyningskæden.
Tydelig dokumentation kan hjælpe købere med at håndtere reguleringsmæssige og toldrelaterede risici.
Tredje: international erfaring.
Leverandører, der kender til forskellige markeder, er bedre positioneret til at forstå certificerings-, emballage-, logistik- og projektkrav.
Fjerde: leveringsevne.
På en hurtigt skiftende marked kan stabil produktionskapacitet og pålidelig logistik være lige så vigtig som prisen.
Endelig: teknisk support.
Når solprojekter bliver mere avancerede, har kunderne i stigende grad brug for leverandører, der kan yde ingeniørmæssig assistance og tekniske løsninger.
En mere diversificeret solindustri
Den globale solforsyningskæde vil sandsynligvis ikke vende tilbage til præcis den samme struktur, der eksisterede for flere år siden.
I stedet bevæger industrien sig mod en mere diversificeret og regionaliseret model.
Denne omvandling vil skabe udfordringer, men den vil også skabe muligheder.
Virksomheder, der kan kombinere konkurrencedygtig produktion, stærk teknologi, gennemsigtige leveringskæder og international service, vil være bedre positioneret til at konkurrere i næste fase af global soludvikling.
For købere af solenergiløsninger bliver udvælgelsen af leverandører i mellemtiden en strategisk beslutning snarere end blot en indkøbsbeslutning.
Fremtiden for PV-industrien vil ikke blive bestemt alene af prisen.
Den vil blive formet af teknologi, pålidelighed, robusthed i leveringskæden og evnen til at tilpasse sig et hurtigt skiftende globalt marked.

 EN