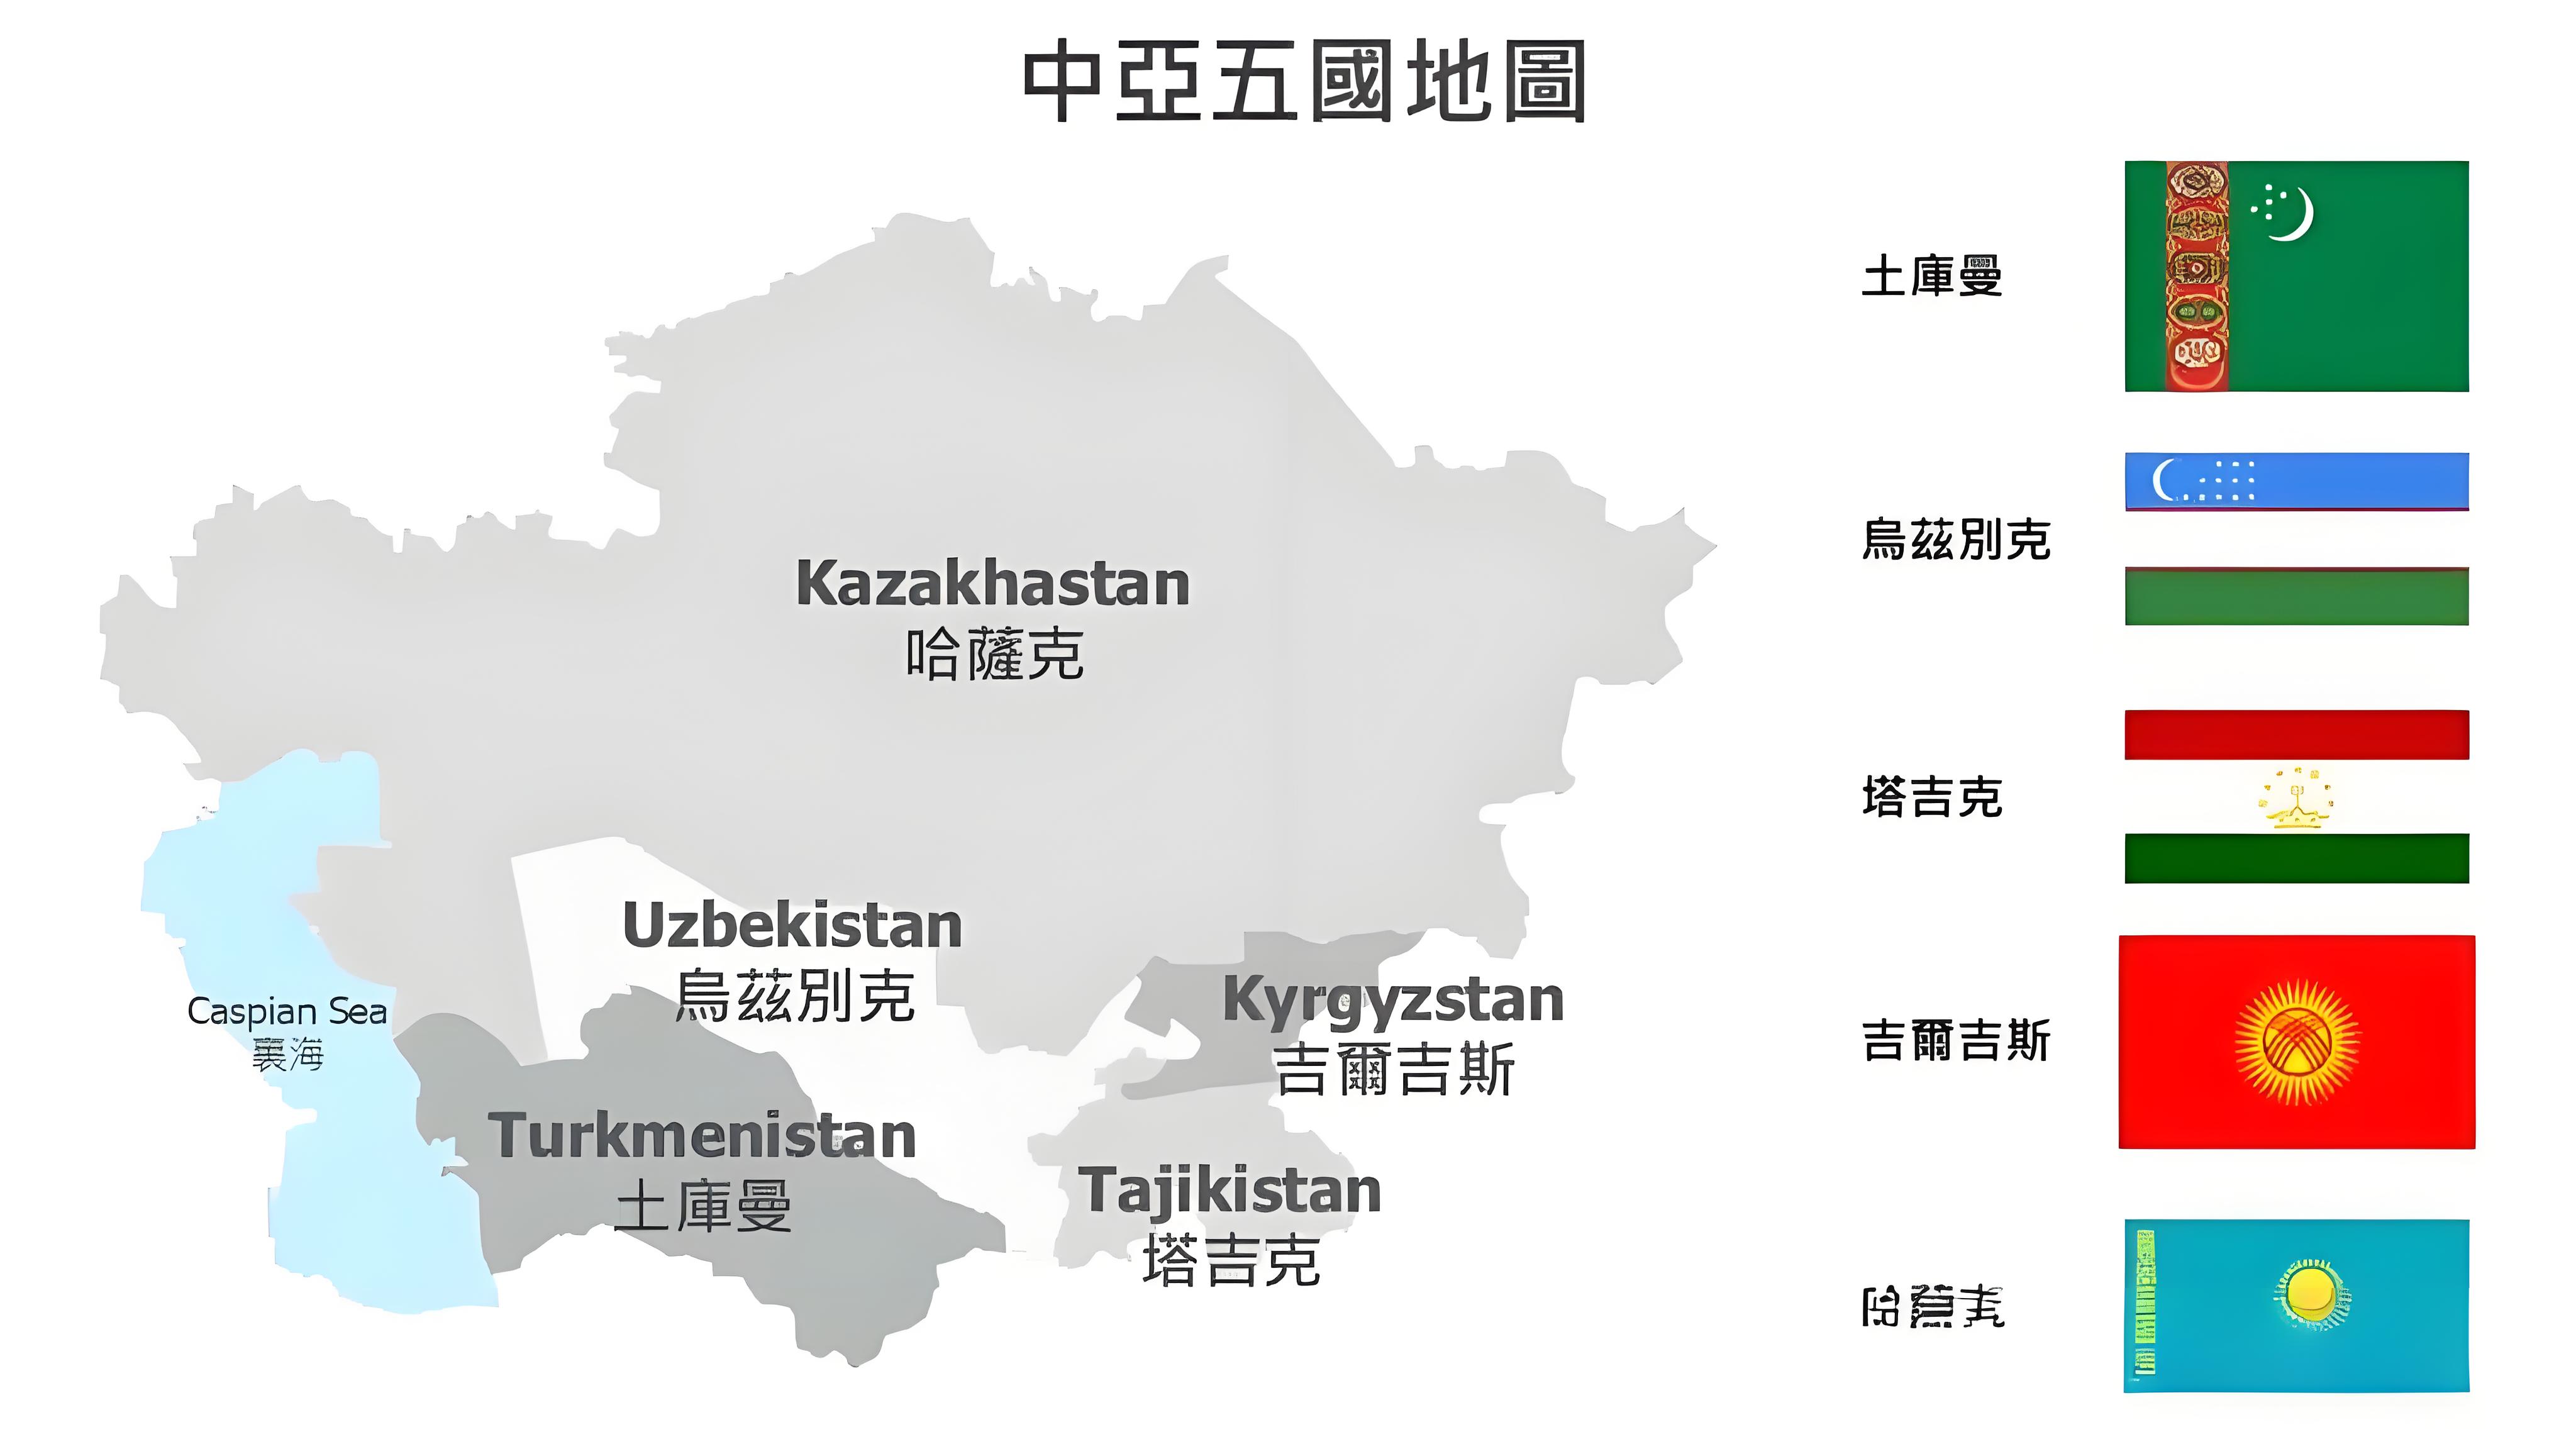
La 10 septembrie, în răspuns la caracteristicile multiple ale ajustărilor de politică, restructurării pieței și iterației tehnologice din industria fotovoltaică globală în 2026, PWSOLAR a lansat raportul său anual de previziune privind piața, bazat pe datele operaționale privind exporturile din prima jumătate a anului și pe feedback-ul primit de pe piețele externe. Raportul afirmă clar că va răspunde schimbărilor din industrie din trei dimensiuni: optimizarea structurii produselor, aprofundarea prezenței pe piețele emergente și oferirea de soluții integrate fotovoltaice și de stocare a energiei, consolidând astfel avantajele sale competitive pe piețele cheie, cum ar fi America Latină și Asia Centrală.
De la începutul acestui an, exporturile chinezești de fotovoltaice au încheiat ciclul de ajustare din a doua jumătate a anului 2023. Valoarea totală a exporturilor în prima jumătate a anului a fost de aproximativ 17 miliarde de dolari SUA, cu o creștere de 24,3% față de același interval al anului anterior. Rata de creștere a valorii exporturilor a depășit, pentru prima dată, rata de creștere a volumului exporturilor, iar semnalul privind reluarea prețurilor din industrie este clar. În același timp, pe piața globală se produc schimbări semnificative: ponderea componentelor exportate a scăzut sub 80% pentru prima dată, iar ponderea celulelor solare exportate a crescut de la 12,1% la 18,6%, reflectând creșterea continuă a cererii pentru celule solare din partea producătorilor locali de componente din străinătate; Asia de Sud-Est a devenit cea mai mare piață de creștere pentru exporturile globale de module, iar țările din Asia Centrală și-au intensificat eforturile de achiziție pentru sisteme fotovoltaice și de stocare a energiei; cererea pentru fotovoltaicele distribuite din țări latino-americane, cum ar fi Argentina și Chile, continuă să se manifeste.
Persoana responsabilă cu afacerile legate de PWSOLAR a declarat că, în 2026, industria își va lua adio de la vechiul model extern bazat pe «volum mare la prețuri scăzute» și va intra într-o nouă etapă caracterizată de «concurență pe baza puterii tehnologice, adaptabilității produselor și serviciilor localizate». Ajustarea anterioară a politicilor — anularea rambursării taxei pe valoarea adăugată pentru produsele fotovoltaice destinate exportului și reducerea treptată a ratei de rambursare pentru produsele cu baterii în China — a generat o anumită presiune asupra costurilor întreprinderilor pe termen scurt, dar, pe termen lung, va forța industria să elimine capacitățile de producție ineficiente și să promoveze modernizarea exporturilor în direcția valorii adăugate superioare. Pe baza acestei evaluări, PWSOLAR a finalizat livrarea mai multor serii de produse fotovoltaice pe piețele din Argentina și Chile în prima jumătate a anului. În răspuns la condițiile climatice specifice din America de Sud — spray salin intens și radiație solară puternică — procesul de ambalare al modulelor a fost optimizat în mod special, iar eficiența operațională reală a produselor în zonă a crescut cu aproximativ 6% comparativ cu piața generală.
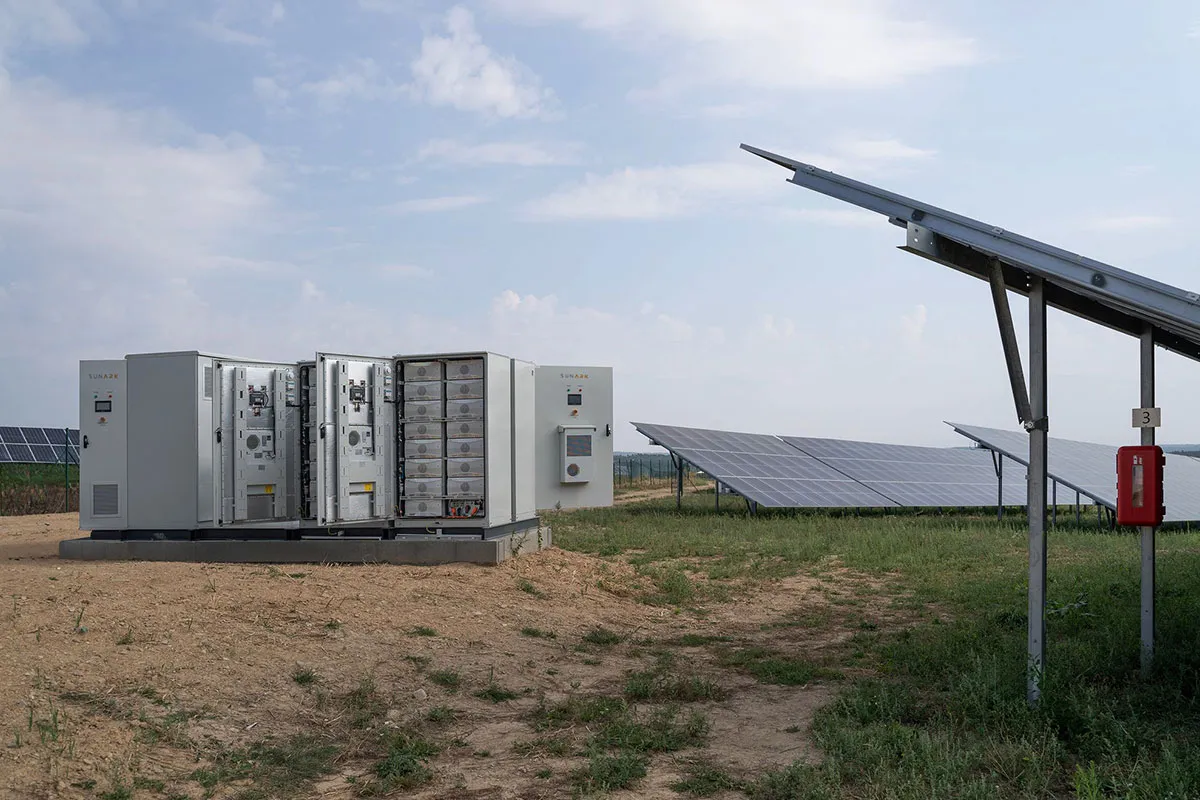
În fața pieței din a doua jumătate a anului și din 2027, PWSOLAR se va concentra pe trei direcții majore: în primul rând, urmărirea tendinței globale de integrare a stocării energiei fotovoltaice, extinderea exportului de componente individuale către o soluție integrată de tip «fotovoltaic + stocare energie», adaptată scenariilor de aplicare în zonele cu stabilitate redusă a rețelei electrice, cum ar fi regiunile îndepărtate din Asia Centrală și America Latină; în al doilea rând, elaborarea unei matrici de produse diferențiate, bazată pe regulile de politică specifice fiecărui mercat regional, pentru a satisface cerințele de certificare la import și de racordare la rețea din diverse țări; în al treilea rând, consolidarea capacității de servicii locale în străinătate, oferind clienților locali sprijin pe întreaga cadeță – de la proiectarea soluțiilor și ghidarea instalării până la exploatarea și întreținerea ulterioară – depășind astfel vechiul model bazat exclusiv pe competiția de preț.
Datele din industrie arată că capacitatea de producție a modulelor fotovoltaice din China reprezintă în prezent aproximativ 80% din totalul global. În prima jumătate a anului 2026, capacitatea totală de producție de module în străinătate a întreprinderilor fotovoltaice chinezești a depășit 120 GW, dublându-se față de sfârșitul anului 2024. Fundamentul pentru o prezență globală s-a consolidat. PWSOLAR consideră că, în contextul creșterii continue a cererii globale de securitate energetică și al accelerării transformărilor energetice în majoritatea țărilor, logica de creștere pe termen lung a industriei fotovoltaice nu s-a modificat. Numai adaptându-se activ la schimbările structurale ale pieței și construind bariere cheie prin tehnologie și servicii pot întreprinderile obține o poziție fermă în noua rundă de competiție globală.
Industria solară globală se află într-o transformare majoră.
De mulți ani, producția de panouri solare s-a bucurat de lanțuri internaționale de aprovizionare extrem de integrate. Materialele, celulele, modulele, invertorii și alte componente au traversat granițele pentru a ajunge pe piețe în creștere rapidă.
În 2026, totuși, politica comercială, tarifele, cerințele de producție locală și considerentele geopolitice joacă un rol mult mai important în industria solară.
Politica comercială devine un factor strategic
Companiile solare de astăzi trebuie să ia în calcul mai mult decât costurile de producție.
Tarifele, reglementările privind importul, cerințele de conținut local și politicile privind lanțul de aprovizionare pot influența în mod semnificativ costul final al unui proiect solar.
Statele Unite reprezintă un exemplu deosebit de important.
Măsurile comerciale recente din SUA includ tarife și un mecanism de preț minim care acoperă polisiliciul, waferele, celulele și panourile solare. Aceste măsuri sunt concepute pentru a consolida lanțurile de aprovizionare interne, dar impactul lor practic asupra producătorilor și cumpărătorilor rămâne o problemă importantă pentru industrie.
Aceasta ilustrează modul în care politica guvernamentală poate influența economia întregii lanțuri de aprovizionare solare.
Localizarea lanțului de aprovizionare se accelerează
Guvernele din mai multe piețe importante încurajează producția domestică sau regională.
Obiectivul nu este doar crearea de locuri de muncă, ci și îmbunătățirea securității energetice și reducerea dependenței de lanțurile de aprovizionare străine.
Ca urmare, producția solară devine din ce în ce mai diversificată din punct de vedere geografic.
Companiile explorează facilități de producție și asamblare în America de Nord, Asia de Sud-Est, Orientul Mijlociu, India și alte regiuni.
Totuși, localizarea creează și provocări.
Construirea de fabrici în afara centrelor de producție stabilite poate crește costurile de producție, necesită investiții semnificative și generează noi complexități logistice și operaționale.
Costul rămâne totuși important
În ciuda tendinței către localizare, competitivitatea din punct de vedere al costurilor rămâne esențială.
Energia solară trebuie să concureze cu alte forme de generare a electricității, iar dezvoltatorii de proiecte continuă să se concentreze în mod semnificativ asupra costului total al electricității.
Aceasta înseamnă că producătorii trebuie să echilibreze localizarea cu eficiența.
Automatizarea, tehnologiile avansate de fabricație, celulele cu randament mai ridicat și o gestionare mai bună a lanțului de aprovizionare pot contribui la reducerea decalajului de costuri.
Trasabilitatea devine din ce în ce mai importantă
Pentru cumpărătorii internaționali de echipamente solare, transparența lanțului de aprovizionare devine, de asemenea, din ce în ce mai importantă.
Clienții și guvernele doresc din ce în ce mai mult să afle de unde provin materiile prime, unde sunt fabricate produsele și dacă furnizorii respectă reglementările aplicabile.
Trasabilitatea poate deveni, astfel, un avantaj competitiv.
Furnizorii care pot oferi documentație clară, certificate și informații despre lanțul de aprovizionare pot obține un avantaj în competiția pentru proiectele internaționale.
China rămâne esențială pentru industria globală a energiei solare
China continuă să joace un rol central în producția globală de panouri solare.
Totuși, industria fotovoltaică globală devine din ce în ce mai diversificată din punct de vedere geografic.
În loc să înlocuiască complet centrele de producție stabilite, modelul emergent ar putea implica mai multe huburi regionale de producție conectate prin lanțuri de aprovizionare internaționale.
Pentru clienții internaționali, aceasta creează atât mai multe opțiuni, cât și o complexitate crescută.
Cumpărătorii trebuie să evalueze nu doar prețul produselor și specificațiile tehnice, ci și locul de fabricație, expunerea la taxe vamale, timpul de livrare, certificările și stabilitatea pe termen lung a aprovizionării.
Ce ar trebui să caute cumpărătorii internaționali?
În acest mediu în schimbare, cumpărătorii ar trebui să ia în considerare mai mulți factori la selectarea furnizorilor de echipamente solare.
În primul rând, calitatea produselor.
Prețurile scăzute sunt atrăgătoare, dar fiabilitatea și performanța pe termen lung afectează direct rentabilitatea proiectelor.
În al doilea rând, transparența lanțului de aprovizionare.
Documentația clară poate ajuta cumpărătorii să gestioneze riscurile legate de reglementări și vamă.
Al treilea: experiența internațională.
Furnizorii care cunosc diferite piețe sunt mai bine poziționați pentru a înțelege cerințele privind certificarea, ambalarea, logistica și proiectele.
Al patrulea: capacitatea de livrare.
Într-o piață care se schimbă rapid, capacitatea stabilă de producție și logistica fiabilă pot fi la fel de importante ca și prețul.
În final: asistența tehnică.
Pe măsură ce proiectele solare devin tot mai sofisticate, clienții au din ce în ce mai multă nevoie de furnizori capabili să ofere asistență inginerescă și soluții tehnice.
O industrie solară mai diversificată
Lanțul global de aprovizionare cu echipamente solare nu va reveni probabil exact la aceeași structură care exista acum câțiva ani.
În schimb, industria se îndreaptă spre un model mai diversificat și mai regionalizat.
Această transformare va crea provocări, dar va genera și oportunități.
Companiile care pot combina o producție competitivă, tehnologie avansată, lanțuri de aprovizionare transparente și servicii internaționale vor fi mai bine poziționate pentru a concura în următoarea fază a dezvoltării globale a energiei solare.
Pentru cumpărătorii de echipamente solare, selecția furnizorilor devine astăzi o decizie strategică, nu doar una de achiziție.
Viitorul industriei fotovoltaice nu va fi determinat doar de preț.
Acesta va fi conturat de tehnologie, fiabilitate, reziliență a lanțului de aprovizionare și capacitatea de a se adapta unei piețe globale în schimbare rapidă.

 EN