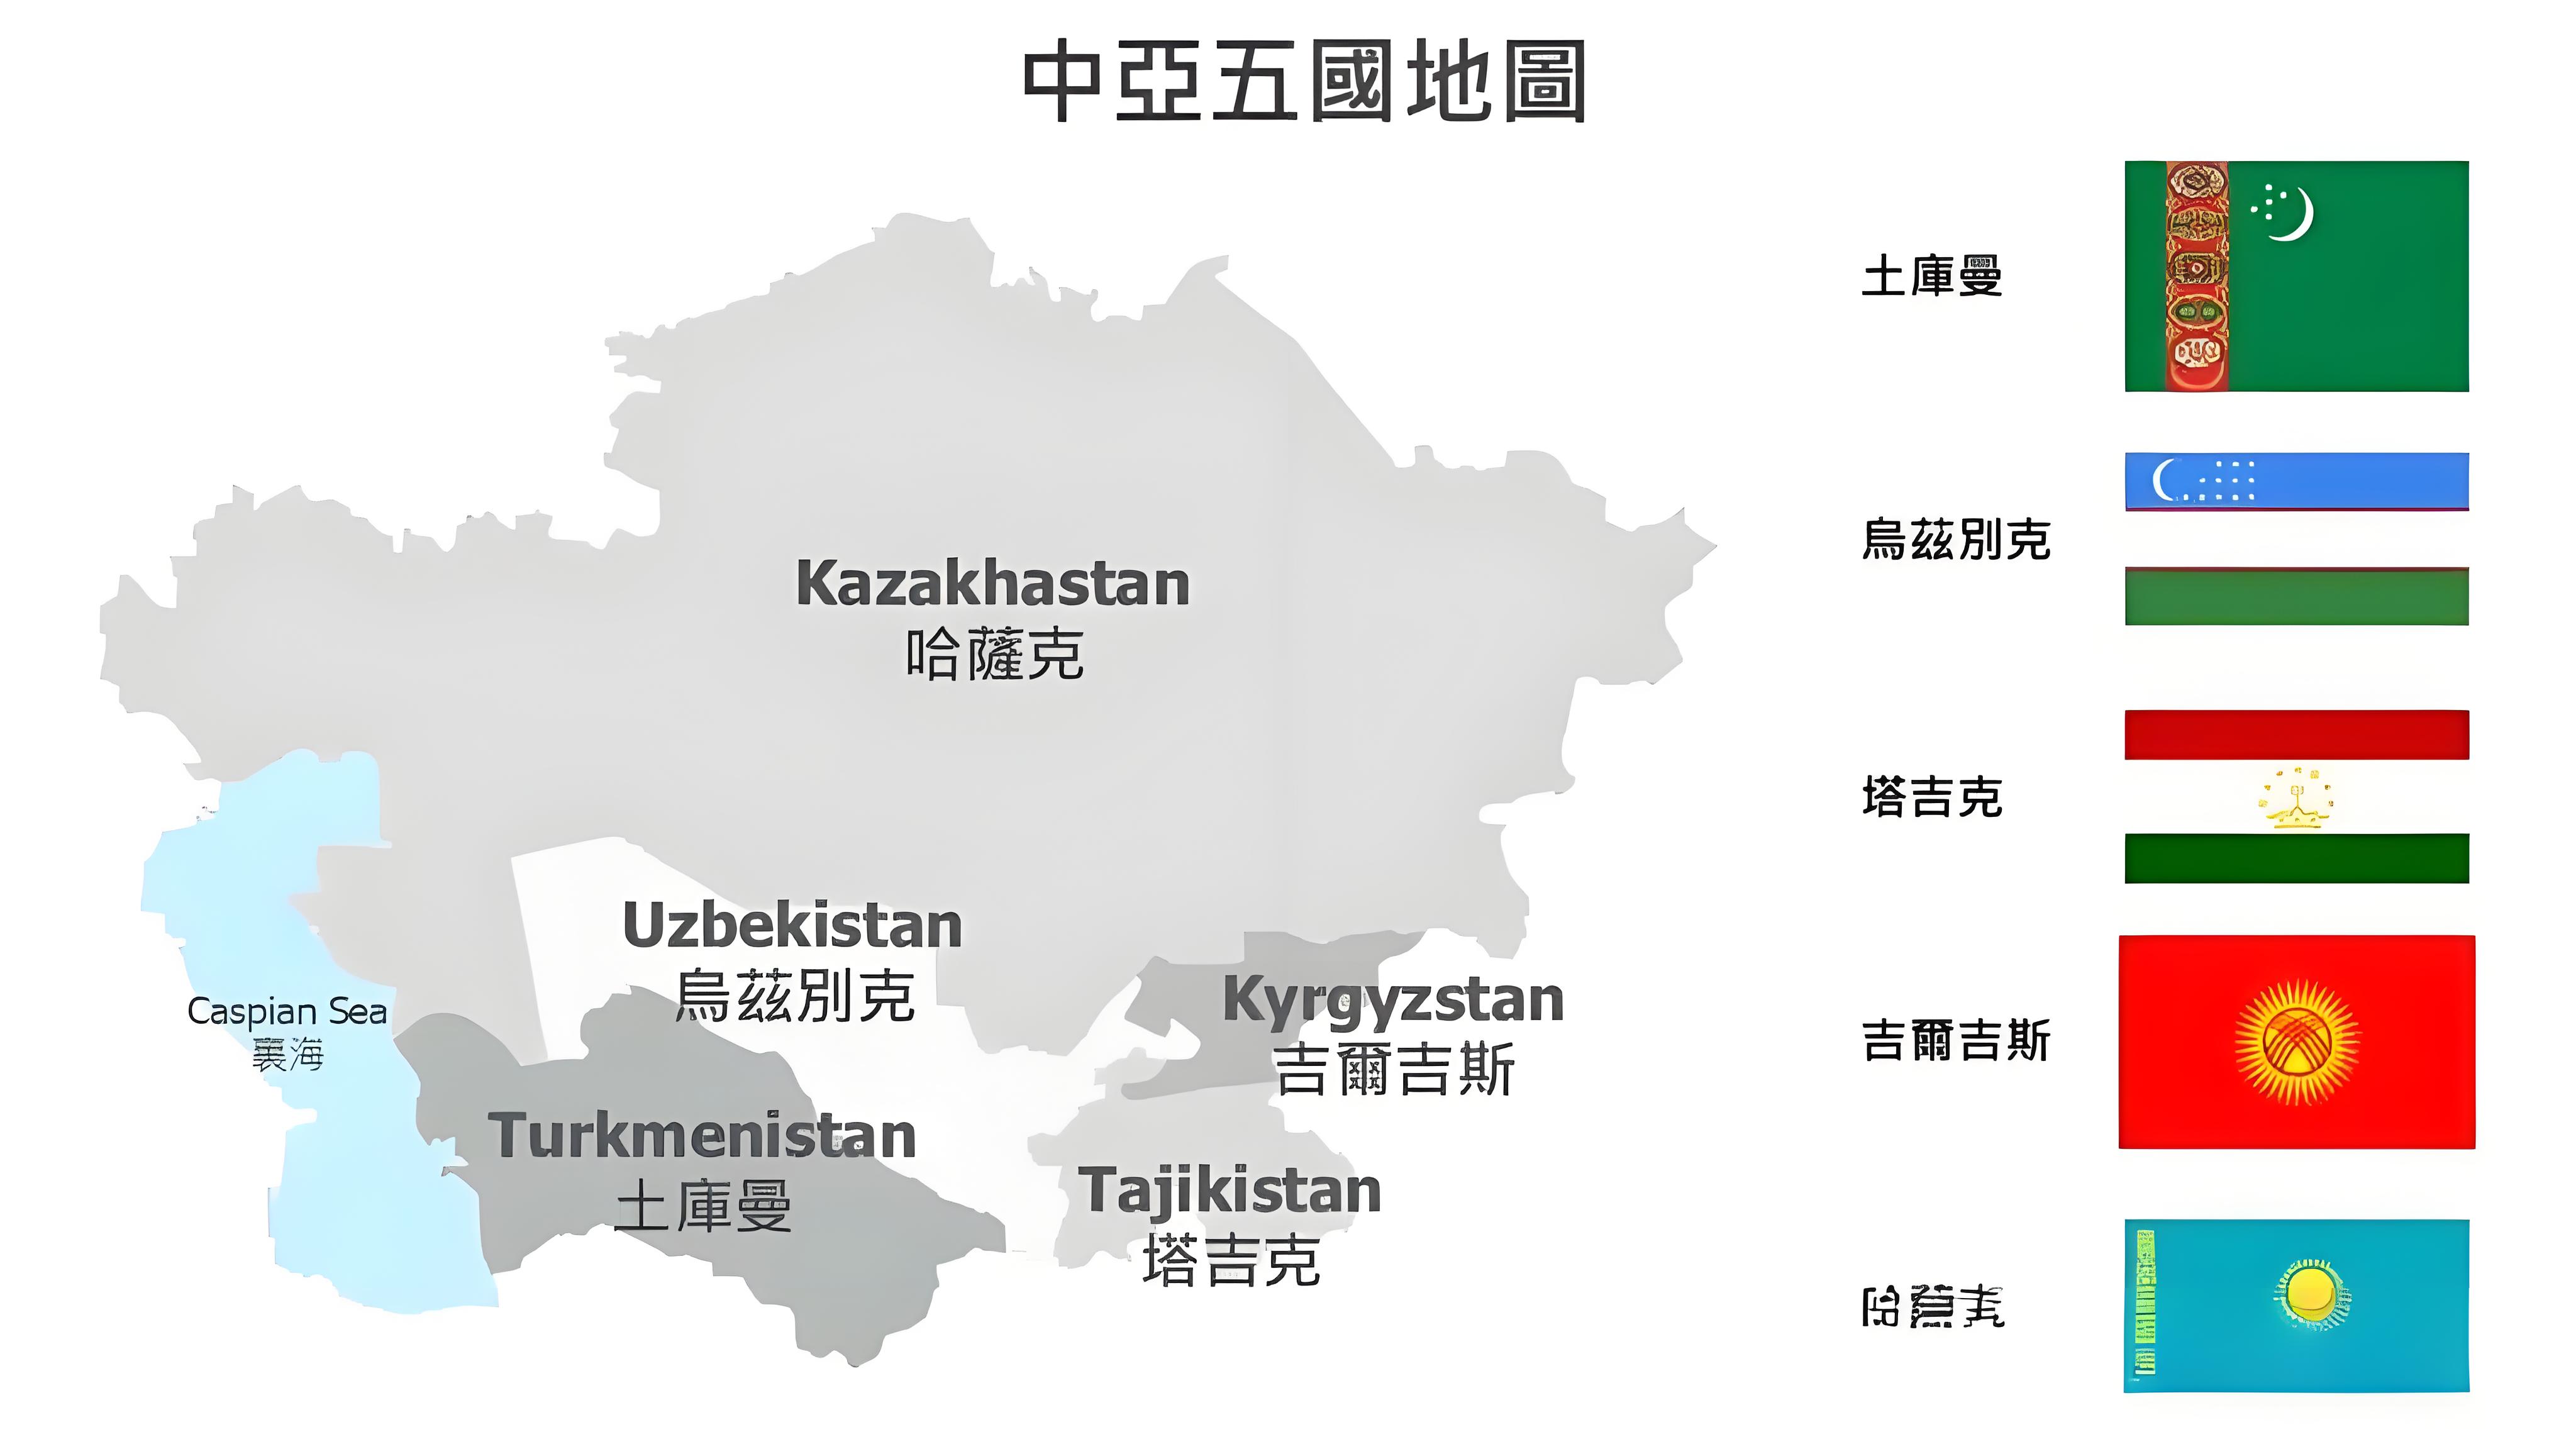
Op 10 september reageerde PWSOLAR op de meervoudige kenmerken van beleidsaanpassingen, marktherstructurering en technologische vernieuwing in de wereldwijde fotovoltaïsche industrie in 2026 met het uitbrengen van haar jaarlijkse marktvooruitzichtrapport, gebaseerd op exportoperatiegegevens uit de eerste helft van het jaar en feedback van buitenlandse markten. In het rapport wordt duidelijk gesteld dat het zal inspelen op sectorveranderingen op drie vlakken: optimalisatie van de productstructuur, verdieping van aanwezigheid op opkomende markten en levering van geïntegreerde fotovoltaïsche en energieopslagoplossingen, en dat het zijn concurrentievoordelen in kernmarkten zoals Latijns-Amerika en Centraal-Azië zal consolideren.
Sinds het begin van dit jaar zijn de fotovoltaïsche exporten uit China het aanpassingsproces vanaf de tweede helft van 2023 te boven gekomen. De totale exportwaarde in de eerste helft van het jaar bedroeg ongeveer 17 miljard Amerikaanse dollar, een stijging van 24,3% ten opzichte van het voorgaande jaar. Voor het eerst overschreed de groeisnelheid van de exportwaarde die van het exportvolume, wat duidelijk wijst op herstel van de sectorprijzen. Tegelijkertijd ondergaat het wereldwijde marktlandschap aanzienlijke veranderingen: het aandeel van module-exporten daalde voor het eerst onder de 80%, terwijl het aandeel van cel-exporten steeg van 12,1% naar 18,6%, wat weerspiegelt dat de vraag naar upstream-batterijcellen voortdurend toeneemt als gevolg van de uitbreiding van de lokale productiecapaciteit voor modules buiten China; Zuidoost-Azië is de grootste groeimarkt geworden voor wereldwijde module-exporten, terwijl landen in Centraal-Azië hun inkoopinspanningen voor zonnephotovoltaïsche systemen en energieopslagsystemen hebben opgevoerd. De vraag naar decentrale fotovoltaïsche systemen in Latijns-Amerikaanse landen zoals Argentinië en Chili blijft zich ontwikkelen.
De verantwoordelijke voor de gerelateerde zaken van PWSOLAR verklaarde dat de sector in 2026 afscheid neemt van het eerdere buitenlandse model van ‘lage prijs, grote volumes’ en een nieuw stadium betreedt van ‘concurrentie op basis van technologische kracht, productaanpasbaarheid en gelokaliseerde dienstverlening’. De recente beleidsaanpassing in China — waarbij de btw-teruggave bij export van fotovoltaïsche producten is ingetrokken en het teruggavepercentage voor batterijproducten geleidelijk wordt verlaagd — heeft op korte termijn enige kostenbelasting voor ondernemingen veroorzaakt. Op lange termijn zal dit echter de sector dwingen om inefficiënte productiecapaciteit te elimineren en de export te sturen naar hogerwaardige producten. Op basis van deze inschatting heeft PWSOLAR in de eerste helft van het jaar meerdere partijen fotovoltaïsche producten geleverd aan de Argentijnse en Chileense markten. Om te voldoen aan de speciale klimaatomstandigheden in Latijns-Amerika — met name sterke zoutnevel en intens zonlicht — is het moduleverpakkingsproces speciaal geoptimaliseerd; de daadwerkelijke bedrijfsefficiëntie van de producten in de lokale omgeving is daardoor met circa 6% gestegen ten opzichte van de algemene markt.
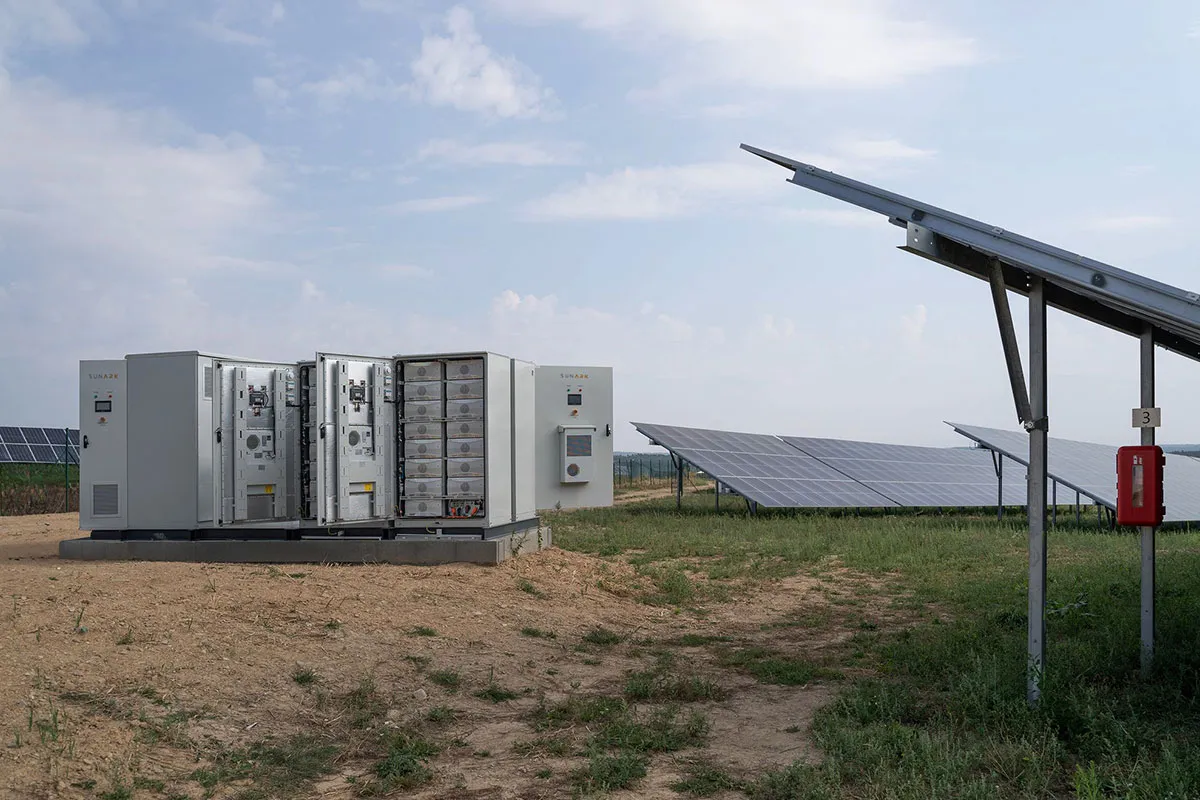
Voor de markt in de tweede helft van het jaar en in 2027 richt PWSOLAR zich op drie hoofdrichtingen: ten eerste blijft het bedrijf aansluiten bij de wereldwijde trend van integratie van fotovoltaïsche energieopslag, waarbij de export van afzonderlijke componenten wordt uitgebreid naar een geïntegreerde systeemoplossing van ‘fotovoltaïsch + energieopslag’, afgestemd op toepassingsscenario’s waarin de elektriciteitsnetstabiliteit ontoereikend is in afgelegen gebieden van Centraal-Azië en Latijns-Amerika; ten tweede bouwt PWSOLAR een gedifferentieerde productmatrix op op basis van beleidsregels voor verschillende regionale markten, om te voldoen aan de importcertificerings- en netkoppelingseisen van diverse landen; ten derde versterkt het bedrijf zijn vermogen tot lokale dienstverlening in het buitenland, door klanten ter plaatse volledige ketenondersteuning te bieden — van oplossingsontwerp en installatiebegeleiding tot latere bedrijfsvoering en onderhoud — en zo te breken met de oude benadering van puur prijsconcurrentie.
Gegevens uit de sector tonen aan dat China momenteel ongeveer 80% van de wereldwijde productiecapaciteit voor fotovoltaïsche modules levert. In de eerste helft van 2026 heeft de totale buitenlandse productiecapaciteit voor modules van Chinese fotovoltaïsche bedrijven meer dan 120 GW bereikt, wat een verdubbeling is ten opzichte van eind 2024. De basis voor een wereldwijde aanwezigheid is rijp geworden. PWSOLAR is van mening dat, gezien de voortdurend stijgende vraag naar energieveiligheid wereldwijd en de versnelde energietransitie in de meeste landen, de langetermijn-groei-logica van de fotovoltaïsche industrie ongewijzigd blijft. Alleen door actief te reageren op structurele marktveranderingen en kernbarrières op te bouwen via technologie en dienstverlening, kunnen bedrijven een stevige positie innemen in de nieuwe ronde van wereldwijde concurrentie.
De wereldwijde zonne-energiesector ondergaat een grote transformatie.
Al vele jaren profiteert de zonnepanelenproductie van sterk geïntegreerde internationale toeleveringsketens. Materialen, cellen, modules, omvormers en andere componenten worden over grenzen heen vervoerd om snel groeiende markten te bereiken.
In 2026 spelen handelsbeleid, invoerrechten, vereisten voor lokale productie en geopolitieke overwegingen echter een veel grotere rol in de zonne-energiesector.
Handelsbeleid wordt een strategische factor
Zonne-energiebedrijven moeten vandaag de dag meer overwegen dan alleen productiekosten.
Invoerrechten, invoerregelgeving, eisen ten aanzien van lokaal geproduceerde inhoud en beleid rond toeleveringsketens kunnen de uiteindelijke kosten van een zonne-energieproject aanzienlijk beïnvloeden.
De Verenigde Staten vormen een bijzonder belangrijk voorbeeld.
Recente Amerikaanse handelsmaatregelen omvatten invoerrechten en een prijsplafondmechanisme voor polysilicium, wafers, cellen en zonnepanelen. Deze maatregelen zijn bedoeld om de binnenlandse toeleveringsketens te versterken, maar hun praktische gevolgen voor producenten en kopers blijven een belangrijk onderwerp van zorg voor de sector.
Dit illustreert hoe overheidsbeleid de economie van de gehele zonne-energievoorzieningsketen kan beïnvloeden.
Lokalisatie van de toeleveringsketen versnelt
Overheden in verschillende grote markten stimuleren productie binnen het eigen land of de regio.
Het doel is niet alleen banen te creëren, maar ook de energiezekerheid te verbeteren en de afhankelijkheid van buitenlandse toeleveringsketens te verminderen.
Als gevolg hiervan wordt zonnepanelenproductie geografisch gezien diverser.
Bedrijven onderzoeken productie- en assemblagefaciliteiten in Noord-Amerika, Zuidoost-Azië, het Midden-Oosten, India en andere regio’s.
Lokalisatie brengt echter ook uitdagingen met zich mee.
Het bouwen van fabrieken buiten bestaande productiecentra kan de productiekosten verhogen, aanzienlijke investeringen vereisen en nieuwe logistieke en operationele complexiteiten veroorzaken.
Kosten blijven belangrijk
Ondanks de trend naar lokalisatie blijft kostenconcurrentiekracht cruciaal.
Zonne-energie moet concurreren met andere vormen van elektriciteitsopwekking, en projectontwikkelaars blijven sterk focussen op de totale kosten van elektriciteit.
Dit betekent dat fabrikanten lokaliseren moeten afwegen tegen efficiëntie.
Automatisering, geavanceerde productietechnologieën, cellen met een hoger rendement en beter beheer van de toeleveringsketen kunnen helpen om de kostenkloof te verkleinen.
Traceerbaarheid wordt steeds belangrijker
Voor internationale kopers van zonne-energie wordt transparantie in de toeleveringsketen ook steeds belangrijker.
Klanten en overheden willen in toenemende mate weten waar grondstoffen vandaan komen, waar producten worden vervaardigd en of leveranciers voldoen aan de toepasselijke regelgeving.
Traceerbaarheid kan daarom een concurrentievoordeel worden.
Leveranciers die duidelijke documentatie, certificering en informatie over de toeleveringsketen kunnen verstrekken, hebben mogelijk een voordeel bij het concurreren om internationale projecten.
China blijft van groot belang voor de mondiale zonne-energiesector
China blijft een centrale rol spelen in de wereldwijde zonnepanelenproductie.
De wereldwijde PV-industrie wordt echter geografisch gezien steeds diverser.
In plaats van bestaande productiecentra volledig te vervangen, kan het opkomende model meerdere regionale productiecentra omvatten die via internationale toeleveringsketens met elkaar zijn verbonden.
Voor internationale klanten betekent dit zowel meer keuzemogelijkheden als meer complexiteit.
Kopers moeten niet alleen de prijs en technische specificaties van het product beoordelen, maar ook de productielocatie, tariefrisico’s, levertijd, certificering en langetermijnleveringsstabiliteit.
Waar moeten internationale kopers op letten?
In deze veranderende omgeving moeten kopers bij de selectie van zonne-energieleveranciers rekening houden met verschillende factoren.
Ten eerste: productkwaliteit.
Lage prijzen zijn aantrekkelijk, maar betrouwbaarheid en langetermijnprestaties beïnvloeden de projectopbrengsten direct.
Ten tweede: transparantie in de toeleveringsketen.
Duidelijke documentatie kan kopers helpen bij het beheren van regelgevings- en douanerisico's.
Ten derde: internationale ervaring.
Leveranciers die vertrouwd zijn met verschillende markten, zijn beter in staat om certificeringen, verpakkingen, logistiek en projectvereisten te begrijpen.
Ten vierde: leveringscapaciteit.
In een snel veranderende markt kunnen stabiele productiecapaciteit en betrouwbare logistiek even belangrijk zijn als de prijs.
Ten slotte: technische ondersteuning.
Naarmate zonne-energieprojecten complexer worden, hebben klanten in toenemende mate leveranciers nodig die technische ondersteuning en technische oplossingen kunnen bieden.
Een meer gediversificeerde zonne-energiesector
De wereldwijde zonne-energievoorzieningsketen zal waarschijnlijk niet terugkeren naar precies dezelfde structuur die enkele jaren geleden bestond.
In plaats daarvan evolueert de sector naar een meer gediversificeerd en geregionaliseerd model.
Deze transformatie zal uitdagingen met zich meebrengen, maar ook kansen creëren.
Bedrijven die concurrerende productie, sterke technologie, transparante toeleveringsketens en internationale service kunnen combineren, zullen beter gepositioneerd zijn om te concurreren in de volgende fase van wereldwijde zonne-energieontwikkeling.
Voor kopers van zonne-energiesystemen wordt de keuze van leveranciers ondertussen een strategische beslissing, en niet langer slechts een aankoopbeslissing.
De toekomst van de PV-industrie wordt niet alleen bepaald door de prijs.
Hij wordt gevormd door technologie, betrouwbaarheid, veerkracht van de toeleveringsketen en het vermogen om zich aan te passen aan een snel veranderende wereldmarkt.

 EN