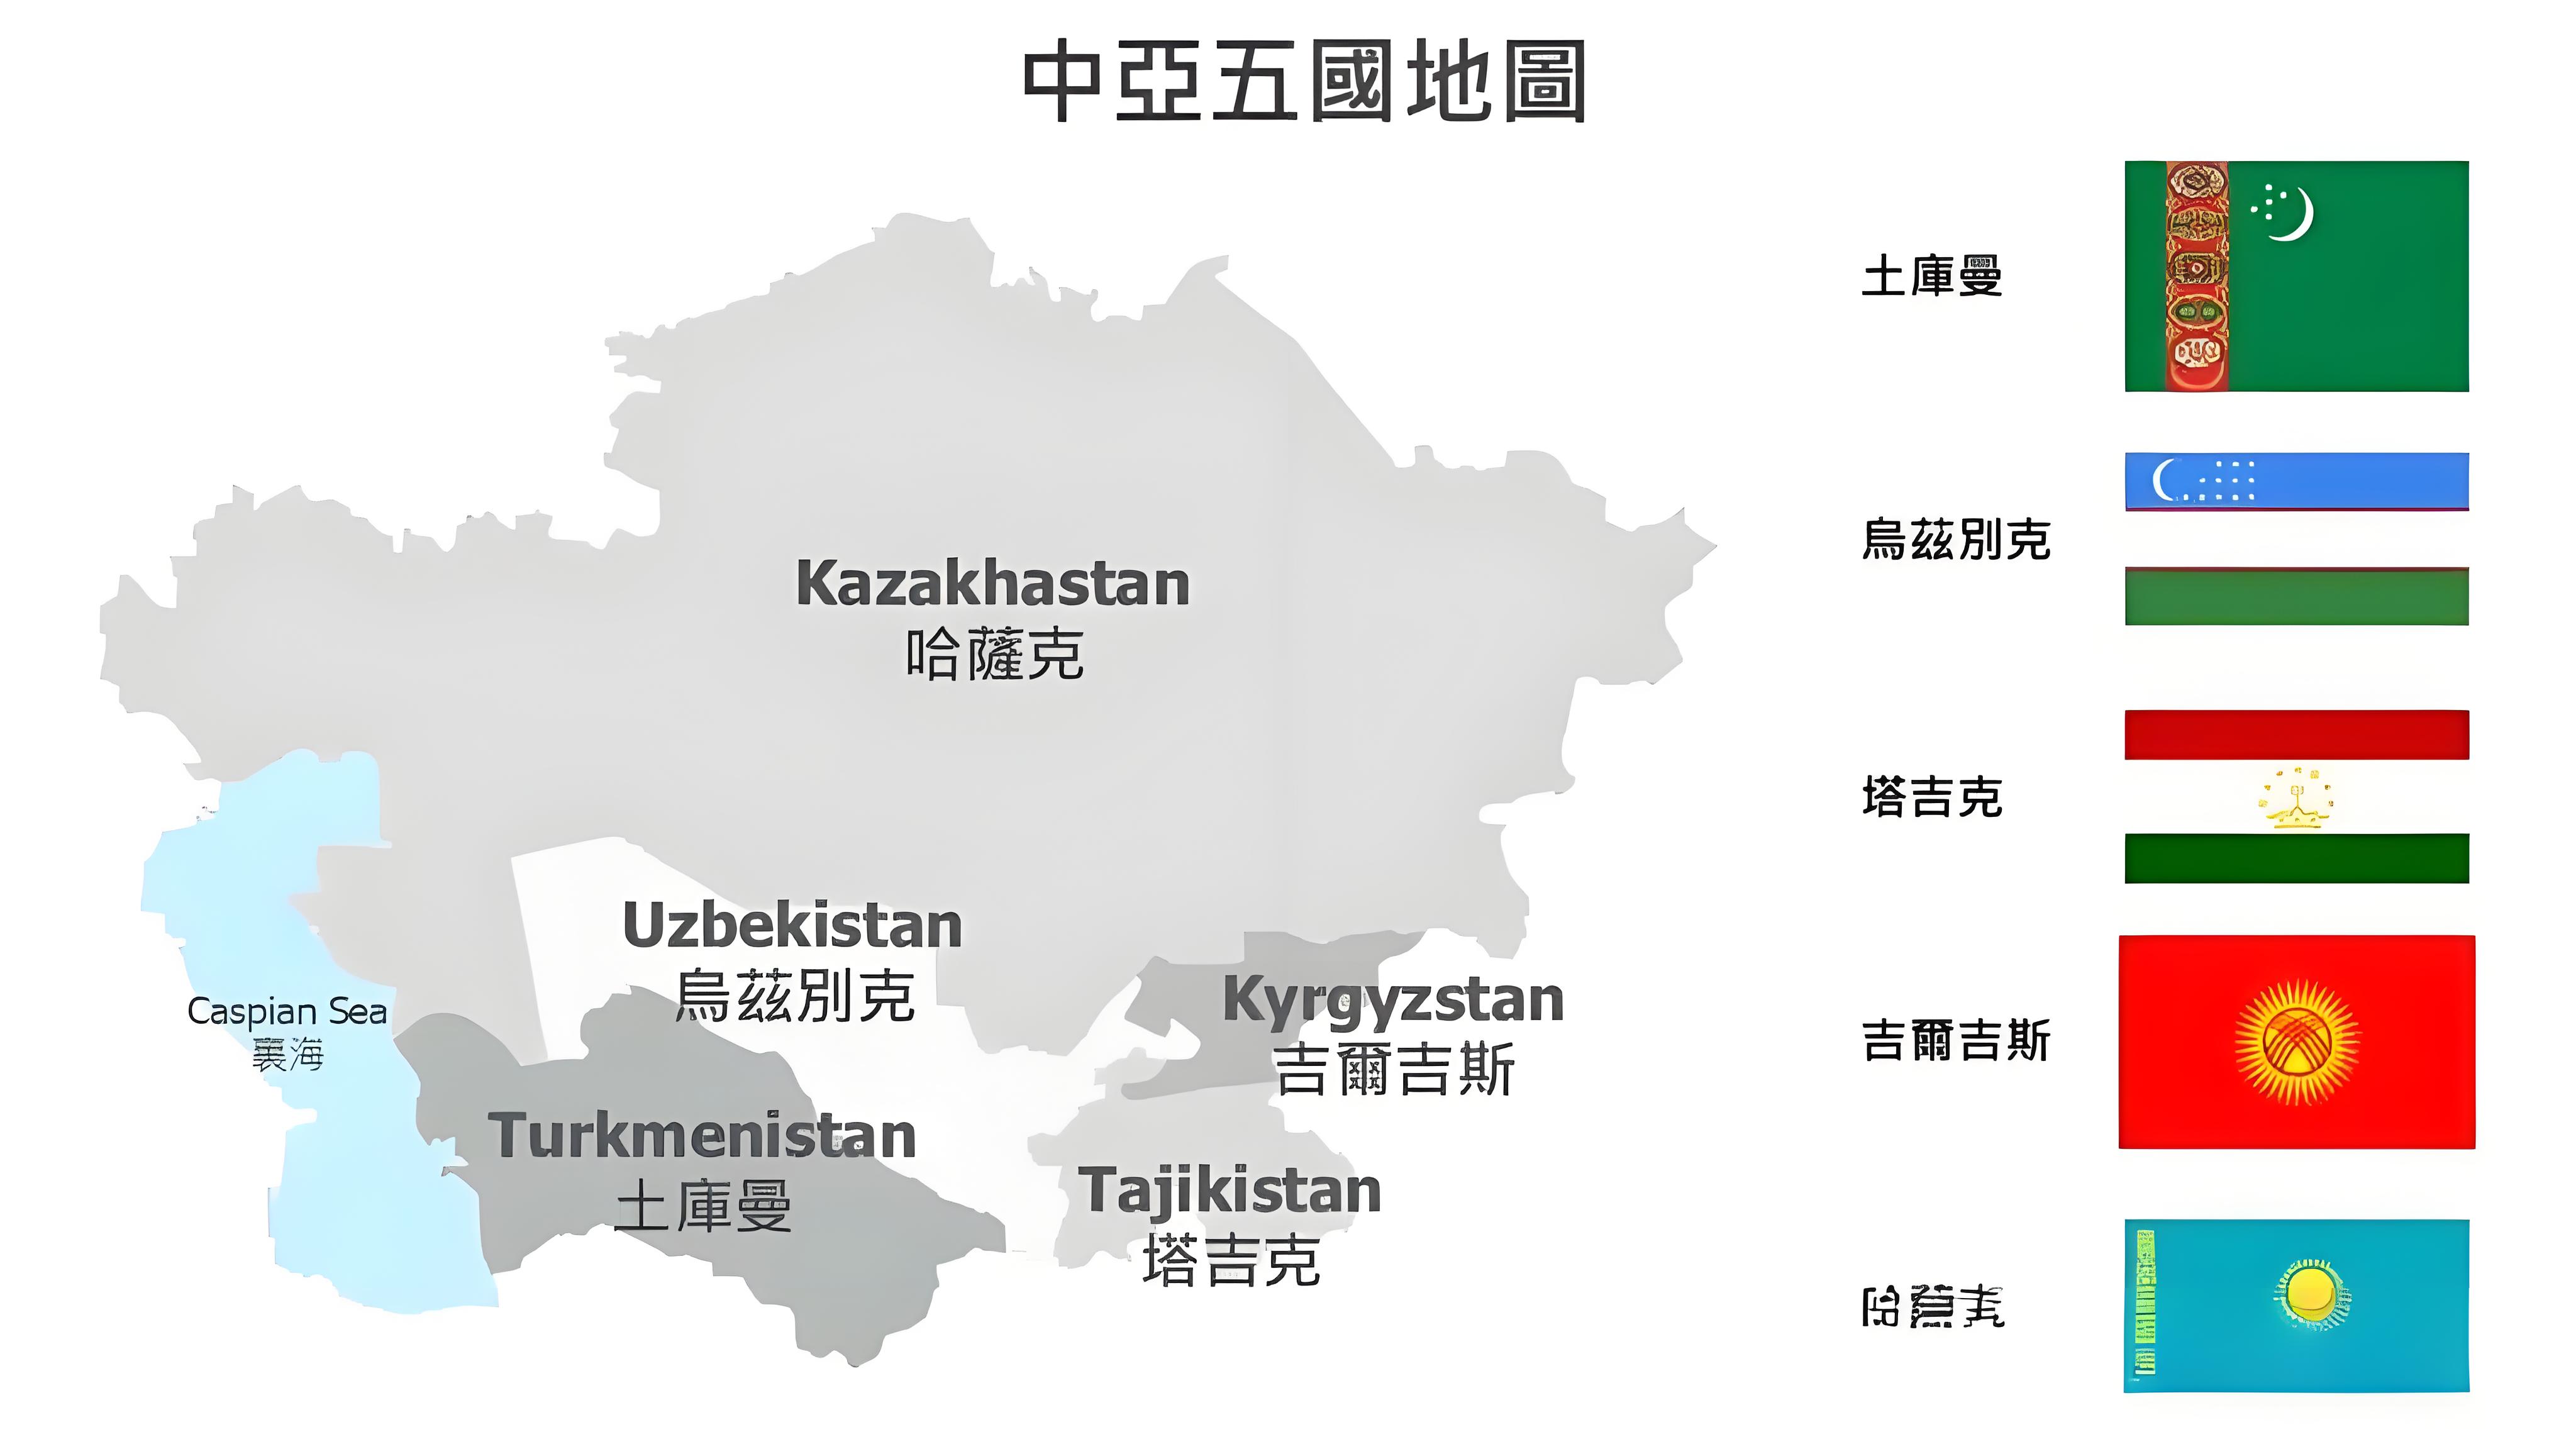
10 Eylül’de, küresel fotovoltaik sektöründe 2026 yılında politika ayarlarının çok yönlü özellikleri, piyasa yeniden yapılandırması ve teknolojik yineleme gibi gelişmelere yanıt olarak PWSOLAR, yılın ilk yarısındaki ihracat operasyon verilerine ve yurt dışı pazarlardan alınan geri bildirimlere dayalı yıllık piyasa öngörü raporunu yayımladı. Rapor, ürün yapısı optimizasyonu, yükselen pazarlara derinleşme ve entegre fotovoltaik–enerji depolama çözümlerinin sunumu olmak üzere üç boyutta sektördeki değişime yanıt vereceğini açıkça belirtiyor ve Latin Amerika ile Orta Asya gibi temel pazarlarda rekabet avantajlarını pekiştirecek.
Bu yılın başından bu yana, Çin'in fotovoltaik ihracatı 2023'ün ikinci yarısından beri süren düzenleme döngüsünü sona erdirdi. Yılın ilk yarısındaki toplam ihracat değeri yaklaşık 17 milyar ABD doları olup, bir önceki yıla göre %24,3 artış gösterdi. İhracat değeri büyüme hızı ilk kez ihracat hacminin büyüme hızını geçti ve sektör fiyatlarının toparlanma sinyali netleşti. Aynı zamanda küresel piyasa yapısı önemli değişiklikler yaşamaktadır: bileşen ihracatının oranı ilk kez %80'in altına düştü ve pil hücresi ihracatının oranı %12,1'den %18,6'ya yükseldi; bu durum, yurt dışı yerel bileşen üretim kapasitesinin genişlemesiyle birlikte üst akış pil hücresi talebindeki sürekli artışı yansıtmaktadır; Güneydoğu Asya, küresel modül ihracatında en büyük büyüme gösteren piyasa haline geldi; Orta Asya ülkeleri güneş fotovoltaik ve enerji depolama sistemleri için tedarik çabalarını artırdı. Arjantin ve Şili gibi Latin Amerika ülkelerinde dağıtılmış fotovoltaik sistemlere olan talep sürmekte.
PWSOLAR’ın ilgili işlerinden sorumlu kişi, 2026 yılında sektörün geçmişteki ‘düşük fiyat–yüksek hacim’ dış pazar modeline veda edeceğini ve ‘teknolojik güç, ürün uyumluluğu ve yerelleştirilmiş hizmetler temelli rekabet’ adı verilen yeni bir aşamaya gireceğini belirtti. Fotovoltaik ürünler için Katma Değer Vergisi ihracat iadesinin iptali ve pil ürünlerine uygulanan iade oranının Çin’de kademeli olarak azaltılması şeklindeki önceki politika düzenlemeleri, kısa vadeli olarak işletmelere bazı maliyet baskıları getirmiş olsa da uzun vadede sektörün verimsiz üretim kapasitelerini ortadan kaldırmasını zorlayacak ve ihracatın yüksek katma değerli yöne doğru gelişmesini teşvik edecektir. Bu değerlendirme doğrultusunda PWSOLAR, yılın ilk yarısında Arjantin ve Şili pazarlarına birden fazla parti fotovoltaik ürün teslim etmiştir. Latin Amerika’nın yüksek tuz sisli ve güçlü güneş ışığına sahip özel iklim koşullarına yanıt olarak modül ambalaj süreci özel olarak optimize edilmiş olup ürünlerin yerel alanda gerçek işletme verimliliği genel piyasaya kıyasla yaklaşık %6 artmıştır.
Yılın ikinci yarısı ve 2027 yılı için piyasaya yönelik olarak PWSOLAR üç ana yönde odaklanacak: Birincisi, fotovoltaik enerji depolama entegrasyonu küresel trendini takip ederek, tek bileşen ihracatını "fotovoltaik+enerji depolama" entegre sistem çözümüne dönüştürmek; bu yaklaşım, Orta Asya ve Latin Amerika’nın uzak bölgelerindeki güç şebekesi kararsızlığı sorunlarına uygun uygulama senaryolarını karşılayacak. İkincisi, farklı bölgesel pazarlara yönelik politika kurallarına dayalı farklandırılmış bir ürün matrisi oluşturmak; böylece ülkelerin ithalat sertifikasyon ve şebeke bağlantısı standartlarına uyum sağlanacak. Üçüncüsü, yurt dışı yerelleştirilmiş hizmet yeteneğini güçlendirmek; yerel müşterilere çözüm tasarımı, montaj rehberliği ve daha sonraki işletme-bakım süreçlerine kadar tam zincir destek sunmak; bu da saf fiyat rekabeti gibi geleneksel bir yaklaşımdan kopmayı sağlayacak.
Sektör verileri, Çin'in fotovoltaik modül üretim kapasitesinin şu anda küresel toplamın yaklaşık %80'ini oluşturduğunu göstermektedir. 2026 yılının ilk yarısında Çinli fotovoltaik şirketlerin yurt dışı modül üretim kapasitesi toplamı 120 GW'ı aşmış ve 2024 yılının sonuna kıyasla iki katına çıkmıştır. Küresel yerleşim için temel olgunlaşmıştır. PWSOLAR, küresel enerji güvenliği talebinin sürekli artması ve çoğu ülkede enerji dönüşümünün hızlanması arka planında fotovoltaik sektörün uzun vadeli büyüme mantığının değişmediğini düşünmektedir. Şirketlerin yeni küresel rekabette sağlam bir yer edinmesi için yalnızca piyasa yapısal değişimlerine aktif olarak uyum sağlamaları ve teknoloji ile hizmetlerle temel engeller inşa etmeleri gerekir.
Küresel güneş enerjisi sektörü büyük bir dönüşüm yaşamaktadır.
Birçok yıl boyunca güneş enerjisi üretimi, son derece entegre uluslararası tedarik zincirlerinden yararlanmıştır. Hammaddeler, hücreler, modüller, invertörler ve diğer bileşenler hızla büyüyen pazarlara ulaşmak için sınır ötesi hareket etmiştir.
Ancak 2026 yılında ticaret politikaları, tarifeler, yerel üretim gereksinimleri ve jeopolitik unsurlar, güneş enerjisi sektöründe çok daha büyük bir rol oynamaktadır.
Ticaret Politikası Stratejik Bir Faktör Haline Geliyor
Günümüzde güneş enerjisi şirketleri yalnızca üretim maliyetlerini değil, çok daha fazlasını göz önünde bulundurmalıdır.
Tarifeler, ithalat düzenlemeleri, yerel içerik gereksinimleri ve tedarik zinciri politikaları, bir güneş enerjisi projesinin nihai maliyetini önemli ölçüde etkileyebilir.
Amerika Birleşik Devletleri özellikle önemli bir örnektir.
Son ABD ticaret önlemleri arasında polisilikon, waferler, hücreler ve güneş panellerini kapsayan tarifeler ile bir fiyat tabanı mekanizması yer almaktadır. Bu önlemler, yerel tedarik zincirlerini güçlendirmeyi amaçlamaktadır; ancak üreticiler ve alıcılar üzerindeki pratik etkileri sektör için hâlâ önemli bir konudur.
Bu, hükümet politikalarının tüm güneş enerjisi tedarik zincirinin ekonomisini nasıl etkileyebileceğini göstermektedir.
Tedarik Zinciri Yerelleşmesi Hızlanıyor
Birkaç büyük pazarda hükümetler, ulusal veya bölgesel üretim faaliyetlerini teşvik etmektedir.
Amaç yalnızca istihdam yaratmak değil, aynı zamanda enerji güvenliğini artırmak ve yurt dışına bağlı tedarik zincirlerine olan bağımlılığı azaltmaktır.
Sonuç olarak, güneş enerjisi üretimi coğrafi olarak daha çeşitlendirilmektedir.
Şirketler, Kuzey Amerika, Güneydoğu Asya, Orta Doğu, Hindistan ve diğer bölgelerde üretim ve montaj tesisleri kurmayı değerlendirmektedir.
Ancak yerelleşme aynı zamanda zorluklar da yaratmaktadır.
Kurulu üretim merkezlerinin dışında fabrikalar inşa etmek, üretim maliyetlerini artırabilir, önemli yatırım gerektirebilir ve yeni lojistik ile operasyonel karmaşıklıklara yol açabilir.
Maliyet Hâlâ Önemlidir
Yerelleşme eğilimine rağmen, maliyet rekabetçiliği hâlâ kritik öneme sahiptir.
Güneş enerjisi, diğer elektrik üretim biçimleriyle rekabet etmek zorundadır ve proje geliştiricileri, elektriğin toplam maliyetine odaklanmaya devam etmektedir.
Bu, üreticilerin yerelleşmeyi verimlilikle dengelemesi gerektiğini gösterir.
Otomasyon, ileri imalat teknolojileri, daha yüksek verimli hücreler ve daha iyi tedarik zinciri yönetimi, maliyet farkını azaltmaya yardımcı olabilir.
İzlenebilirlik Daha Da Önem Kazanıyor
Uluslararası güneş enerjisi alıcıları için tedarik zinciri şeffaflığı da giderek daha önemli hâle gelmektedir.
Müşteriler ve hükümetler, ham maddelerin nereden geldiğini, ürünlerin nerede üretildiğini ve tedarikçilerin geçerli düzenlemelere uyup uymadığını anlamak istemektedir.
Dolayısıyla izlenebilirlik rekabet avantajı haline gelebilir.
Açık belgeler, sertifikalar ve tedarik zinciri bilgileri sunabilen tedarikçiler, uluslararası projelere teklif verirken avantaj elde edebilir.
Çin, Küresel Güneş Enerjisi Sektöründe Hâlâ Önemlidir
Çin, küresel güneş enerjisi üretiminde merkezî bir rolü sürdürmektedir.
Ancak küresel PV endüstrisi, coğrafi olarak giderek daha çeşitlendirilmektedir.
Kurulu üretim merkezlerinin tamamen yerini almak yerine, ortaya çıkan model, uluslararası tedarik zincirleriyle bağlantılı çoklu bölgesel üretim merkezlerinden oluşabilir.
Uluslararası müşteriler için bu durum hem daha fazla seçenek hem de daha fazla karmaşıklık yaratmaktadır.
Alıcılar, yalnızca ürün fiyatını ve teknik özelliklerini değil; aynı zamanda üretim yerini, tarife riskini, teslimat süresini, sertifikalandırmayı ve uzun vadeli tedarik istikrarını da değerlendirmelidir.
Uluslararası Alıcılar Ne Aramalıdır?
Bu değişen ortamda alıcılar, güneş enerjisi tedarikçileri seçerken birkaç faktörü göz önünde bulundurmalıdır.
Birincisi, ürün kalitesi.
Düşük fiyatlar cazip olsa da güvenilirlik ve uzun vadeli performans, projenin getirisini doğrudan etkiler.
İkincisi, tedarik zinciri şeffaflığı.
Açık belgelendirme, alıcıların düzenleyici ve gümrük risklerini yönetmesine yardımcı olabilir.
Üçüncüsü, uluslararası deneyim.
Farklı pazarlara aşina tedarikçiler, sertifikasyon, ambalaj, lojistik ve proje gereksinimlerini daha iyi anlama konumundadır.
Dördüncüsü, teslimat kapasitesi.
Hızla değişen bir piyasada, kararlı üretim kapasitesi ve güvenilir lojistik fiyat kadar önemli olabilir.
Son olarak, teknik destek.
Güneş enerjisi projeleri daha karmaşık hâle geldikçe, müşteriler giderek daha fazla mühendislik desteği ve teknik çözümler sunabilen tedarikçilere ihtiyaç duymaktadır.
Daha Çeşitli Bir Güneş Enerjisi Sektörü
Küresel güneş enerjisi tedarik zinciri, birkaç yıl önce var olan yapıya tam olarak geri dönmeyecek gibi görünüyor.
Bunun yerine sektör, daha çeşitlendirilmiş ve bölgeselleşmiş bir modele doğru ilerlemektedir.
Bu dönüşüm zorluklar yaratacak, ancak aynı zamanda fırsatlar da yaratacak.
Rekabetçi üretim, güçlü teknoloji, şeffaf tedarik zincirleri ve uluslararası hizmeti birleştirebilen şirketler, küresel güneş enerjisi gelişiminin bir sonraki aşamasında rekabete daha iyi hazırlanmış olacaklar.
Güneş enerjisi alıcıları için tedarikçi seçimi, artık sadece bir satın alma kararı değil, stratejik bir karar haline geliyor.
Fotovoltaik sektörün geleceği yalnızca fiyata bağlı olmayacak.
Teknoloji, güvenilirlik, tedarik zinciri direnci ve hızla değişen küresel pazara uyum sağlama yeteneği tarafından şekillendirilecek.

 EN