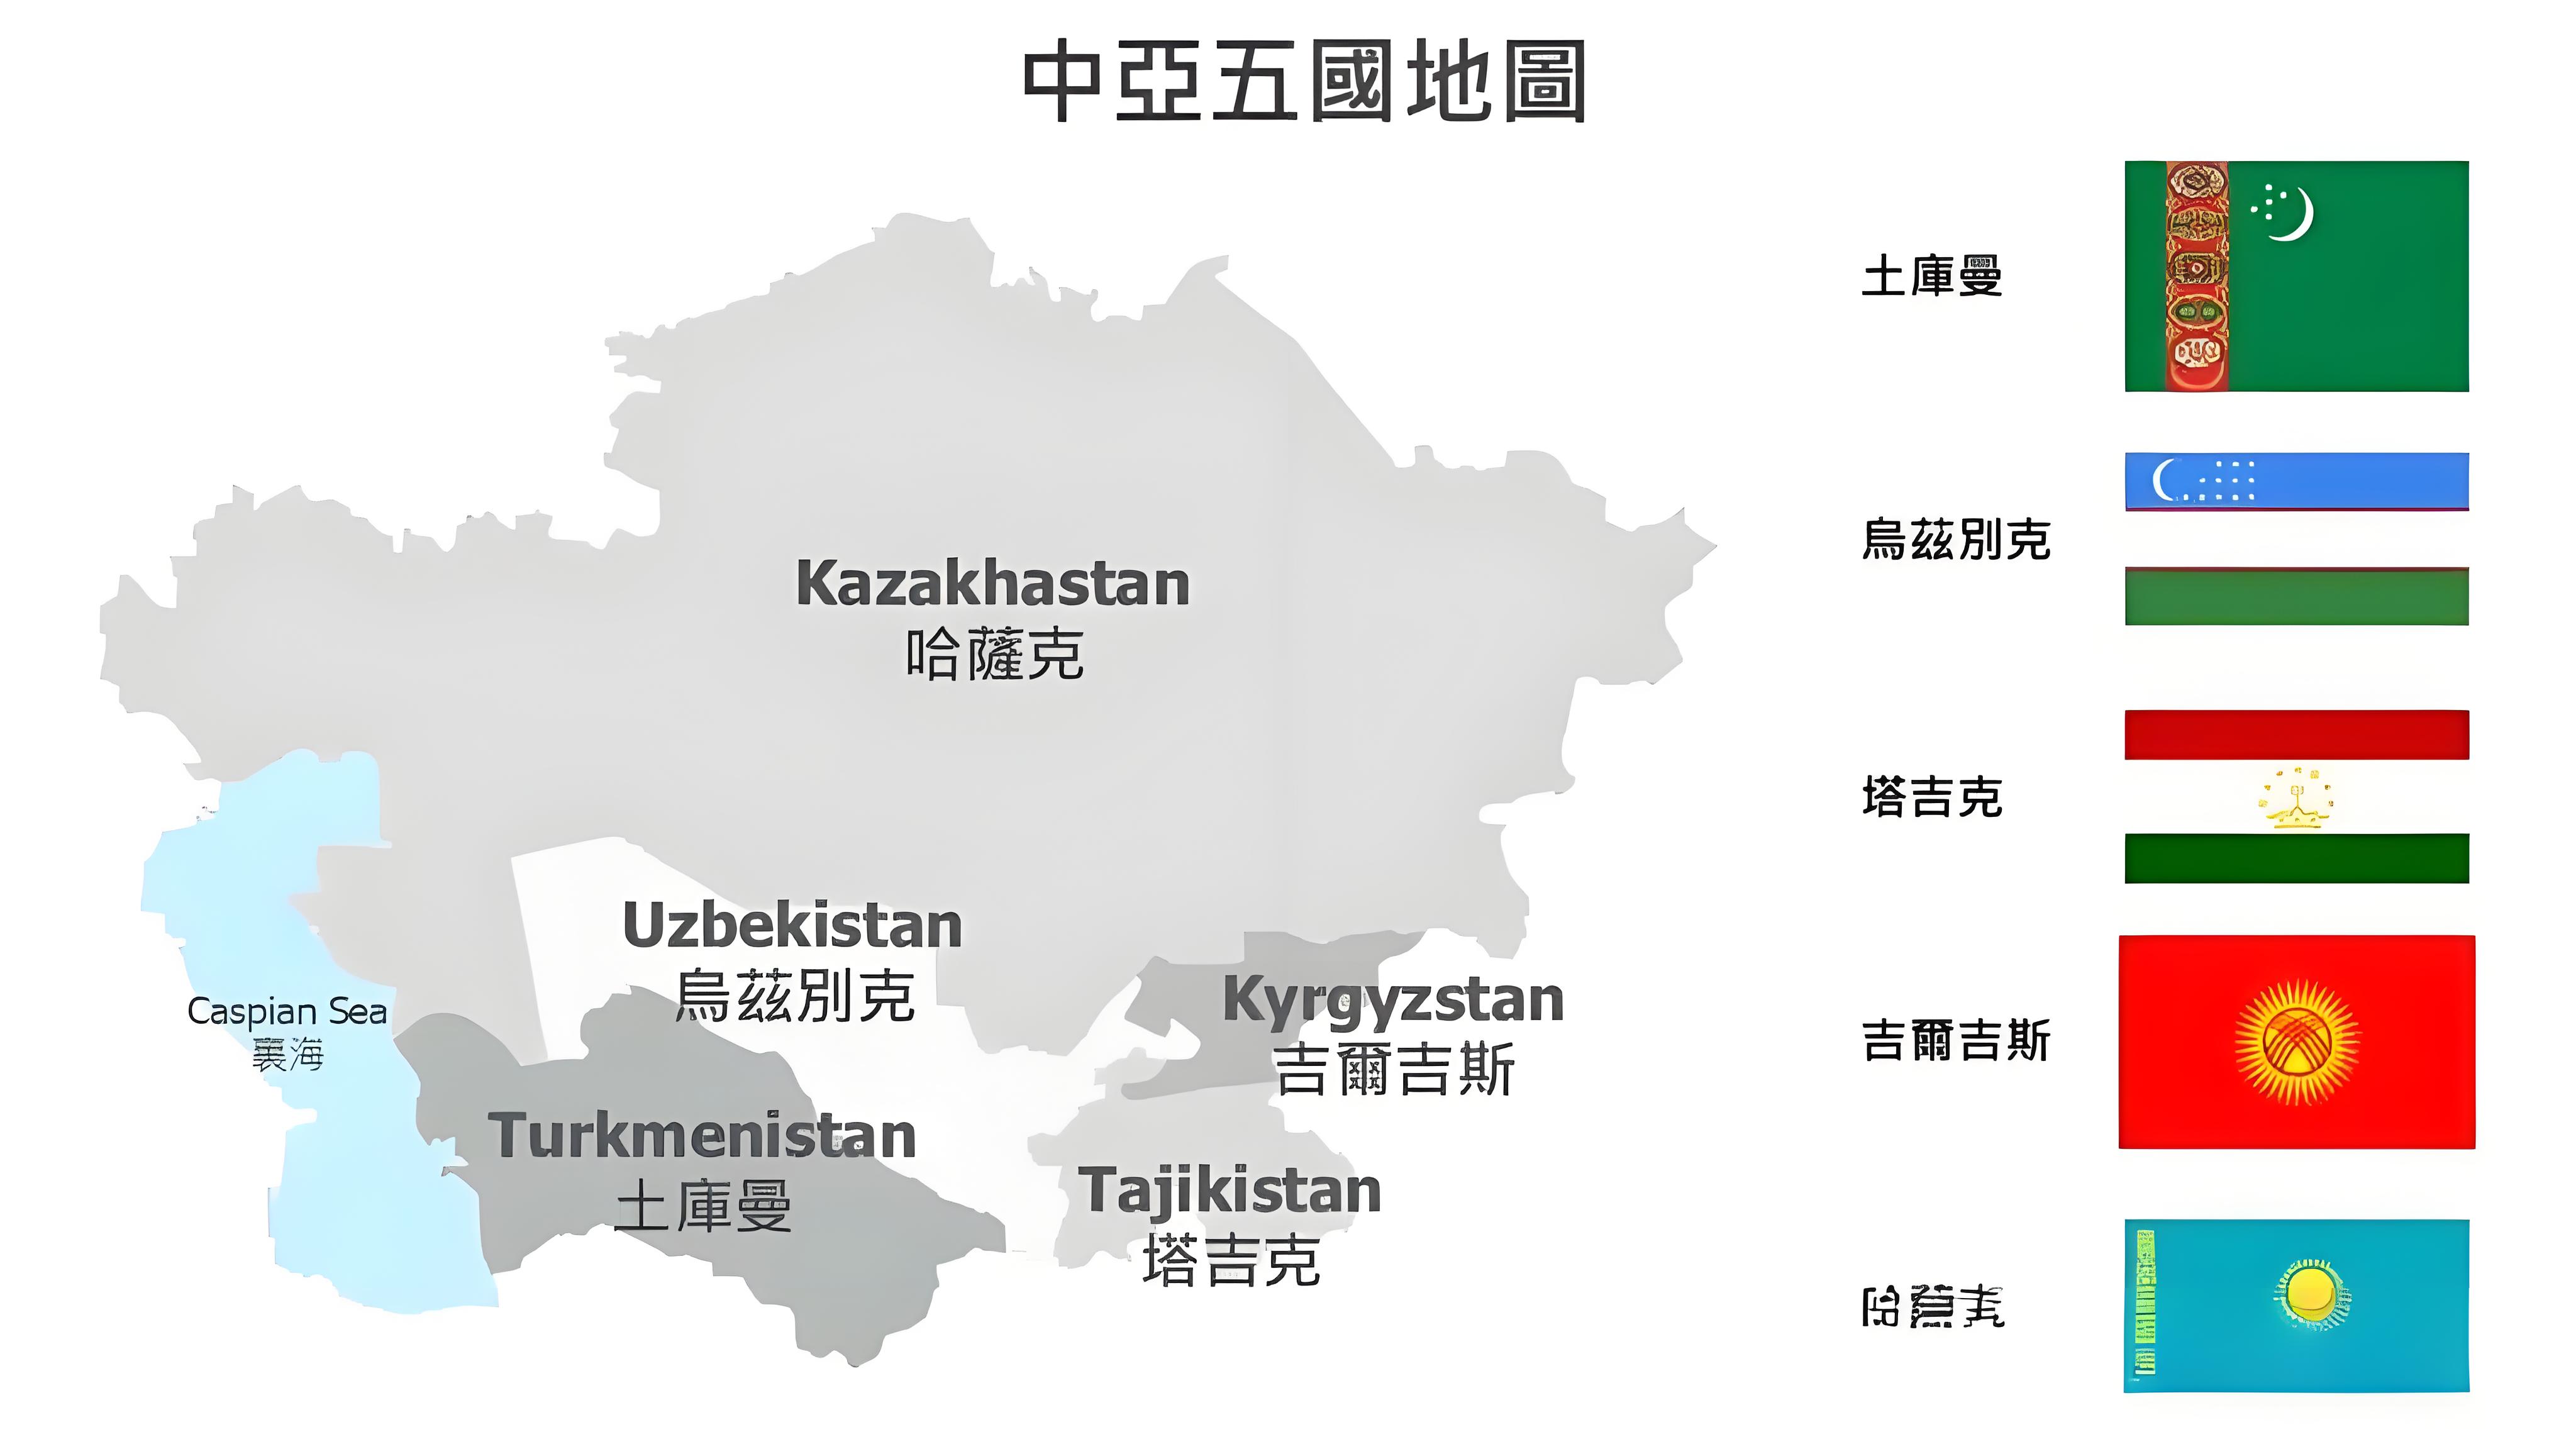
Noong Setyembre 10, bilang tugon sa maraming katangian ng mga pag-aadjust sa patakaran, pag-uulit ng istruktura ng merkado, at teknolohikal na pag-unlad sa pandaigdigang photovoltaic na industriya noong 2026, inilabas ng PWSOLAR ang kanyang taunang ulat sa pananaw sa merkado batay sa datos ng operasyon sa export noong unang kalahati ng taon at sa feedback mula sa mga merkado sa ibang bansa. Malinaw na sinabi ng ulat na tatalakayin nito ang mga pagbabago sa industriya sa tatlong aspeto: optimisasyon ng istruktura ng produkto, pagpapalalim sa mga emerging market, at pagpapalabas ng mga integrated photovoltaic at energy storage na solusyon, at palalakasin ang kanyang kompetitibong mga kalamangan sa mga pangunahing merkado tulad ng Latin America at Central Asia.
Mula pa noong simula ng taong ito, natapos na ang siklo ng pag-aadjust ng mga export ng photovoltaic mula sa Tsina simula noong ikalawang kalahati ng 2023. Ang kabuuang halaga ng export noong unang kalahati ng taon ay humigit-kumulang sa $17 bilyon US, isang pagtaas na 24.3% kumpara sa parehong panahon noong nakaraang taon. Ang rate ng paglago ng halaga ng export ay lumampas na sa rate ng paglago ng dami ng export para sa unang beses, at malinaw na ang senyal ng pagbangon muli ng presyo sa industriya. Kasabay nito, ang global na market landscape ay nasa gitna ng malalim na pagbabago: ang bahagdan ng mga export na component ay bumaba sa ilalim ng 80% para sa unang beses, habang ang bahagdan ng mga export na battery cell ay tumaas mula sa 12.1% hanggang 18.6%, na sumasalamin sa patuloy na pagtaas ng demand sa upstream na battery cell dahil sa pagpapalawak ng lokal na kakayahan sa produksyon ng component sa ibang bansa; ang Timog-Silangang Asya ay naging ang pinakamalaking bagong merkado para sa global na module exports, habang ang mga bansa sa Gitnang Asya ay nagpapalakas ng kanilang mga pagsisikap sa pagbili ng solar photovoltaic at energy storage systems. Patuloy na lumalabas ang demand para sa distributed photovoltaics sa mga bansa sa Latin America tulad ng Argentina at Chile.
Ang taong responsable sa kaugnay na negosyo ng PWSOLAR ay nagsabi na noong 2026, ang industriya ay magpapakamatay sa nakaraang modelo sa labas ng bansa na "mababang presyo, mataas na dami" at pumasok sa isang bagong yugto ng "kompetisyon batay sa lakas ng teknolohiya, kakayahang umangkop ng produkto, at lokal na serbisyo." Ang nakaraang pag-aadjust ng patakaran—tulad ng pagkansela sa buwis sa pagbili (VAT) na ibinabalik sa mga produktong photovoltaic at unti-unting pagbawas sa rate ng rebate para sa mga produktong battery sa Tsina—ay nagdulot ng ilang presyon sa gastos sa mga kumpanya sa maikling panahon, ngunit sa mahabang panahon, ito ay pipilitin ang industriya na tanggalin ang hindi episyente na kakayahan sa produksyon at hikayatin ang pagtaas ng antas ng mga export patungo sa mataas na halaga. Batay sa penilong ito, ang PWSOLAR ay natapos na ang pagpapadala ng maraming batch ng mga produktong photovoltaic sa mga merkado ng Argentina at Chile noong unang kalahati ng taon. Upang tugunan ang espesyal na kondisyon ng klima sa Latin America—tulad ng mataas na salt spray at malakas na sikat ng araw—ang proseso ng pagpapakete ng module ay partikular na in-optimize, at ang aktwal na kahusayan ng operasyon ng mga produkto sa lugar ay tumaas ng humigit-kumulang 6% kumpara sa pangkalahatang merkado.
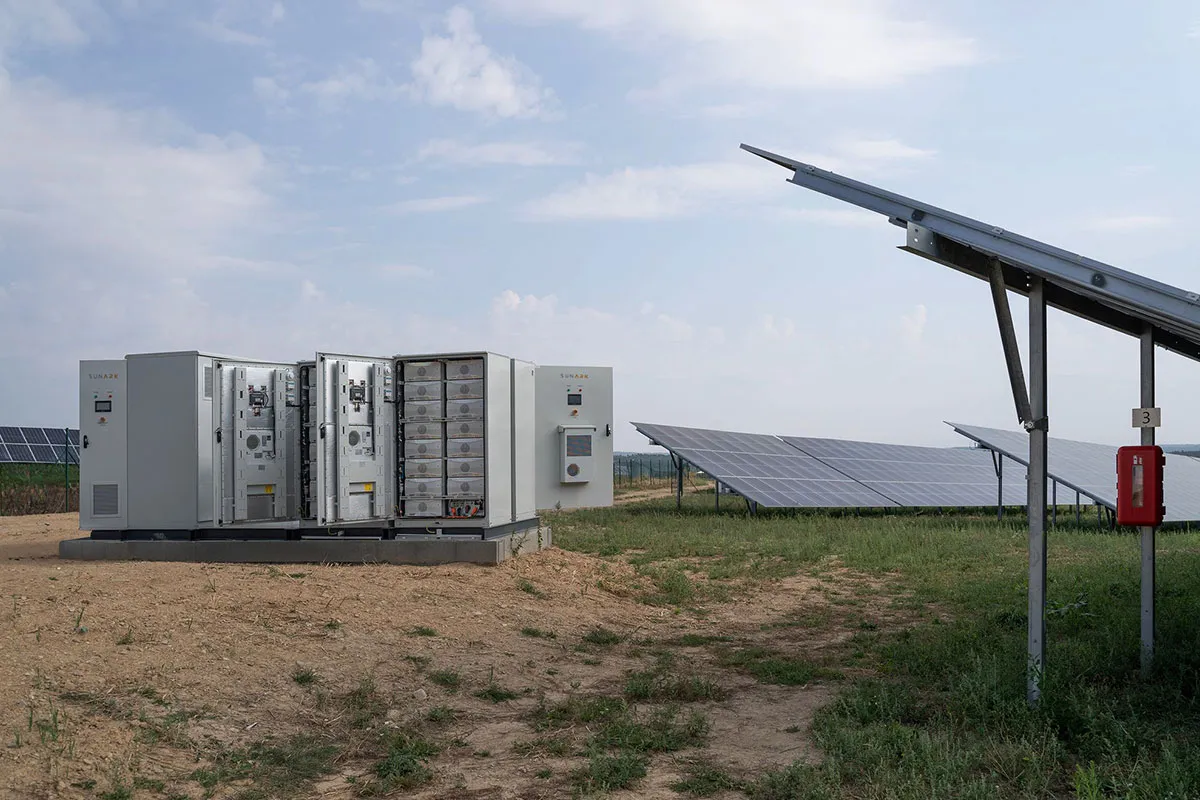
Sa harap ng merkado sa ikalawang kalahati ng taon at noong 2027, ang PWSOLAR ay magtuon sa tatlong pangunahing direksyon: una, sumabay sa pandaigdigang uso ng pagsasama ng photovoltaic at energy storage, palawakin ang pag-export ng mga hiwa-hiwang bahagi patungo sa isang buong sistema na solusyon na "photovoltaic + energy storage", na umaayon sa mga senaryo ng aplikasyon kung saan kulang ang katatagan ng grid sa malalayong lugar ng Central Asia at Latin America; pangalawa, itatag ang isang naiibang matrix ng produkto batay sa mga patakaran at alituntunin para sa iba’t ibang rehiyonal na merkado, upang umangkop sa mga kinakailangan sa sertipikasyon ng importasyon at sa mga pamantayan sa grid connection ng iba’t ibang bansa; at pangatlo, palakasin ang kakayahan sa lokal na serbisyo sa ibang bansa, na nagbibigay ng suporta sa buong proseso para sa mga lokal na customer — mula sa disenyo ng solusyon, gabay sa pag-install, hanggang sa operasyon at pangangalaga pagkatapos — na umalis sa lumang daan ng purong kompetisyon batay sa presyo.
Ang mga datos mula sa industriya ay nagpapakita na ang kakayahan ng Tsina sa produksyon ng photovoltaic module ay sumasakop ng humigit-kumulang 80% ng kabuuang pandaigdigang produksyon. Sa unang kalahati ng 2026, ang kabuuang kakayahan sa produksyon ng module sa labas ng bansa ng mga Tsino na kumukuha ng photovoltaic ay lumampas na sa 120GW, na doble ang halaga kumpara sa katapusan ng 2024. Ang pundasyon para sa pandaigdigang pagkakalat ay kumpleto na. Naniniwala ang PWSOLAR na sa ilalim ng patuloy na pagtaas ng pangangailangan sa pandaigdigang seguridad sa enerhiya at mabilis na pagbabago ng sektor ng enerhiya sa karamihan ng mga bansa, ang pangmatagalang lohika ng paglago ng industriya ng photovoltaic ay hindi nabago. Ang tanging paraan upang matatag na makilahok sa bagong yugto ng pandaigdigang kompetisyon ay ang aktibong pag-aadjust sa mga istruktural na pagbabago ng merkado at ang pagbuo ng mga pangunahing hadlang gamit ang teknolohiya at serbisyo.
Ang pandaigdigang industriya ng solar ay kasalukuyang nakakaranas ng malaking pagbabago.
Maraming taon nang nakikinabang ang paggawa ng solar mula sa lubos na naka-integrate na pandaigdigang supply chain. Ang mga materyales, mga cell, mga module, mga inverter at iba pang bahagi ay lumilipat sa iba't ibang bansa upang makarating sa mga merkado na mabilis na lumalawak.
Noong 2026, gayunman, ang mga patakaran sa kalakalan, mga buwis sa importasyon, mga kinakailangan sa lokal na produksyon at mga konsiderasyong heopolitikal ay naglalaro ng mas malaking papel sa industriya ng solar.
Ang Patakaran sa Kalakalan Ay Naging Isang Estratehikong Salik
Kailangan ngayon ng mga kumpanya ng solar na isaalang-alang ang higit pa sa mga gastos sa paggawa.
Ang mga buwis sa importasyon, mga regulasyon sa importasyon, mga kinakailangan sa lokal na nilalaman at mga patakaran sa supply chain ay maaaring makaimpluwensya nang malaki sa panghuling gastos ng isang proyektong solar.
Ang Estados Unidos ay isang partikular na mahalagang halimbawa.
Kasalukuyang mga hakbang sa kalakalan ng US ay kasama ang mga buwis at mekanismo ng price-floor para sa polysilicon, wafers, cells at solar panels. Ang mga hakbang na ito ay idinisenyo upang palakasin ang mga lokal na supply chain, ngunit ang kanilang praktikal na epekto sa mga tagapagawa at mga bumibili ay nananatiling mahalagang isyu para sa industriya.
Ito ay nagpapakita kung paano maaaring impluwensyahan ng patakaran ng pamahalaan ang ekonomiya ng buong supply chain ng solar.
Ang Lokalisasyon ng Supply Chain ay Pabilis na Nagaganap
Ang mga pamahalaan sa ilang pangunahing merkado ay kumikilala at sumusuporta sa lokal o rehiyonal na pagmamanupaktura.
Ang layunin ay hindi lamang ang paglikha ng mga trabaho, kundi pati na rin ang pagpapabuti ng seguridad sa enerhiya at ang pagbawas ng pag-aasal sa mga supply chain mula sa ibang bansa.
Dahil dito, ang pagmamanupaktura ng solar ay naging mas heograpikal na nababalanseng.
Ang mga kumpanya ay sumusuri sa mga pasilidad para sa produksyon at pag-aassemble sa Hilagang Amerika, Timog-Silangang Asya, Gitnang Silangan, India, at iba pang rehiyon.
Gayunman, ang lokalisasyon ay nagdudulot din ng mga hamon.
Ang pagtatayo ng mga pabrika sa labas ng mga itinatag na sentro ng pagmamanupaktura ay maaaring magdulot ng mas mataas na gastos sa produksyon, nangangailangan ng malaking investido, at lumilikha ng bagong logistical at operasyonal na kumplikadong.
Ang Presyo Ay Nananaig Pa Rin
Kahit na may trend patungo sa lokalisasyon, ang kakayahang makipagkumpitensya sa presyo ay nananatiling napakahalaga.
Ang solar power ay kailangang makipagkumpitensya sa iba pang anyo ng pagbuo ng kuryente, at ang mga developer ng proyekto ay patuloy na nakatuon nang husto sa kabuuang gastos ng kuryente.
Ibig sabihin nito na kailangan ng mga tagagawa na balansehin ang lokal na produksyon at kahusayan.
Ang awtomasyon, mga advanced na teknolohiya sa pagmamanufaktura, mga selula na may mas mataas na kahusayan, at mas mahusay na pamamahala ng supply chain ay maaaring tumulong na bawasan ang agwat sa gastos.
Lumalaking Kahalagahan ng Trackability
Para sa mga internasyonal na buyer ng solar, ang transparency ng supply chain ay lumalaki rin ang kahalagahan.
Gusto ng mga customer at pamahalaan nang mas malalim na unawain kung saan nagmumula ang mga hilaw na materyales, kung saan ginagawa ang mga produkto, at kung ang mga supplier ay sumusunod sa mga aplikableng regulasyon.
Kaya naman, ang trackability ay maaaring maging isang kompetitibong kalamangan.
Ang mga supplier na kayang magbigay ng malinaw na dokumentasyon, sertipikasyon, at impormasyon tungkol sa supply chain ay maaaring may kalamangan kapag nakikipagkumpitensya para sa mga internasyonal na proyekto.
Nanatiling Mahalaga ang Tsina sa Pandaigdigang Industriya ng Solar
Patuloy na gumagampan ng sentral na tungkulin ang Tsina sa pandaigdigang pagmamanupaktura ng solar.
Gayunman, ang pandaigdigang PV na industriya ay naging mas heograpikal na nabahagi.
Sa halip na lubos na palitan ang mga itinatag na sentro ng pagmamanupaktura, maaaring kasali ang kabilang modelo sa maraming rehiyonal na sentro ng produksyon na konektado sa pamamagitan ng pandaigdigang supply chain.
Para sa mga internasyonal na customer, ito ay lumilikha ng parehong higit na pagpipilian at higit na kumplikado.
Kailangan ng mga buyer na suriin hindi lamang ang presyo ng produkto at teknikal na mga tukoy, kundi pati na rin ang lokasyon ng pagmamanupaktura, eksposur sa taripa, oras ng pagpapadala, sertipikasyon, at pangmatagalang katatagan ng suplay.
Ano ang Dapat Hanapin ng mga Internasyonal na Buyer?
Sa kapaligirang ito na nagbabago, dapat isaalang-alang ng mga buyer ang ilang kadahilanan kapag pinipili ang mga supplier ng solar.
Una, kalidad ng produkto.
Ang mababang presyo ay nakakaakit, ngunit ang katiyakan at pangmatagalang pagganap ay direktang nakaaapekto sa kita ng proyekto.
Pangalawa, transparency ng supply chain.
Ang malinaw na dokumentasyon ay makatutulong sa mga bumibili na pamahalaan ang mga panganib na may kinalaman sa regulasyon at aduana.
Pangatlo, ang internasyonal na karanasan.
Ang mga supplier na pamilyar sa iba't ibang merkado ay mas handa upang maunawaan ang mga kinakailangan sa sertipikasyon, pakete, logistics, at proyekto.
Pang-apat, ang kakayahang magbigay.
Sa isang mabilis na nagbabagong merkado, ang matatag na kakayahang mag-produce at maaasahang logistics ay maaaring magkaroon ng parehong halaga tulad ng presyo.
Sa huli, ang suportang teknikal.
Dahil ang mga proyektong solar ay naging mas kumplikado, ang mga customer ay bawal na kailangan ng mga supplier na kayang magbigay ng tulong sa engineering at mga solusyon sa teknikal.
Isang Mas Diversipikadong Industriya ng Solar
Hindi malamang na babalik ang global na supply chain ng solar sa eksaktong parehong istruktura na umiiral ilang taon na ang nakalilipas.
Sa halip, ang industriya ay papalapit sa isang mas diversipikado at rehiyonal na modelo.
Ang pagbabagong ito ay magdudulot ng mga hamon, ngunit magbubukas din ito ng mga oportunidad.
Ang mga kumpanya na kayang pagsamahin ang mapagkumpitensyang produksyon, malakas na teknolohiya, transparent na supply chain, at internasyonal na serbisyo ay mas mainam na nakahanda para makipagkompetensya sa susunod na yugto ng pandaigdigang pag-unlad ng solar energy.
Para naman sa mga bumibili ng solar energy, ang pagpili ng supplier ay naging isang estratehikong desisyon imbes na simpleng pagbili lamang.
Ang kinabukasan ng PV industry ay hindi matutukoy ng presyo lamang.
Ito ay nabubuo ng teknolohiya, katiyakan, katatagan ng supply chain, at kakayahan na umangkop sa mabilis na nagbabagong pandaigdigang merkado.

 EN