Le 10 septembre, en réponse aux multiples caractéristiques des ajustements politiques, de la restructuration du marché et de l’itération technologique dans le secteur photovoltaïque mondial en 2026, PWSOLAR a publié son rapport annuel sur les perspectives du marché, fondé sur les données d’exploitation à l’exportation du premier semestre de l’année et sur les retours des marchés étrangers. Ce rapport précise qu’il répondra aux évolutions du secteur selon trois axes : l’optimisation de la structure des produits, l’approfondissement de la pénétration sur les marchés émergents et la fourniture de solutions intégrées photovoltaïque-stockage d’énergie, afin de renforcer ses avantages concurrentiels sur des marchés clés tels que l’Amérique latine et l’Asie centrale.
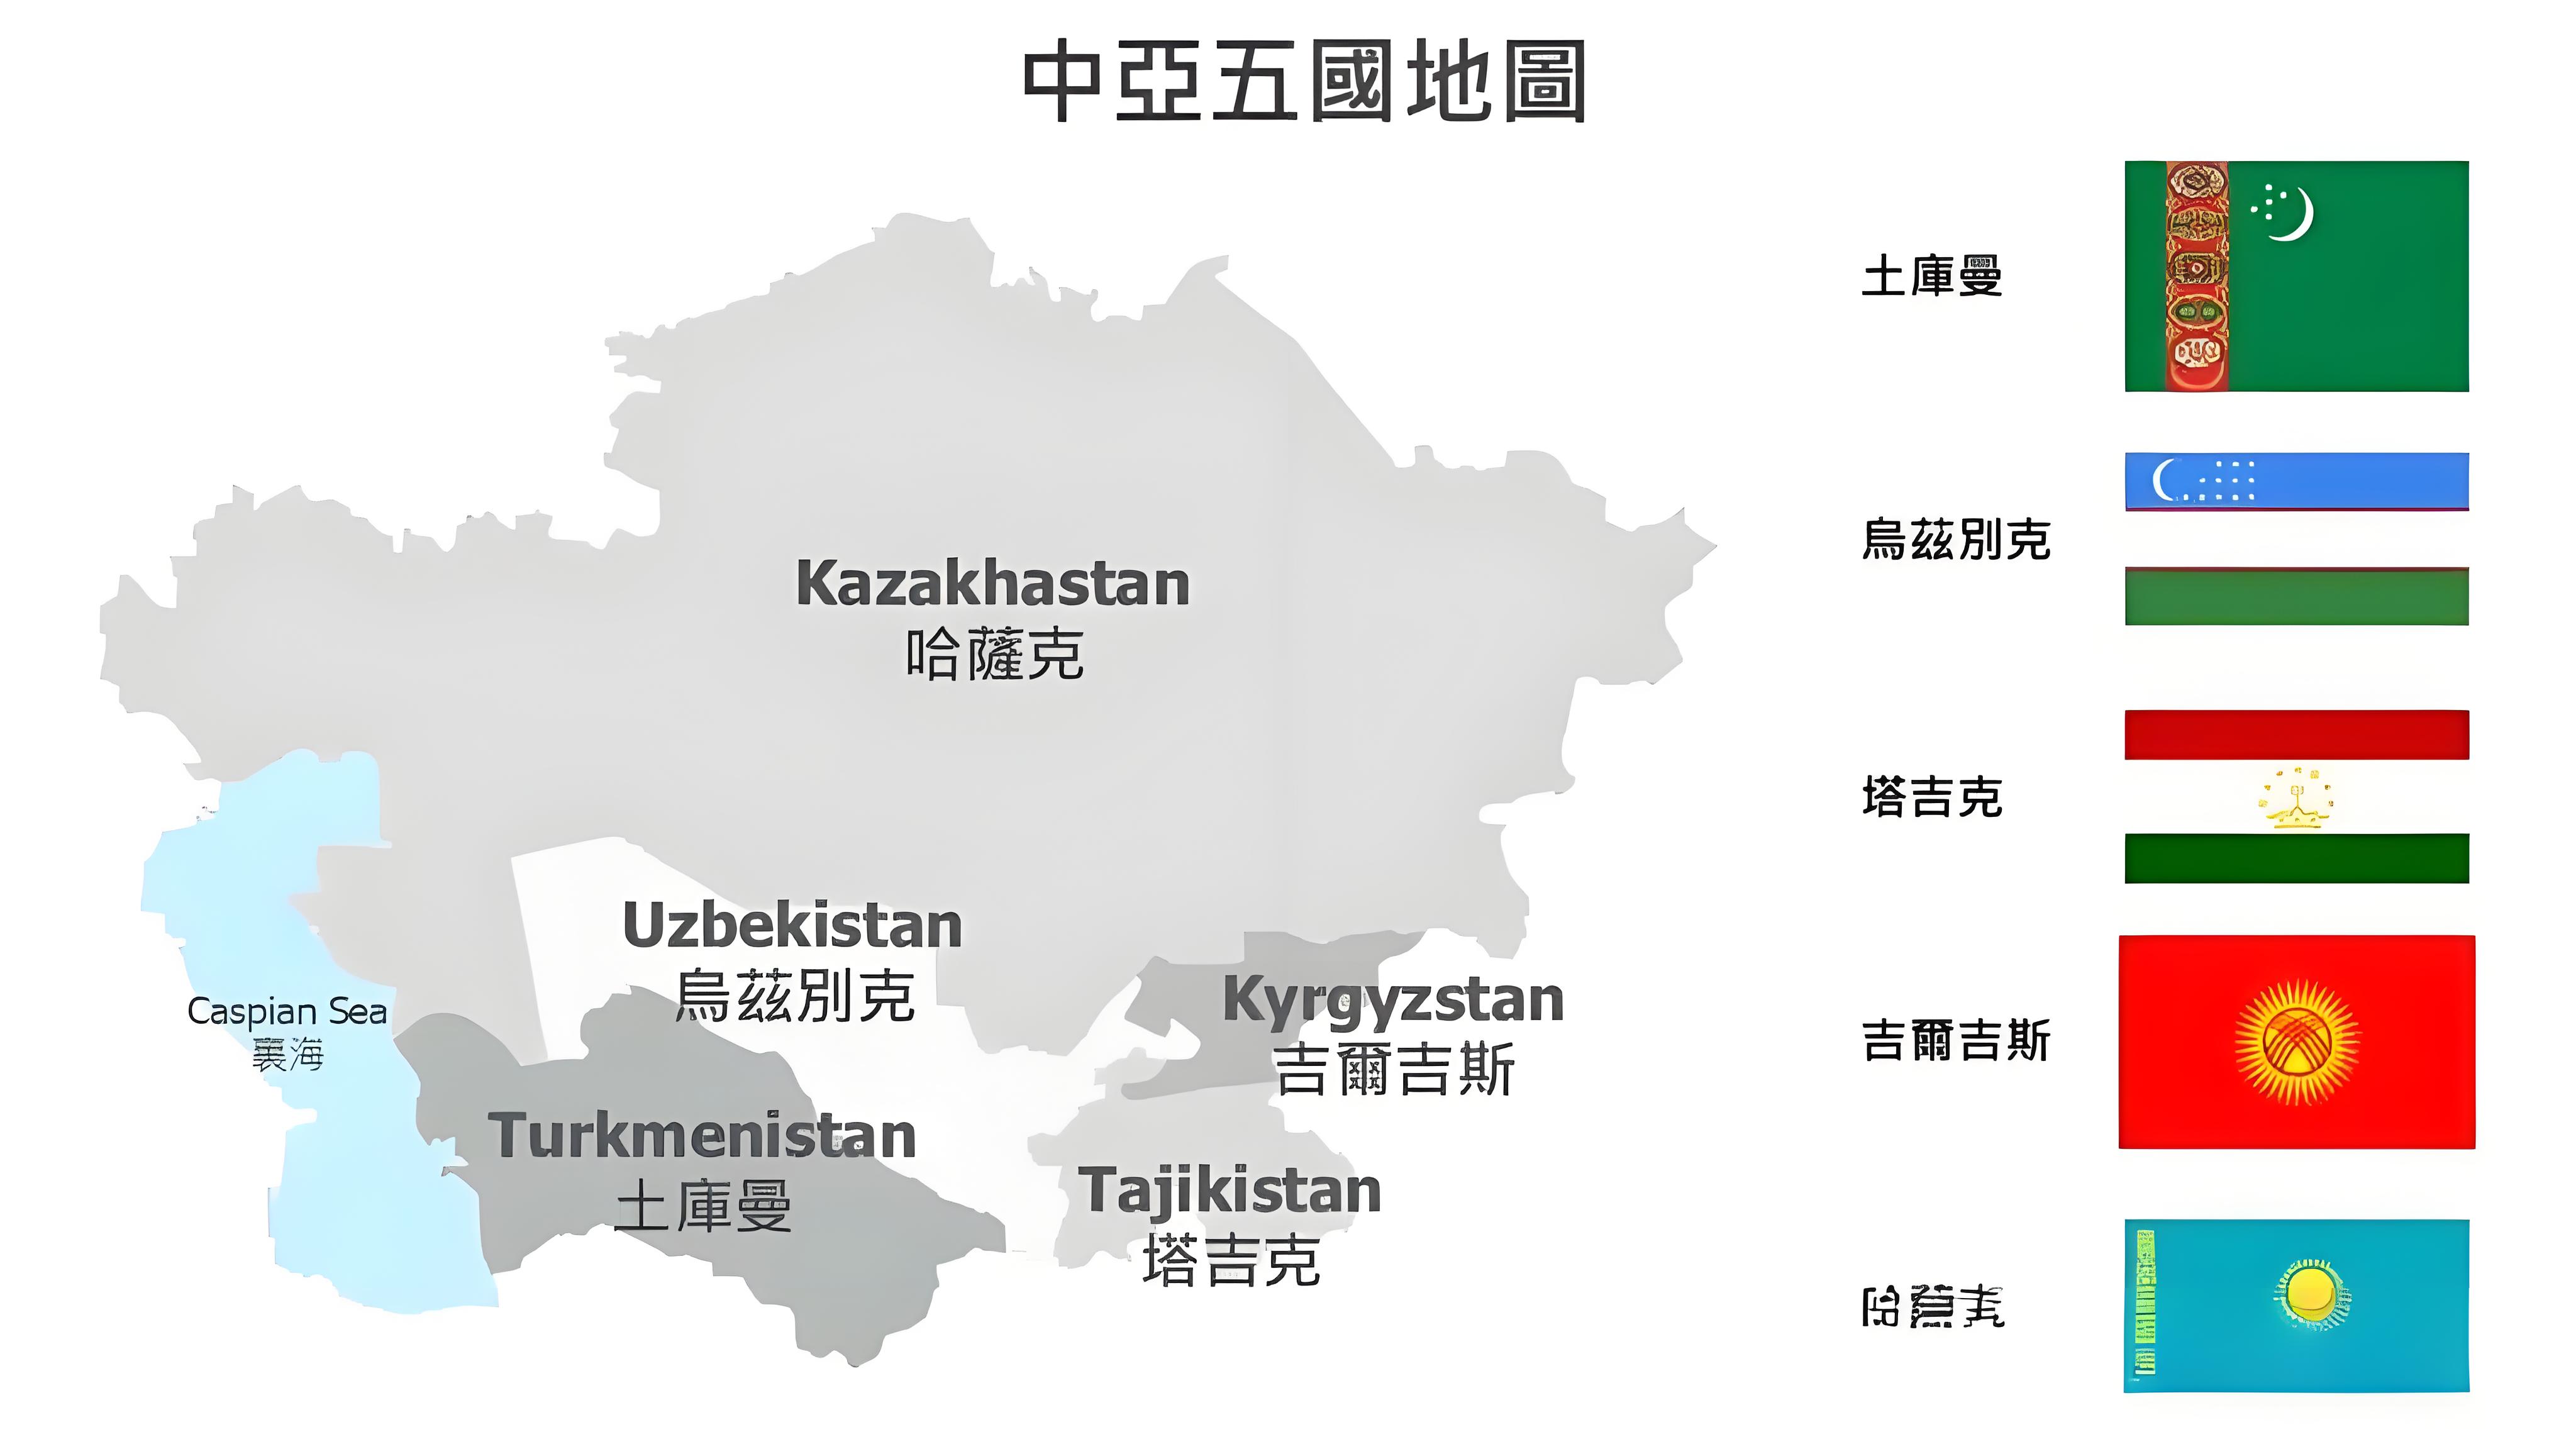
Depuis le début de cette année, les exportations photovoltaïques de la Chine ont mis fin au cycle d’ajustement amorcé au second semestre 2023. La valeur totale des exportations au premier semestre s’est élevée à environ 17 milliards de dollars américains, soit une hausse de 24,3 % en glissement annuel. Pour la première fois, le taux de croissance de la valeur exportée a dépassé celui du volume exporté, signe clair d’une reprise des prix dans le secteur. Parallèlement, le paysage mondial du marché connaît des changements significatifs : la part des composants dans les exportations est tombée pour la première fois sous la barre des 80 %, tandis que celle des cellules solaires est passée de 12,1 % à 18,6 %, reflétant une demande accrue en cellules solaires en amont, portée par l’expansion des capacités de production locales de composants à l’étranger ; l’Asie du Sud-Est est devenue le plus grand marché à fort potentiel de croissance pour les exportations mondiales de modules, et les pays d’Asie centrale renforcent leurs achats de systèmes photovoltaïques et de stockage d’énergie ; enfin, la demande de photovoltaïque distribuée se poursuit dans des pays d’Amérique latine tels que l’Argentine et le Chili.
La personne chargée des activités liées de PWSOLAR a déclaré qu’en 2026, le secteur prendra congé de l’ancien modèle international fondé sur « bas prix, haut volume » pour entrer dans une nouvelle phase caractérisée par « la concurrence fondée sur la puissance technologique, l’adaptabilité des produits et les services localisés ». L’ajustement récent de la politique chinoise — consistant à supprimer le remboursement de la taxe sur la valeur ajoutée (TVA) à l’exportation pour les produits photovoltaïques et à réduire progressivement le taux de remboursement pour les produits batteries — a exercé une certaine pression sur les coûts des entreprises à court terme, mais, à long terme, il contraindra le secteur à éliminer les capacités de production inefficaces et à orienter ses exportations vers des segments à plus forte valeur ajoutée. Sur la base de cette analyse, PWSOLAR a achevé la livraison de plusieurs lots de produits photovoltaïques sur les marchés argentin et chilien au cours du premier semestre. En réponse aux conditions climatiques particulières d’Amérique latine — notamment la forte salinité de l’air et l’ensoleillement intense — le procédé d’emballage des modules a été spécifiquement optimisé, ce qui a permis d’accroître l’efficacité réelle de fonctionnement des produits sur place d’environ 6 % par rapport aux marchés généraux.
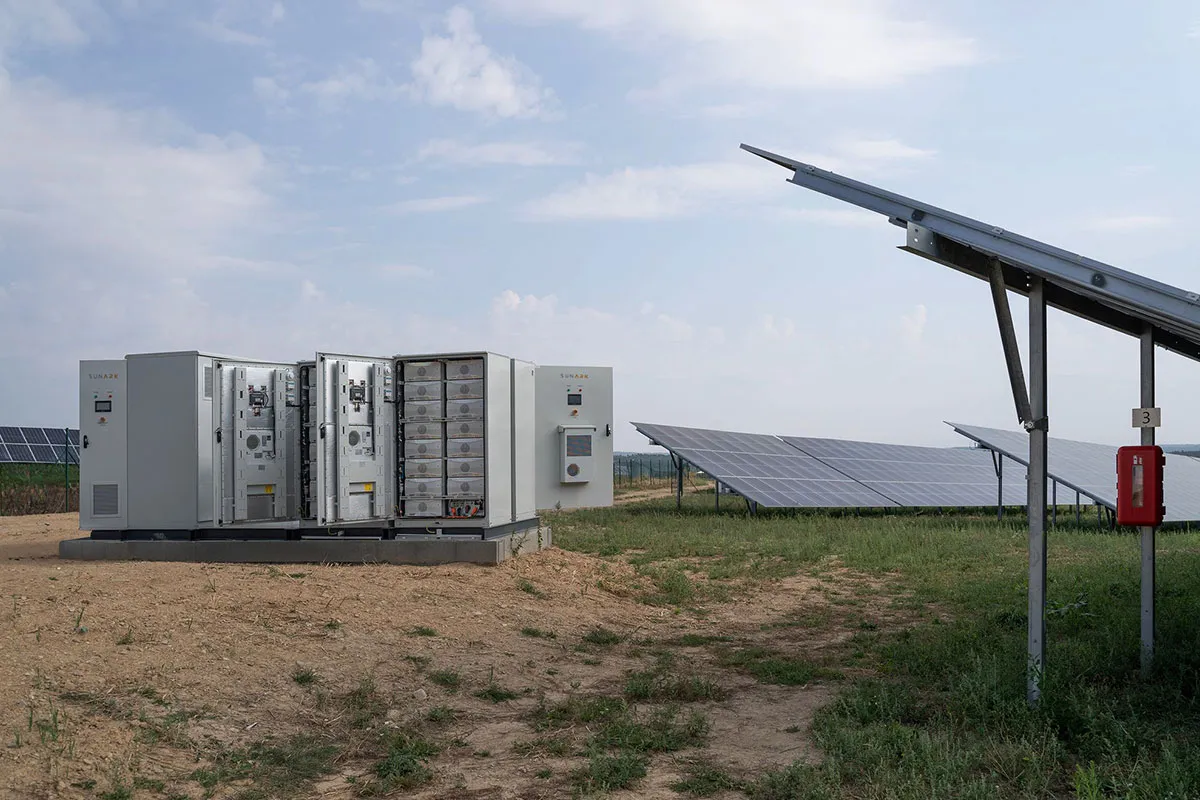
Face au marché de la seconde moitié de l’année et de 2027, PWSOLAR concentrera ses efforts sur trois axes majeurs : premièrement, suivre la tendance mondiale de l’intégration photovoltaïque-stockage d’énergie, en étendant l’exportation de composants isolés vers des solutions systémiques intégrées « photovoltaïque + stockage d’énergie », adaptées aux scénarios d’application caractérisés par une stabilité insuffisante du réseau électrique dans les zones reculées d’Asie centrale et d’Amérique latine ; deuxièmement, établir une matrice de produits différenciée fondée sur les réglementations et politiques propres à chaque marché régional, afin de s’adapter aux exigences de certification à l’importation et aux normes de raccordement au réseau de différents pays ; troisièmement, renforcer les capacités de services locaux à l’étranger, en offrant à la clientèle locale un soutien complet tout au long de la chaîne de valeur — de la conception de solutions et des conseils d’installation jusqu’à l’exploitation et la maintenance ultérieures —, ainsi qu’en sortant de la voie traditionnelle d’une concurrence purement axée sur les prix.
Les données sectorielles montrent que la capacité de production mondiale de modules photovoltaïques en Chine représente actuellement environ 80 % du total mondial. Au premier semestre 2026, la capacité de production de modules à l’étranger des entreprises photovoltaïques chinoises a dépassé 120 GW, soit le double de celle enregistrée fin 2024. Les fondations d’un déploiement mondial sont désormais matures. PWSOLAR estime que, dans un contexte marqué par une demande croissante de sécurité énergétique à l’échelle mondiale et par une accélération de la transition énergétique dans la plupart des pays, la dynamique de croissance à long terme du secteur photovoltaïque demeure inchangée. Seule une adaptation proactive aux changements structurels du marché, ainsi qu’une construction de barrières compétitives fondées sur la technologie et les services, permettront aux entreprises de consolider leur position dans la nouvelle vague de concurrence mondiale.
L’industrie solaire mondiale connaît une transformation majeure.
Depuis de nombreuses années, la fabrication solaire a bénéficié de chaînes d’approvisionnement internationales fortement intégrées. Les matières premières, les cellules, les modules, les onduleurs et d’autres composants ont traversé les frontières pour atteindre des marchés en croissance rapide.
En 2026 toutefois, la politique commerciale, les droits de douane, les exigences de fabrication locale et les considérations géopolitiques jouent un rôle bien plus important dans le secteur solaire.
La politique commerciale devient un facteur stratégique
Les entreprises solaires d’aujourd’hui doivent prendre en compte davantage que les coûts de fabrication.
Les droits de douane, les réglementations à l’importation, les exigences de contenu local et les politiques relatives à la chaîne d’approvisionnement peuvent influencer de façon significative le coût final d’un projet solaire.
Les États-Unis constituent un exemple particulièrement important.
Les récentes mesures commerciales américaines comprennent des droits de douane ainsi qu’un mécanisme de prix plancher couvrant le polysilicium, les lingots, les cellules et les panneaux solaires. Ces mesures visent à renforcer les chaînes d’approvisionnement nationales, mais leur impact pratique sur les fabricants et les acheteurs demeure une question essentielle pour le secteur.
Cela illustre comment la politique gouvernementale peut influencer l’économie de toute la chaîne d’approvisionnement solaire.
La localisation de la chaîne d’approvisionnement s’accélère
Les gouvernements de plusieurs grands marchés encouragent la fabrication nationale ou régionale.
L’objectif n’est pas seulement de créer des emplois, mais aussi d’améliorer la sécurité énergétique et de réduire la dépendance à l’égard des chaînes d’approvisionnement outre-mer.
En conséquence, la fabrication solaire devient plus géographiquement diversifiée.
Les entreprises étudient la mise en place d’installations de production et d’assemblage en Amérique du Nord, en Asie du Sud-Est, au Moyen-Orient, en Inde et dans d’autres régions.
Toutefois, la localisation soulève également des défis.
Construire des usines en dehors des centres de fabrication établis peut accroître les coûts de production, exiger des investissements importants et engendrer de nouvelles complexités logistiques et opérationnelles.
Le coût demeure toutefois un facteur essentiel
Malgré la tendance à la localisation, la compétitivité-prix reste déterminante.
L’énergie solaire doit faire concurrence à d’autres formes de production d’électricité, et les développeurs de projets continuent de se concentrer fortement sur le coût total de l’électricité.
Cela signifie que les fabricants doivent équilibrer localisation et efficacité.
L’automatisation, les technologies de fabrication avancées, les cellules à rendement plus élevé et une meilleure gestion de la chaîne d’approvisionnement peuvent contribuer à réduire l’écart de coûts.
La traçabilité devient de plus en plus importante
Pour les acheteurs solaires internationaux, la transparence de la chaîne d’approvisionnement devient également de plus en plus importante.
Les clients et les gouvernements souhaitent de plus en plus savoir d’où proviennent les matières premières, où les produits sont fabriqués et si les fournisseurs respectent la réglementation applicable.
La traçabilité peut donc devenir un avantage concurrentiel.
Les fournisseurs capables de fournir une documentation claire, des certifications et des informations sur la chaîne d’approvisionnement peuvent bénéficier d’un avantage lors de la concurrence pour des projets internationaux.
La Chine demeure essentielle pour l’industrie solaire mondiale
La Chine continue de jouer un rôle central dans la fabrication mondiale de panneaux solaires.
Toutefois, l’industrie photovoltaïque mondiale devient de plus en plus géographiquement diversifiée.
Plutôt que de remplacer entièrement les centres de fabrication établis, le nouveau modèle émergent pourrait impliquer plusieurs pôles régionaux de production reliés par des chaînes d’approvisionnement internationales.
Pour les clients internationaux, cela crée à la fois davantage de choix et davantage de complexité.
Les acheteurs doivent évaluer non seulement le prix du produit et ses caractéristiques techniques, mais aussi le lieu de fabrication, l’exposition aux droits de douane, les délais de livraison, les certifications et la stabilité à long terme de l’approvisionnement.
Que doivent rechercher les acheteurs internationaux ?
Dans ce contexte en mutation, les acheteurs doivent prendre en compte plusieurs facteurs lors de la sélection de fournisseurs solaires.
Premièrement, la qualité du produit.
Des prix bas sont attractifs, mais la fiabilité et les performances à long terme influencent directement la rentabilité des projets.
Deuxièmement, la transparence de la chaîne d’approvisionnement.
Une documentation claire peut aider les acheteurs à gérer les risques réglementaires et douaniers.
Troisièmement, l’expérience internationale.
Les fournisseurs familiers des différents marchés sont mieux placés pour comprendre les exigences en matière de certification, d’emballage, de logistique et de projets.
Quatrièmement, la capacité de livraison.
Sur un marché en constante évolution, une capacité de production stable et une logistique fiable peuvent être aussi importantes que le prix.
Enfin, l’assistance technique.
À mesure que les projets solaires deviennent plus sophistiqués, les clients ont de plus en plus besoin de fournisseurs capables d’offrir une assistance en ingénierie et des solutions techniques.
Une industrie solaire plus diversifiée
Il est peu probable que la chaîne d’approvisionnement solaire mondiale revienne exactement à la structure qui existait il y a plusieurs années.
Au contraire, l’industrie évolue vers un modèle plus diversifié et régionalisé.
Cette transformation posera des défis, mais créera également des opportunités.
Les entreprises capables de combiner une fabrication compétitive, une technologie robuste, des chaînes d’approvisionnement transparentes et un service international seront mieux placées pour concurrencer dans la prochaine phase du développement solaire mondial.
Pour les acheteurs solaires, la sélection des fournisseurs devient une décision stratégique, et non plus simplement une décision d’achat.
L’avenir de l’industrie photovoltaïque ne sera pas déterminé par le prix seul.
Il sera façonné par la technologie, la fiabilité, la résilience de la chaîne d’approvisionnement et la capacité à s’adapter à un marché mondial en mutation rapide.

 EN