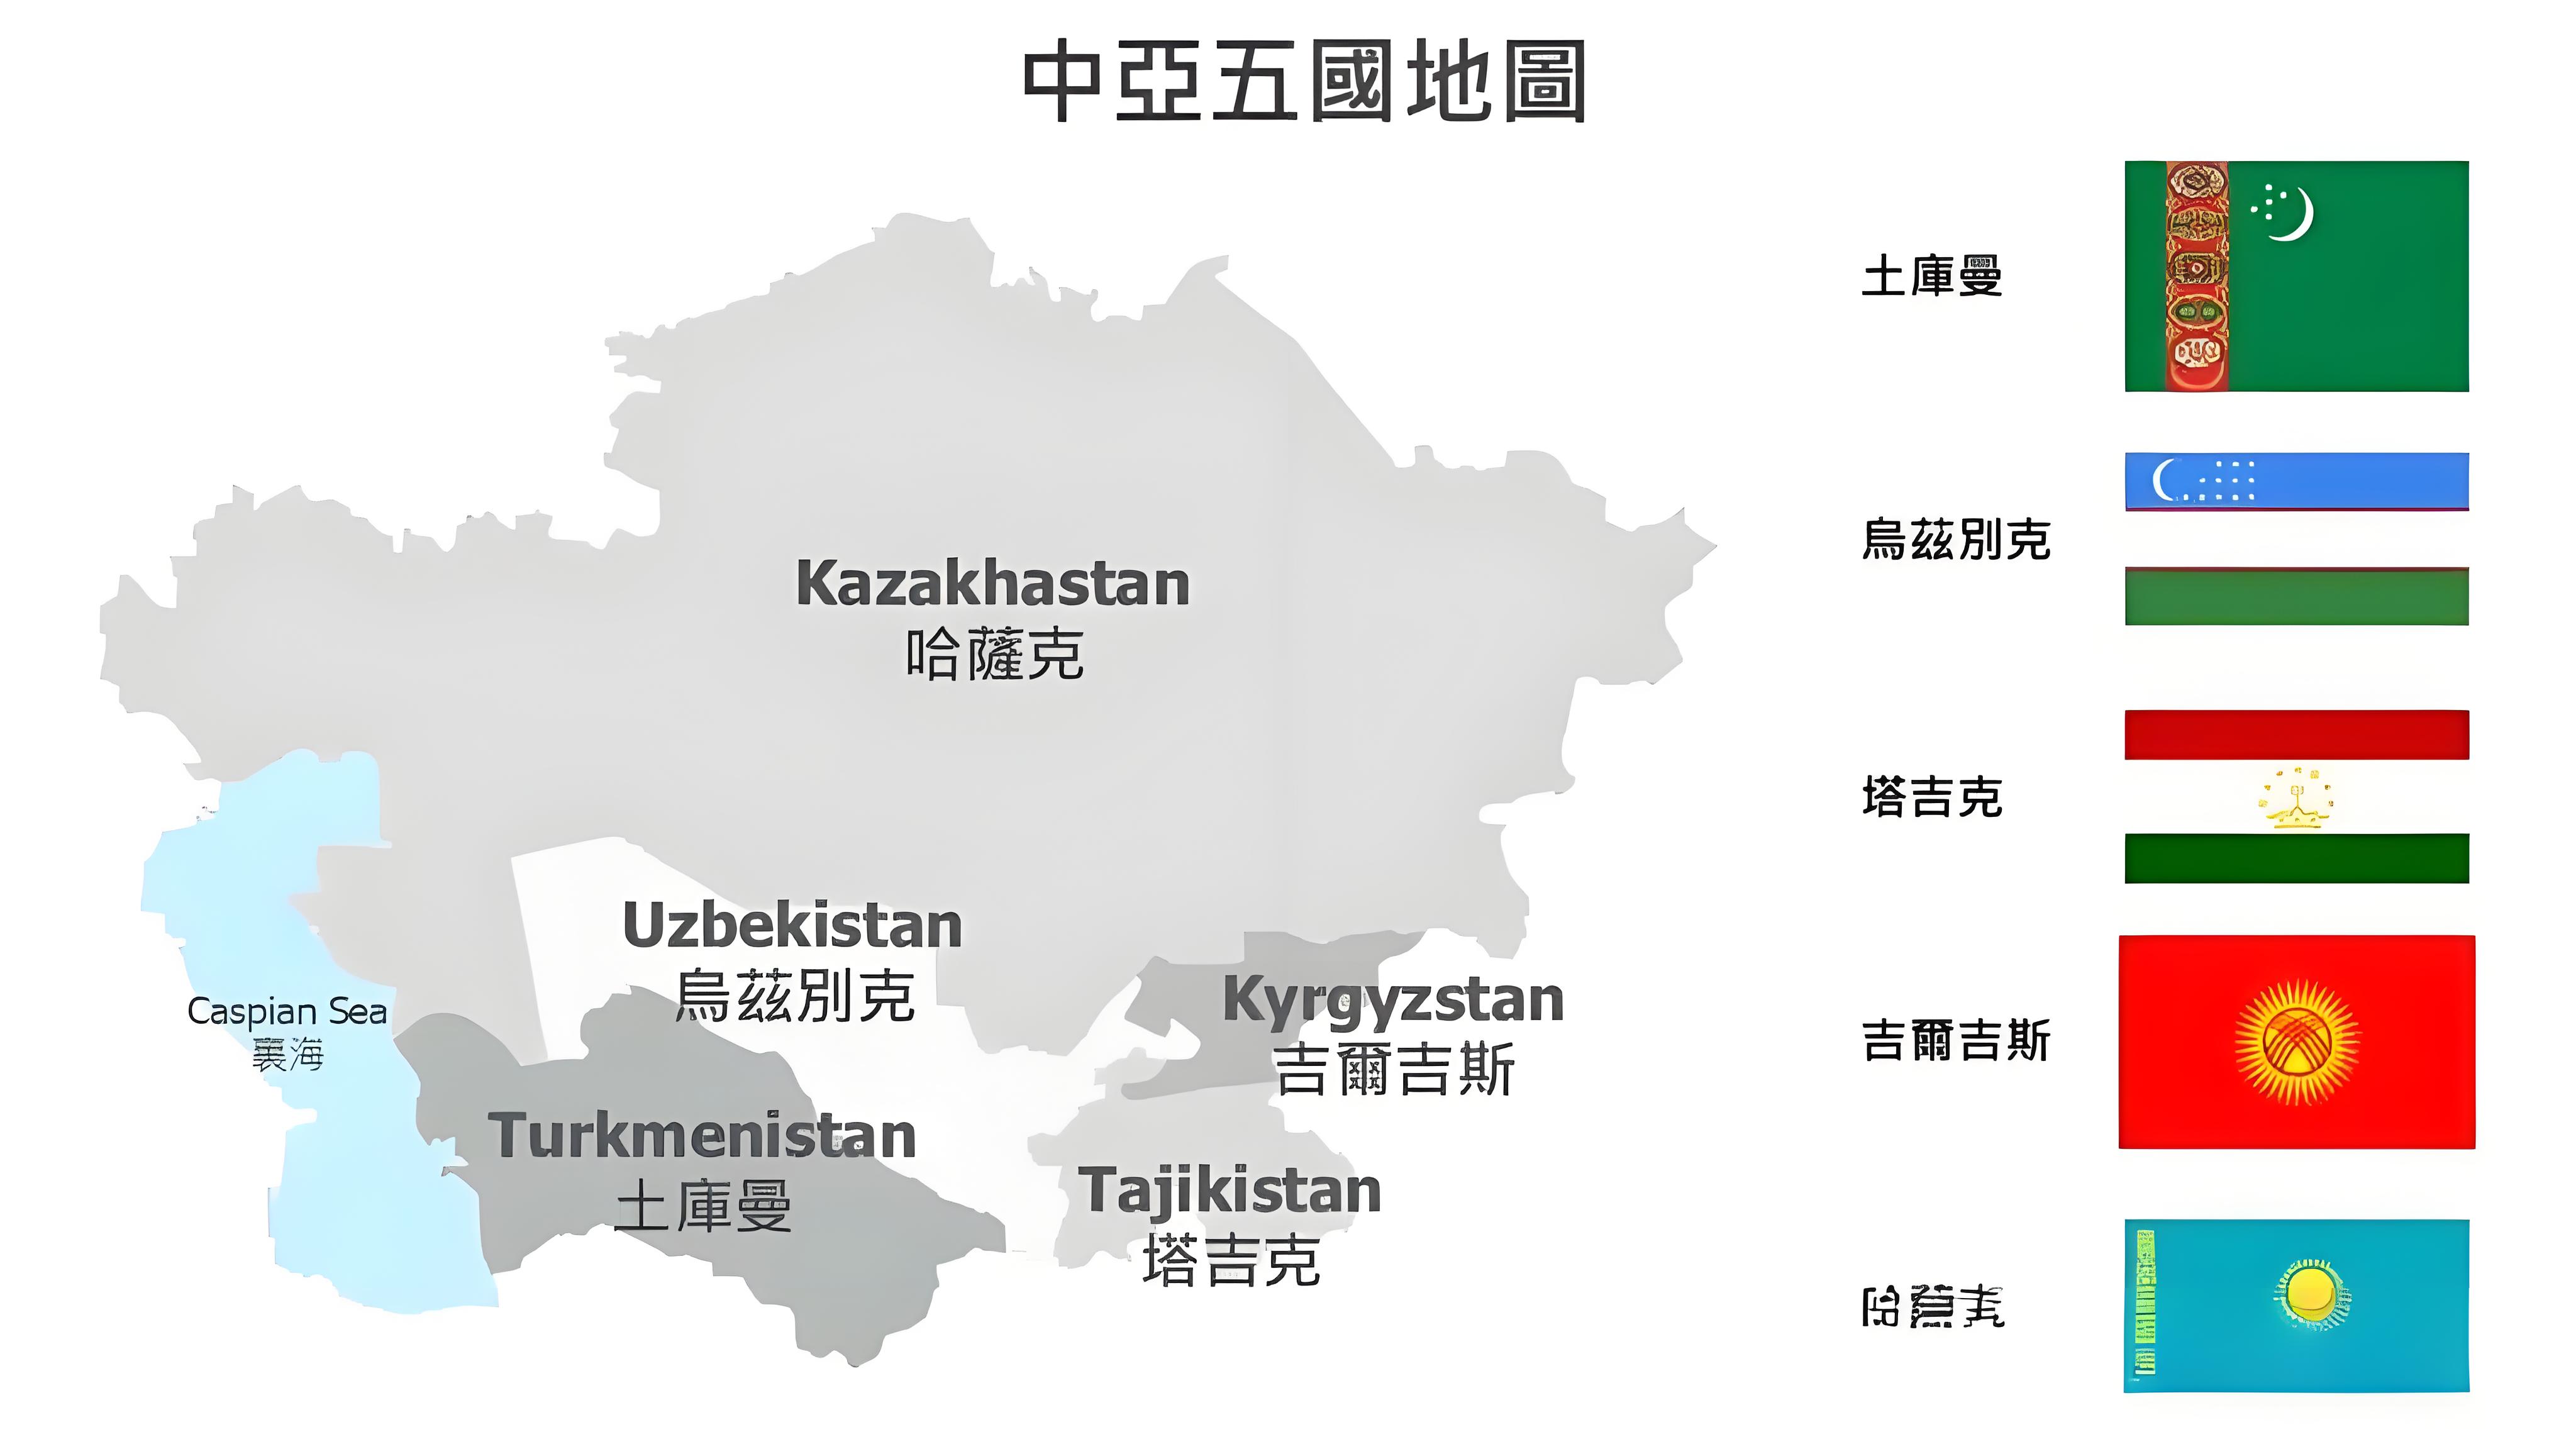
10 września, w odpowiedzi na wiele cech dostosowań politycznych, restrukturyzacji rynku oraz iteracji technologicznych w globalnej branży fotowoltaicznej w 2026 roku, PWSOLAR opublikowała swój coroczny raport z perspektyw rynkowych, oparty na danych dotyczących operacji eksportowych w pierwszej połowie roku oraz na informacjach zwrotnych z rynków zagranicznych. W raporcie wyraźnie stwierdzono, że firma będzie reagować na zmiany w branży w trzech obszarach: optymalizacji struktury produktów, pogłębianiu obecności na rynkach wschodzących oraz oferowaniu zintegrowanych rozwiązań fotowoltaicznych i magazynowania energii, a także umocni swoje przewagi konkurencyjne na kluczowych rynkach, takich jak Ameryka Łacińska i Azja Środkowa.
Od początku tego roku eksport fotowoltaiczny Chin zakończył cykl korekty, który rozpoczął się w drugiej połowie 2023 r. Łączna wartość eksportu w pierwszej połowie roku wyniosła około 17 mld dolarów amerykańskich, co oznacza wzrost o 24,3% w porównaniu do analogicznego okresu poprzedniego roku. Wskaźnik wzrostu wartości eksportu przekroczył wskaźnik wzrostu objętości eksportu po raz pierwszy, co wyraźnie sygnalizuje odzyskiwanie cen przez branżę. Jednocześnie światowy krajobraz rynkowy przechodzi istotne zmiany: udział eksportu modułów spadł poniżej 80% po raz pierwszy, podczas gdy udział eksportu ogniw słonecznych wzrósł z 12,1% do 18,6%, co odzwierciedla ciągły wzrost zapotrzebowania na ogniwa w górnej części łańcucha dostaw, napędzany rozbudową zdolności produkcyjnych modułów w lokalnych zakładach za granicą; Azja Południowo-Wschodnia stała się największym rynkiem przyrostowym dla globalnego eksportu modułów, a kraje Azji Środkowej zwiększyły swoje działania zakupowe w zakresie systemów fotowoltaicznych i magazynowania energii; zapotrzebowanie na fotowoltaikę rozproszoną w krajach Ameryki Łacińskiej, takich jak Argentyna i Chile, nadal dynamicznie rośnie.
Osoba odpowiedzialna za działalność związane z PWSOLAR stwierdziła, że w 2026 roku branża pożegna się z dotychczasowym zagranicznym modelem „niskich cen i dużych objętości” i wejdzie w nową fazę „konkurencji opartej na sile technologicznej, przystosowaniu produktów oraz zlokalizowanych usługach”. Poprzednia korekta polityki – zniesienie zwrotu podatku VAT przy wywozie produktów fotowoltaicznych oraz stopniowe obniżanie stawki zwrotu dla produktów baterii w Chinach – wywarła w krótkim okresie pewne ciśnienie kosztowe na przedsiębiorstwa; jednak w długiej perspektywie zmusi ona branżę do likwidacji nieefektywnych mocy produkcyjnych i przyspieszy modernizację eksportu w kierunku wyższej wartości dodanej. Na podstawie tej oceny PWSOLAR zrealizowała w pierwszej połowie roku kilka partii produktów fotowoltaicznych na rynki Argentyny i Chile. W odpowiedzi na specyficzne warunki klimatyczne w Ameryce Łacińskiej – wysokie stężenie soli w powietrzu i intensywne nasłonecznienie – proces pakowania modułów został specjalnie zoptymalizowany, a rzeczywista sprawność eksploatacyjna tych produktów na miejscowym rynku wzrosła o około 6% w porównaniu do średniej na ogólnych rynkach.
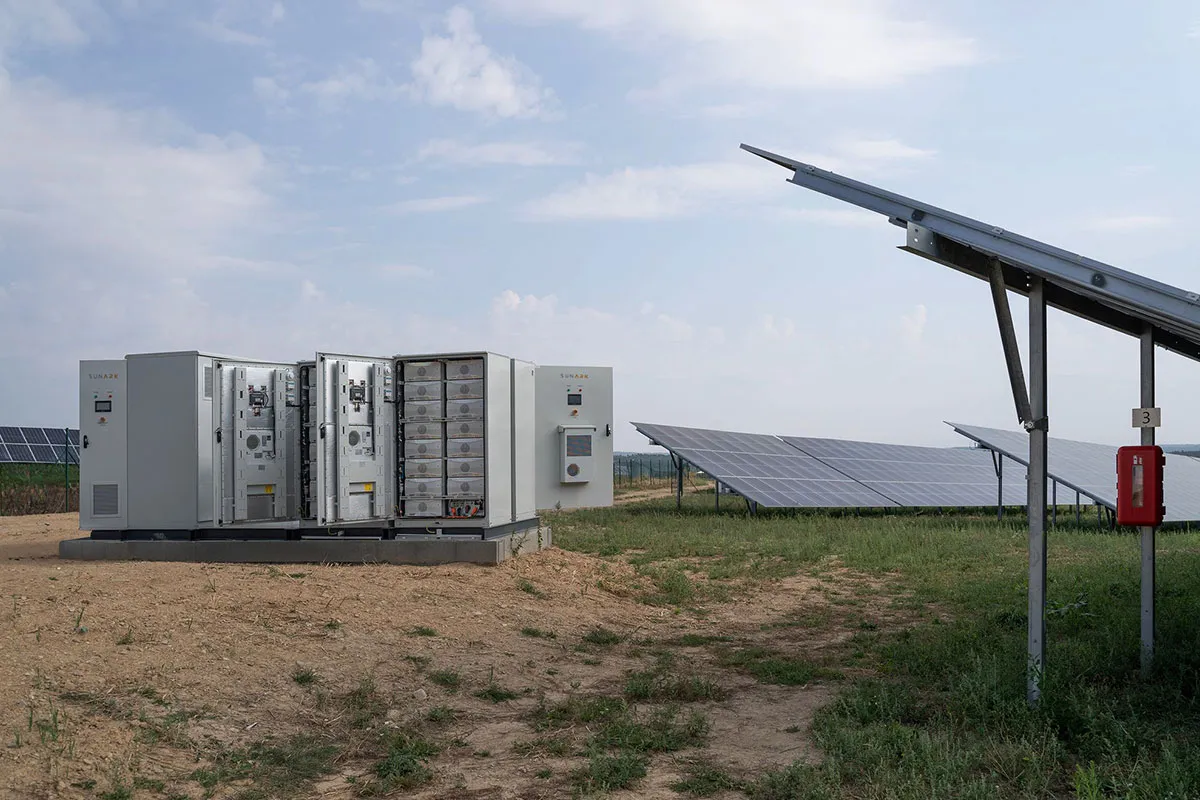
Wobec rynku w drugiej połowie roku oraz w 2027 roku PWSOLAR skupi się na trzech głównych kierunkach działania: po pierwsze – podążając za światowym trendem integracji fotowoltaiki i magazynowania energii, rozszerzy eksport pojedynczych komponentów o kompleksowe rozwiązania systemowe typu „fotowoltaika + magazynowanie energii”, dostosowane do scenariuszy zastosowania w regionach Azji Środkowej i Ameryki Łacińskiej, gdzie występują problemy z niestabilnością sieci elektroenergetycznej; po drugie – stworzy zróżnicowaną macierz produktów opartą na przepisach i politykach obowiązujących na poszczególnych rynkach regionalnych, aby spełniać wymagania dotyczące certyfikacji importowej oraz standardów przyłączenia do sieci w różnych krajach; po trzecie – wzmocni zdolności lokalizacji usług zagranicznych, zapewniając klientom lokalnym wsparcie na całym cyklu życia rozwiązania – od projektowania, przez wskazówki montażowe, aż po późniejszą obsługę serwisową i konserwację, odchodząc tym samym od tradycyjnej strategii konkurencji wyłącznie na podstawie cen.
Dane branżowe wskazują, że obecna zdolność produkcyjna chińskich modułów fotowoltaicznych stanowi około 80% światowego łącznego poziomu. W pierwszej połowie 2026 roku łączna zagraniczna zdolność produkcyjna modułów chińskich przedsiębiorstw fotowoltaicznych przekroczyła 120 GW, co oznacza podwojenie w porównaniu z końcem 2024 roku. Podstawa do globalnej ekspansji dojrzała. PWSOLAR uważa, że na tle ciągle rosnącego zapotrzebowania na bezpieczeństwo energetyczne na świecie oraz przyspieszającej transformacji energetycznej w większości krajów długoterminowa logika wzrostu branży fotowoltaicznej nie uległa zmianie. Jedynie aktywne dostosowywanie się do strukturalnych zmian rynkowych oraz budowanie kluczowych barier konkurencyjnych poprzez technologię i usługi umożliwia przedsiębiorstwom utrzymywanie silnej pozycji w nowej rundzie globalnej rywalizacji.
Światowa branża solarna przeżywa znaczącą transformację.
Przez wiele lat produkcja paneli słonecznych korzystała z wysoce zintegrowanych międzynarodowych łańcuchów dostaw. Materiały, ogniwa, moduły, falowniki oraz inne komponenty przemieszczały się przez granice, aby dotrzeć do szybko rozwijających się rynków.
Jednak w 2026 roku polityka handlowa, cła, wymagania dotyczące lokalnej produkcji oraz rozważania geopolityczne odgrywają znacznie większą rolę w branży fotowoltaicznej.
Polityka handlowa staje się czynnikiem strategicznym
Dzisiaj firmy fotowoltaiczne muszą brać pod uwagę więcej niż tylko koszty produkcji.
Cła, przepisy dotyczące importu, wymagania dotyczące udziału lokalnych składników oraz polityki dotyczące łańcuchów dostaw mogą znacząco wpływać na końcowy koszt projektu fotowoltaicznego.
Stany Zjednoczone stanowią szczególnie istotny przykład.
Najnowsze środki handlowe w USA obejmują cła oraz mechanizm ustalania minimalnej ceny dla wielokrystalicznego krzemu, płytek, ogniw i paneli słonecznych. Środki te mają na celu wzmocnienie krajowych łańcuchów dostaw, jednak ich praktyczny wpływ na producentów i zakupujących pozostaje ważnym tematem dyskusji dla całej branży.
To pokazuje, jak polityka rządowa może wpływać na ekonomię całego łańcucha dostaw energii słonecznej.
Lokalizacja łańcucha dostaw przyspiesza
Rządy w kilku głównych rynkach zachęcają do produkcji krajowej lub regionalnej.
Cel ten nie ogranicza się tylko do tworzenia miejsc pracy, ale obejmuje również poprawę bezpieczeństwa energetycznego i zmniejszenie zależności od zagranicznych łańcuchów dostaw.
W rezultacie produkcja paneli słonecznych staje się bardziej geograficznie zróżnicowana.
Firmy badają możliwość budowy zakładów produkcyjnych i montażowych w Ameryce Północnej, Azji Południowo-Wschodniej, na Bliskim Wschodzie, w Indiach oraz innych regionach.
Jednak lokalizacja stwarza także wyzwania.
Budowa fabryk poza ustanowionymi ośrodkami produkcyjnymi może zwiększyć koszty produkcji, wymagać znacznych inwestycji oraz generować nowe złożoności logistyczne i operacyjne.
Koszty nadal mają kluczowe znaczenie
Mimo trendu ku lokalizacji konkurencyjność cenowa pozostaje kwestią krytyczną.
Energia słoneczna musi konkurować z innymi formami wytwarzania energii elektrycznej, a deweloperzy projektów nadal skupiają się przede wszystkim na całkowitym koszcie energii elektrycznej.
Oznacza to, że producenci muszą znaleźć równowagę między lokalizacją a wydajnością.
Automatyzacja, zaawansowane technologie produkcyjne, ogniwa o wyższej sprawności oraz lepsze zarządzanie łańcuchem dostaw mogą pomóc zmniejszyć różnicę w kosztach.
Śledzoność staje się coraz ważniejsza
Dla międzynarodowych zakupców energii słonecznej przejrzystość łańcucha dostaw staje się również coraz ważniejsza.
Klienci i rządy coraz częściej chcą wiedzieć, skąd pochodzą surowce, gdzie są produkowane towary oraz czy dostawcy przestrzegają obowiązujących przepisów.
Śledzoność może więc stać się przewagą konkurencyjną.
Dostawcy, którzy potrafią zapewnić przejrzystą dokumentację, certyfikaty oraz informacje o łańcuchu dostaw, mogą uzyskać przewagę przy rywalizacji o międzynarodowe projekty.
Chiny pozostają kluczowe dla globalnej branży fotowoltaicznej
Chiny nadal odgrywają centralną rolę w globalnym przemyśle fotowoltaicznym.
Jednak międzynarodowy przemysł fotowoltaiczny staje się coraz bardziej zróżnicowany pod względem geograficznym.
Zamiast całkowicie zastępować istniejące ośrodki produkcyjne, nowy model może obejmować wiele regionalnych ośrodków produkcyjnych połączonych międzynarodowymi łańcuchami dostaw.
Dla międzynarodowych klientów oznacza to zarówno większe możliwości wyboru, jak i większą złożoność.
Zakupujący muszą oceniać nie tylko cenę produktu i jego specyfikacje techniczne, ale także miejsce produkcji, narażenie na cła, czas dostawy, certyfikaty oraz długoterminową stabilność dostaw.
Na co powinni zwracać uwagę międzynarodowi zakupujący?
W tej zmieniającej się sytuacji zakupujący powinni wziąć pod uwagę kilka czynników przy wyborze dostawców paneli słonecznych.
Po pierwsze jakość produktów.
Niskie ceny są atrakcyjne, ale niezawodność i długoterminowa wydajność mają bezpośredni wpływ na zwrot z inwestycji w projekcie.
Po drugie przejrzystość łańcucha dostaw.
Jasna dokumentacja może pomóc kupującym w zarządzaniu ryzykiem regulacyjnym i celnym.
Trzecie: doświadczenie międzynarodowe.
Dostawcy znający różne rynki lepiej rozumieją wymagania dotyczące certyfikacji, opakowań, logistyki i projektów.
Czwarte: zdolność do dostawy.
W szybko zmieniającym się rynku stabilna zdolność produkcyjna i niezawodna logistyka mogą być równie ważne co cena.
Na koniec: wsparcie techniczne.
W miarę jak projekty fotowoltaiczne stają się coraz bardziej zaawansowane, klienci coraz częściej potrzebują dostawców oferujących pomoc inżynierską i rozwiązania techniczne.
Bardziej zróżnicowana branża fotowoltaiczna.
Globalny łańcuch dostaw fotowoltaicznych raczej nie powróci do dokładnie tej samej struktury, która istniała kilka lat temu.
Zamiast tego branża przesuwa się ku bardziej zróżnicowanemu i regionalnemu modelowi.
Ta transformacja stworzy wyzwania, ale także możliwości.
Firmy, które potrafią połączyć konkurencyjne produkcję, zaawansowane technologie, przejrzyste łańcuchy dostaw oraz międzynarodową obsługę, będą lepiej przygotowane do rywalizacji w kolejnej fazie globalnego rozwoju energetyki słonecznej.
Dla zakupujących systemy fotowoltaiczne wybór dostawcy staje się decyzją strategiczną, a nie tylko zakupową.
Przyszłość branży PV nie będzie zależeć wyłącznie od ceny.
Będzie ona kształtowana przez technologię, niezawodność, odporność łańcuchów dostaw oraz zdolność adaptacji do szybko zmieniającego się rynku globalnego.

 EN