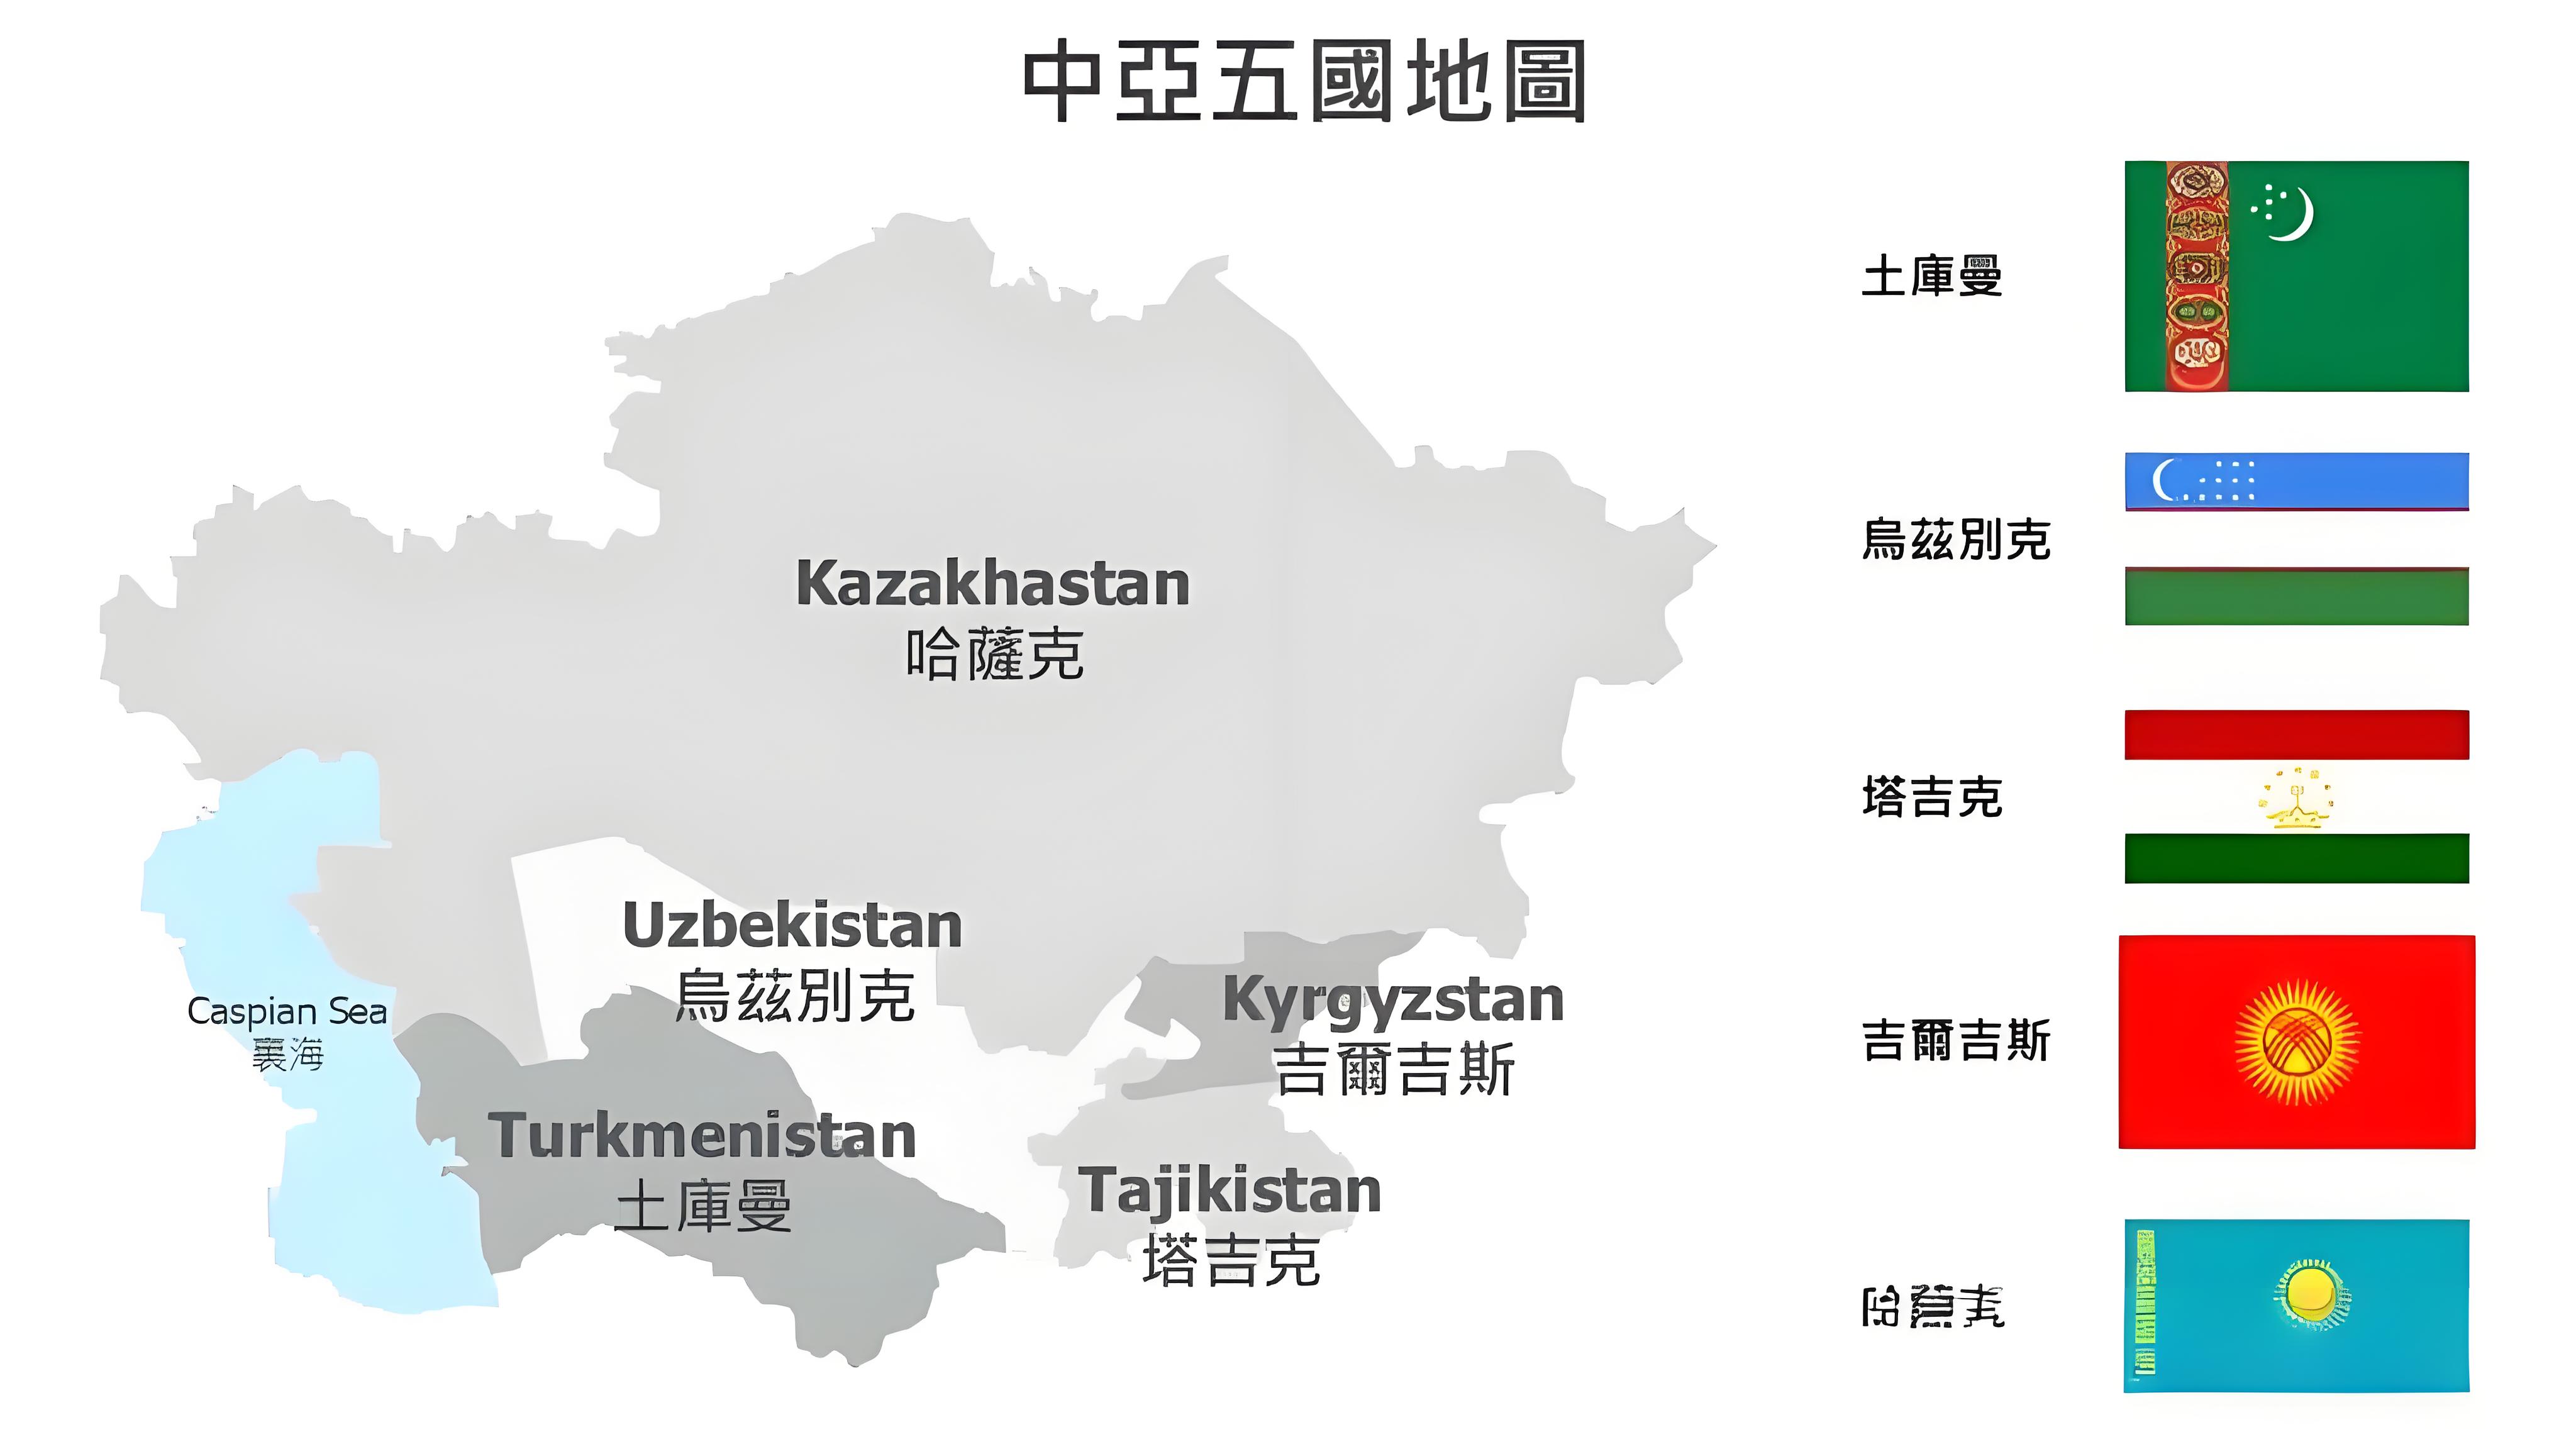
10 вересня, враховуючи кілька характеристик коригувань політики, реструктуризації ринку та технологічної ітерації в глобальній фотогальванічній галузі у 2026 році, PWSOLAR опублікував щорічний звіт про ринкові перспективи на основі даних експортних операцій за перше півріччя року та зворотного зв’язку з зарубіжних ринків. У звіті чітко зазначено, що компанія реагуватиме на зміни в галузі в трьох напрямках: оптимізація структури продуктів, поглиблення присутності на ринках з емерджентною економікою та постачання інтегрованих фотогальванічних рішень із системами зберігання енергії, а також зміцнення своїх конкурентних переваг на ключових ринках, зокрема в Латинській Америці та Центральній Азії.
З початку цього року експорт сонячних фотоелектричних модулів з Китаю завершив коригувальний цикл, що тривав з другої половини 2023 року. Загальна вартість експорту за перше півріччя становила близько 17 млрд доларів США — зростання на 24,3 % у річному вимірі. Темпи зростання вартості експорту вперше перевищили темпи зростання обсягів експорту, що чітко свідчить про відновлення цін у галузі. У той самий час глобальна ринкова структура зазнає значних змін: частка експорту компонентів вперше впала нижче 80 %, а частка експорту акумуляторних елементів зросла з 12,1 % до 18,6 % — це відображає постійне зростання попиту на акумуляторні елементи на тлі розширення потужностей з виробництва компонентів за межами Китаю; Південно-Східна Азія стала найбільшим ринком із новими експортними обсягами для глобального експорту модулів, а країни Центральної Азії активізували закупівлі сонячних фотоелектричних систем та систем зберігання енергії. Попит на розподілені фотоелектричні системи в латиноамериканських країнах, зокрема в Аргентині та Чилі, продовжує зростати.
Відповідальна особа з бізнесу PWSOLAR заявила, що в 2026 році галузь проститься з минулою зарубіжною моделлю «низька ціна — великий обсяг» й увійде в новий етап: «конкуренція на основі технологічної потужності, адаптивності продуктів та локалізованих послуг». Попередні коригування політики — скасування повернення ПДВ при експорті фотогальванічних товарів та поступове зниження ставки повернення ПДВ для акумуляторних товарів у Китаї — у короткостроковій перспективі створили певний тиск на витрати підприємств, проте в довгостроковій перспективі це змусить галузь ліквідувати неефективні виробничі потужності й сприятиме модернізації експорту у бік високододаної вартості. Виходячи з цього прогнозу, PWSOLAR у першій половині року завершила поставки кількох партій фотогальванічних товарів на ринки Аргентини та Чилі. Щоб врахувати особливі кліматичні умови Латинської Америки — високу концентрацію солі в повітрі та інтенсивне сонячне світло — процес упаковки модулів було спеціально оптимізовано; фактична ефективність роботи товарів у регіоні зросла приблизно на 6 % порівняно з загальними ринковими показниками.
Перед обличчям ринку другої половини року та 2027 року PWSOLAR зосередиться на трьох основних напрямках: по-перше, слідкуватиме за глобальною тенденцією інтеграції фотогальванічної енергетики та систем зберігання енергії, розширюючи експорт окремих компонентів до комплексних системних рішень «фотогальваніка + зберігання енергії», що відповідають сценаріям застосування в умовах недостатньої стабільності електромереж у віддалених районах Центральної Азії та Латинської Америки; по-друге, створить диференційовану матрицю продуктів на основі політичних правил різних регіональних ринків, адаптувавши їх до вимог щодо імпортного сертифікування та підключення до мережі в різних країнах; по-третє, посили вдатність надавати локалізовані послуги за кордоном, забезпечуючи місцевих клієнтів повним циклом підтримки — від проектування рішень та керівництва з монтажу до подальшого обслуговування й технічного обслуговування, відмовляючись від старого шляху чисто цінової конкуренції.
Дані галузі показують, що потужність виробництва фотогальванічних модулів у Китаї зараз становить близько 80 % від загальносвітового обсягу. У першій половині 2026 року загальна потужність виробництва модулів за кордоном китайськими фотогальванічними підприємствами перевищила 120 ГВт, що вдвічі більше, ніж наприкінці 2024 року. Основа для глобального розгортання вже сформована. PWSOLAR вважає, що на тлі постійного зростання світового попиту на енергетичну безпеку та прискорення енергетичних перетворень у більшості країн довгострокова логіка зростання фотогальванічної галузі не змінилася. Щоб міцно закріпитися в новому раунді глобальної конкуренції, підприємства повинні активно адаптуватися до структурних змін ринку та створювати ключові бар’єри за рахунок технологій і послуг.
Світова сонячна галузь переживає масштабну трансформацію.
Протягом багатьох років виробництво сонячних елементів вигодувало від високоступенево інтегрованих міжнародних ланцюгів поставок. Матеріали, фотоелементи, модулі, інвертори та інші компоненти перетинали кордони, щоб потрапити на швидко зростаючі ринки.
Однак у 2026 році політика у сфері торгівлі, мита, вимоги до місцевого виробництва та геополітичні фактори відіграють набагато більшу роль у сонячній галузі.
Торгівельна політика стає стратегічним чинником
Сьогодні сонячні компанії повинні враховувати не лише витрати на виробництво.
Мита, імпортні регуляції, вимоги щодо частки місцевих компонентів та політики щодо ланцюгів поставок можуть суттєво впливати на кінцеву вартість сонячного проекту.
Сполучені Штати — особливо важливий приклад.
Нещодавні торговельні заходи США включають мита та механізм «мінімальної ціни», що охоплює полікремній, пластина, фотоелементи та сонячні панелі. Ці заходи спрямовані на зміцнення внутрішніх ланцюгів поставок, але їх практичний вплив на виробників і покупців залишається важливим питанням для галузі.
Це демонструє, як державна політика може впливати на економіку всього сонячного ланцюга поставок.
Локалізація ланцюга поставок прискорюється
Уряди кількох ключових ринків заохочують внутрішнє або регіональне виробництво.
Мета полягає не лише у створенні робочих місць, а й у підвищенні енергетичної безпеки та зменшенні залежності від закордонних ланцюгів поставок.
Як наслідок, виробництво сонячної енергетики стає географічно різноманітнішим.
Компанії розглядають можливості створення виробничих та збірних потужностей у Північній Америці, Південно-Східній Азії, Близькому Сході, Індії та інших регіонах.
Однак локалізація також породжує виклики.
Будівництво заводів поза встановленими виробничими центрами може збільшити витрати на виробництво, вимагати значних інвестицій та створити нові логістичні й експлуатаційні складності.
Вартість досі має важливе значення
Незважаючи на тенденцію до локалізації, конкурентоспроможність за вартістю залишається критично важливою.
Сонячна енергетика повинна конкурувати з іншими формами виробництва електроенергії, а розробники проектів й надалі значною мірою зосереджуються на загальній вартості електроенергії.
Це означає, що виробникам необхідно поєднувати локалізацію з ефективністю.
Автоматизація, передові технології виробництва, фотоелементи з вищою ефективністю та покращене управління ланцюгом поставок можуть сприяти зменшенню розриву у вартості.
Трасування стає важливішим
Для міжнародних покупців сонячної енергії прозорість ланцюга поставок також набуває все більшого значення.
Клієнти та уряди дедалі частіше прагнуть з’ясувати, звідки походять сировинні матеріали, де виготовляються товари та чи дотримуються постачальники чинних нормативних вимог.
Отже, трасування може стати конкурентною перевагою.
Постачальники, які здатні надавати чітку документацію, сертифікацію та інформацію про ланцюг поставок, можуть мати перевагу під час участі в тендерів на міжнародні проекти.
Китай залишається важливим для глобальної сонячної галузі
Китай продовжує відігравати центральну роль у глобальному виробництві сонячної енергії.
Однак глобальна фотогальванічна галузь стає все більш географічно різноманітною.
Замість повного заміщення існуючих виробничих центрів нова модель, ймовірно, передбачатиме кілька регіональних виробничих хабів, пов’язаних між собою міжнародними ланцюгами поставок.
Для міжнародних клієнтів це створює як більше варіантів вибору, так і більшу складність.
Покупцям потрібно оцінювати не лише ціну товару та його технічні характеристики, а й місце виробництва, ризики, пов’язані з митними зборами, терміни поставки, сертифікацію та стабільність довгострокового забезпечення поставок.
На що мали б звертати увагу міжнародні покупці?
У цих змінних умовах покупці мають враховувати кілька чинників під час вибору постачальників сонячної енергії.
По-перше, якість продукту.
Низькі ціни привабливі, але надійність та довготривала ефективність безпосередньо впливають на прибутковість проектів.
По-друге, прозорість ланцюга поставок.
Чітка документація може допомогти покупцям управляти регуляторними та митними ризиками.
По-третє, міжнародний досвід.
Постачальники, які знайомі з різними ринками, краще розуміють вимоги щодо сертифікації, упаковки, логістики та проектів.
По-четверте, здатність до поставок.
На швидко змінному ринку стабільна виробнича потужність і надійна логістика можуть бути так само важливими, як і ціна.
Нарешті, технічна підтримка.
Оскільки сонячні проекти стають складнішими, клієнти все частіше потребують постачальників, які можуть надавати інженерну підтримку та технічні рішення.
Більш диверсифікована сонячна галузь
Глобальний ланцюг поставок сонячної енергії, ймовірно, не повернеться до точно такої ж структури, що існувала кілька років тому.
Замість цього галузь рухається до більш диверсифікованої та регіоналізованої моделі.
Цей перехід створить виклики, але також й можливості.
Компанії, здатні поєднати конкурентне виробництво, сильні технології, прозорі ланцюги поставок та міжнародний сервіс, матимуть перевагу у боротьбі за лідерство на наступному етапі глобального розвитку сонячної енергетики.
Для покупців сонячної енергії вибір постачальника стає стратегічним рішенням, а не просто закупівельним.
Майбутнє індустрії ФЕ (фотовольтаїки) визначатиметься не лише ціною.
Його формуватимуть технології, надійність, стійкість ланцюгів поставок та здатність адаптуватися до швидко змінного глобального ринку.

 EN