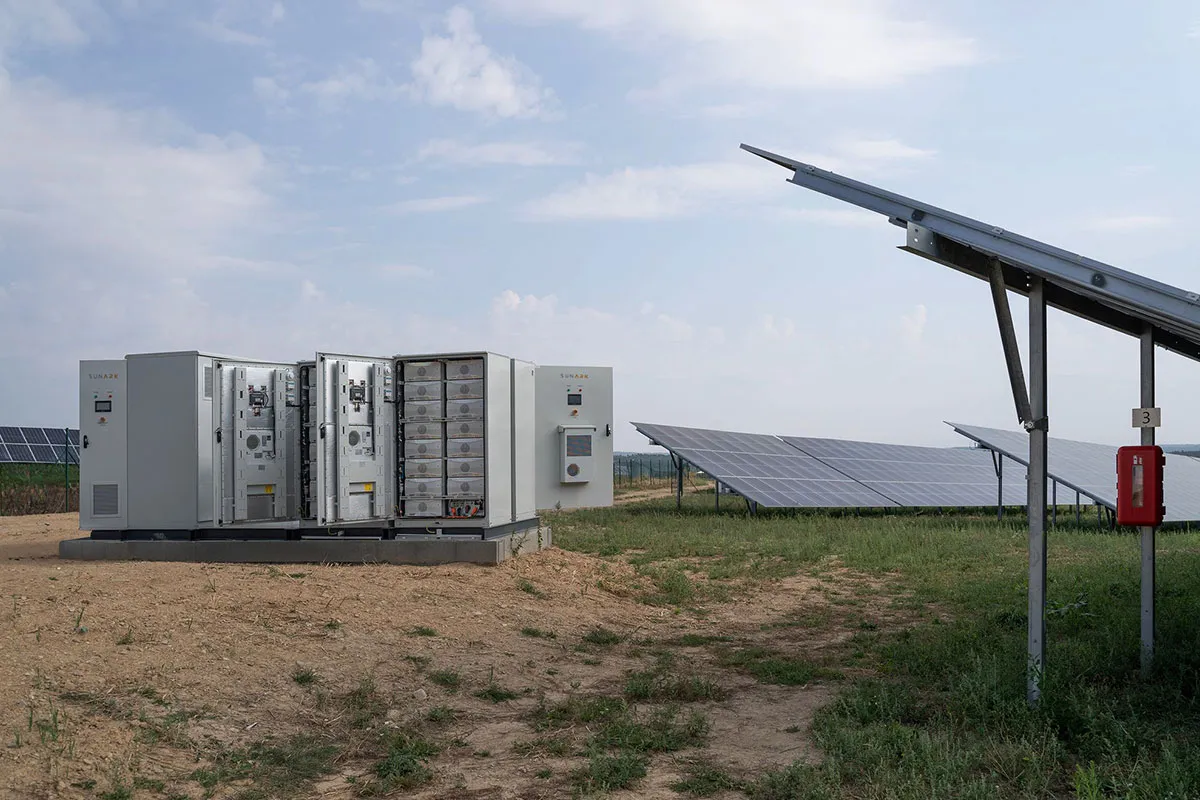
Am 10. September veröffentlichte PWSOLAR, als Reaktion auf die vielfältigen Merkmale der politischen Anpassungen, der Marktneuordnung und der technologischen Weiterentwicklung in der globalen Photovoltaikbranche im Jahr 2026, seinen jährlichen Marktausblick basierend auf den Exportbetriebsdaten des ersten Halbjahres sowie Rückmeldungen aus ausländischen Märkten. Der Bericht stellt klar, dass auf die Branchenveränderungen in drei Dimensionen reagiert wird: Optimierung der Produktstruktur, Vertiefung der Präsenz in aufstrebenden Märkten sowie Bereitstellung integrierter Photovoltaik- und Energiespeicherlösungen – um so die Wettbewerbsvorteile in Kernmärkten wie Lateinamerika und Zentralasien zu festigen.
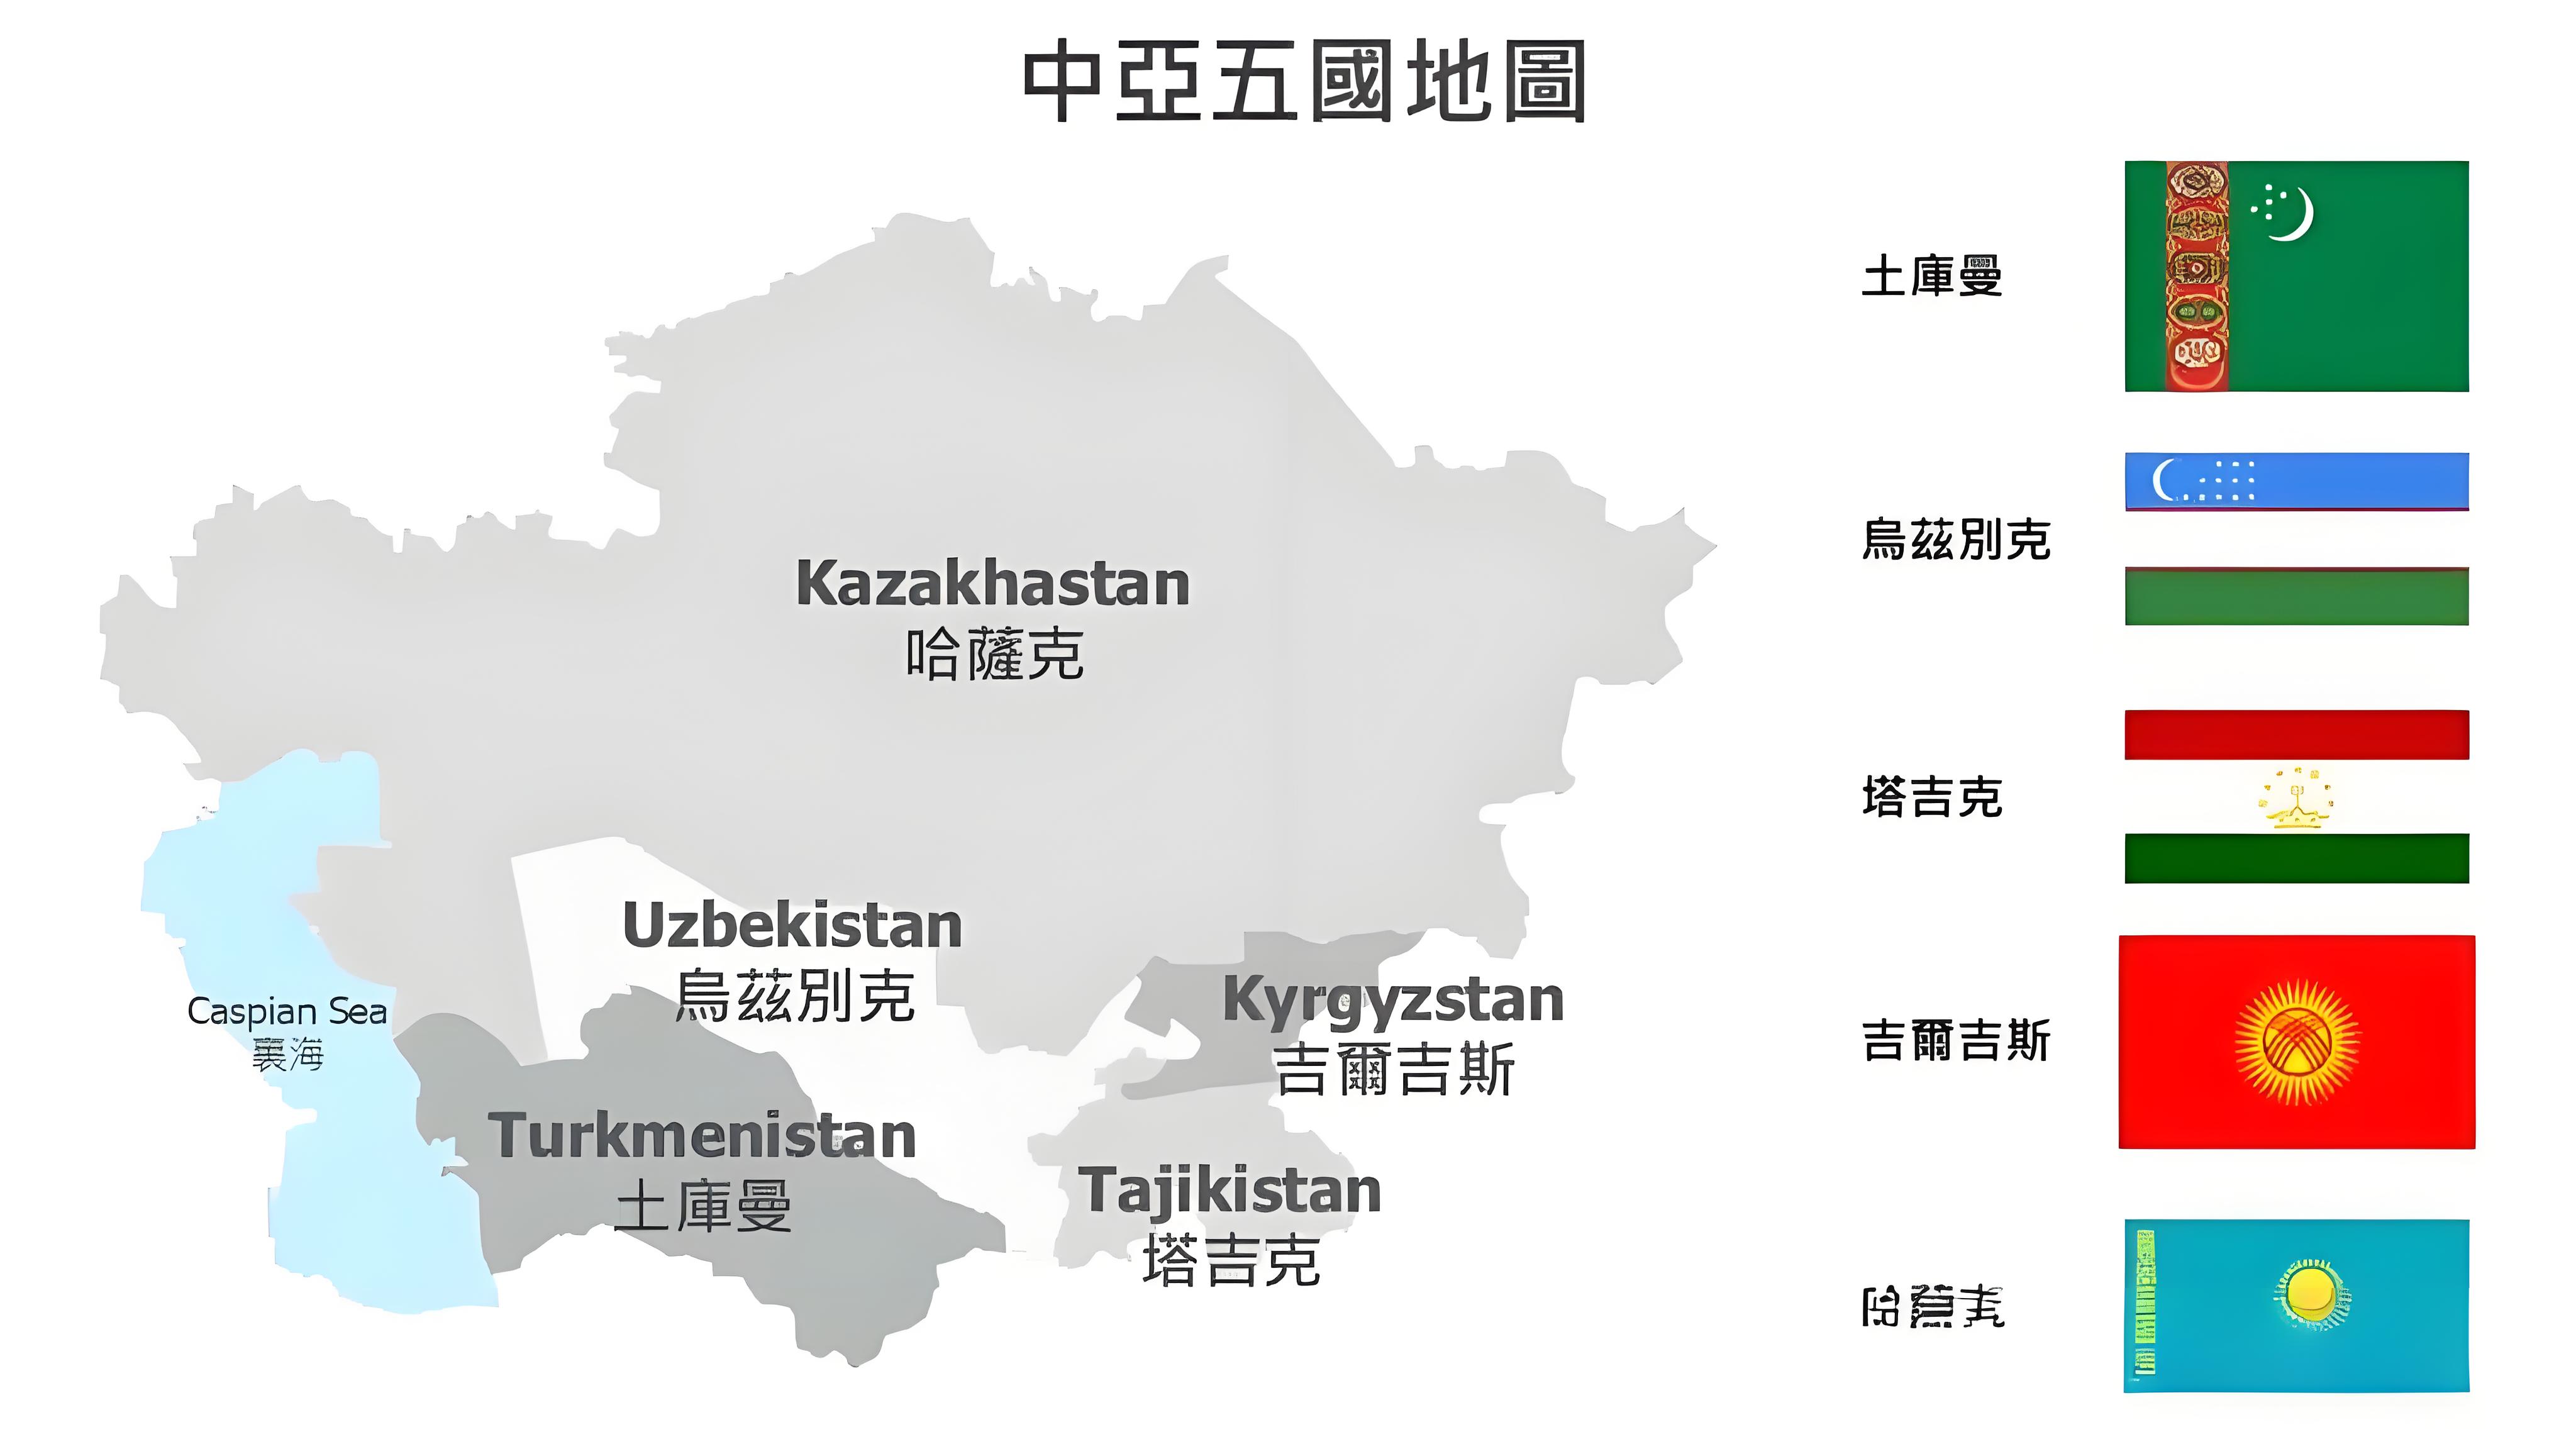
Seit Beginn dieses Jahres haben Chinas Photovoltaik-Exporte den Anpassungszyklus beendet, der seit der zweiten Jahreshälfte 2023 andauerte. Der Gesamtwert der Exporte im ersten Halbjahr betrug rund 17 Milliarden US-Dollar – ein Anstieg von 24,3 % gegenüber dem Vorjahreszeitraum. Die Wachstumsrate des Exportwerts übertraf erstmals diejenige des Exportvolumens; das Signal einer Preisstabilisierung in der Branche ist deutlich erkennbar. Gleichzeitig unterliegt das globale Marktgefüge signifikanten Veränderungen: Der Anteil der Modul-Exporte fiel erstmals unter 80 %, während der Anteil der Zellen-Exporte von 12,1 % auf 18,6 % stieg – ein Hinweis auf die stetig wachsende Nachfrage nach Zellen infolge des Ausbaus der lokalen Modulproduktionskapazitäten im Ausland. Südostasien entwickelte sich zum größten Wachstumsmarkt für globale Modul-Exporte; zentralasiatische Länder intensivierten ihren Einkauf von Solar-Photovoltaik- und Energiespeichersystemen. Die Nachfrage nach dezentralen Photovoltaikanlagen in lateinamerikanischen Ländern wie Argentinien und Chile bleibt weiterhin stark.
Die zuständige Person für die Geschäftstätigkeit von PWSOLAR erklärte, dass die Branche im Jahr 2026 vom bisherigen internationalen Geschäftsmodell mit „niedrigen Preisen und hohen Absatzmengen“ Abschied nehmen und in eine neue Phase eintreten werde, die durch „Wettbewerb auf der Grundlage technologischer Kompetenz, Produktanpassungsfähigkeit und lokalisierter Dienstleistungen“ gekennzeichnet sei. Die jüngste politische Anpassung – nämlich die Abschaffung der Mehrwertsteuer-Ausfuhrerstattung für Photovoltaikprodukte sowie die schrittweise Senkung der Erstattungsquote für Batterieprodukte in China – habe kurzfristig gewisse Kostenbelastungen für Unternehmen verursacht; langfristig werde sie jedoch die Branche zwingen, ineffiziente Produktionskapazitäten abzubauen und den Export in Richtung höherer Wertschöpfung voranzutreiben. Vor diesem Hintergrund hat PWSOLAR im ersten Halbjahr mehrere Lieferungen von Photovoltaikprodukten an die Märkte Argentiniens und Chiles abgeschlossen. Um den besonderen klimatischen Bedingungen Lateinamerikas – hoher Salznebel und intensive Sonneneinstrahlung – Rechnung zu tragen, wurde der Modulverpackungsprozess speziell optimiert; die tatsächliche Betriebseffizienz der Produkte vor Ort stieg dadurch um rund 6 % gegenüber dem allgemeinen Markt.
Angesichts des Marktes in der zweiten Jahreshälfte und 2027 wird PWSOLAR drei zentrale Schwerpunkte verfolgen: Erstens wird das Unternehmen den weltweiten Trend zur Integration von Photovoltaik und Energiespeicherung aufgreifen und den Export einzelner Komponenten durch integrierte Systemlösungen aus „Photovoltaik + Energiespeicherung“ ergänzen – passend zu Anwendungsszenarien mit instabiler Stromversorgung in abgelegenen Regionen Zentralasiens und Lateinamerikas. Zweitens wird PWSOLAR eine differenzierte Produktmatrix auf Basis regionaler politischer Vorgaben aufbauen, um den jeweiligen Importzertifizierungs- und Netzanschlussstandards verschiedener Länder gerecht zu werden. Drittens wird das Unternehmen seine Fähigkeiten im Bereich lokalisiertes Serviceangebot im Ausland stärken und lokalen Kunden eine vollständige Unterstützung entlang der gesamten Wertschöpfungskette bieten – von der Lösungskonzeption und Installationsanleitung bis hin zum späteren Betrieb und zur Wartung – und sich damit vom traditionellen Pfad rein preisbasierter Konkurrenz lösen.
Branchendaten zeigen, dass die Produktionskapazität chinesischer Photovoltaikmodule derzeit etwa 80 % der weltweiten Gesamtkapazität ausmacht. In der ersten Hälfte des Jahres 2026 hat die gesamte ausländische Modulproduktionskapazität chinesischer Photovoltaikunternehmen 120 GW überschritten – ein Anstieg um das Zweifache gegenüber Ende 2024. Die Grundlage für eine globale Aufstellung ist reif. PWSOLAR ist der Ansicht, dass vor dem Hintergrund einer stetig wachsenden globalen Nachfrage nach Energiesicherheit und einer beschleunigten Energiewende in den meisten Ländern die langfristige Wachstumslogik der Photovoltaikbranche unverändert bleibt. Nur durch aktive Anpassung an strukturelle Marktveränderungen sowie durch den Aufbau technologie- und servicebasierter Kernbarrieren können Unternehmen im neuen globalen Wettbewerb eine feste Position behaupten.
Die globale Solarenergiebranche befindet sich in einer tiefgreifenden Transformation.
Seit vielen Jahren profitiert die Solarenergie-Herstellung von hochgradig integrierten internationalen Lieferketten. Materialien, Zellen, Module, Wechselrichter und andere Komponenten werden grenzüberschreitend transportiert, um rasch wachsende Märkte zu erreichen.
Im Jahr 2026 spielen hingegen Handelspolitik, Zölle, lokale Fertigungsanforderungen sowie geopolitische Erwägungen eine deutlich größere Rolle in der Solarenergie-Branche.
Die Handelspolitik wird zu einem strategischen Faktor
Solarenergie-Unternehmen müssen heute mehr als nur die Fertigungskosten berücksichtigen.
Zölle, Einfuhrvorschriften, Anforderungen an lokalen Anteil und Lieferketten-Politiken können die Endkosten eines Solarenergie-Projekts erheblich beeinflussen.
Die Vereinigten Staaten sind ein besonders wichtiges Beispiel.
Jüngste Handelsmaßnahmen der USA umfassen Zölle und einen Preisuntergrenzmechanismus für Polysilizium, Wafer, Zellen und Solarmodule. Diese Maßnahmen sollen die heimischen Lieferketten stärken; ihre praktische Auswirkung auf Hersteller und Käufer bleibt jedoch ein zentrales Thema für die Branche.
Dies veranschaulicht, wie staatliche Politik die Wirtschaftlichkeit der gesamten Solarenergie-Lieferkette beeinflussen kann.
Die Lokalisierung der Lieferkette beschleunigt sich
Regierungen in mehreren wichtigen Märkten fördern die heimische oder regionale Fertigung.
Das Ziel besteht nicht nur darin, Arbeitsplätze zu schaffen, sondern auch die Energiesicherheit zu verbessern und die Abhängigkeit von ausländischen Lieferketten zu verringern.
Daher wird die Solarenergie-Fertigung geografisch vielfältiger.
Unternehmen prüfen Produktions- und Montageeinrichtungen in Nordamerika, Südostasien, dem Nahen Osten, Indien und anderen Regionen.
Die Lokalisierung birgt jedoch auch Herausforderungen.
Der Aufbau von Fabriken außerhalb etablierter Fertigungsstandorte kann die Produktionskosten erhöhen, erhebliche Investitionen erfordern und neue logistische sowie betriebliche Komplexitäten schaffen.
Kosten spielen nach wie vor eine wichtige Rolle
Trotz des Trends zur Lokalisierung bleibt die Kosteneffizienz entscheidend.
Solarenergie muss mit anderen Formen der Stromerzeugung konkurrieren, und Projektentwickler konzentrieren sich nach wie vor stark auf die Gesamtkosten für Strom.
Das bedeutet, dass Hersteller Lokalisierung und Effizienz ausbalancieren müssen.
Automatisierung, fortschrittliche Fertigungstechnologien, Zellen mit höherem Wirkungsgrad sowie ein verbessertes Supply-Chain-Management können helfen, die Kostenlücke zu verringern.
Rückverfolgbarkeit gewinnt zunehmend an Bedeutung
Für internationale Solarkunden wird auch die Transparenz der Lieferkette immer wichtiger.
Kunden und Regierungen möchten zunehmend verstehen, wo Rohstoffe herstammen, wo Produkte gefertigt werden und ob Lieferanten die geltenden Vorschriften einhalten.
Rückverfolgbarkeit kann daher zu einem Wettbewerbsvorteil werden.
Lieferanten, die klare Dokumentation, Zertifizierung und Informationen zur Lieferkette bereitstellen können, haben möglicherweise einen Vorteil bei der Ausschreibung internationaler Projekte.
China bleibt für die globale Solarenergiebranche wichtig
China spielt weiterhin eine zentrale Rolle in der globalen Solarmoduleproduktion.
Die globale PV-Branche wird jedoch geografisch vielfältiger.
Anstatt etablierte Produktionszentren vollständig zu ersetzen, könnte das neue Modell mehrere regionale Produktionsstandorte umfassen, die über internationale Lieferketten miteinander verbunden sind.
Für internationale Kunden bedeutet dies sowohl mehr Auswahlmöglichkeiten als auch mehr Komplexität.
Käufer müssen nicht nur den Produktpreis und die technischen Spezifikationen bewerten, sondern auch den Produktionsstandort, das Zollrisiko, die Lieferzeit, die Zertifizierung sowie die langfristige Versorgungsstabilität.
Worauf sollten internationale Käufer achten?
In diesem sich wandelnden Umfeld sollten Käufer bei der Auswahl von Solarlieferanten mehrere Faktoren berücksichtigen.
Erstens: Produktqualität.
Niedrige Preise sind attraktiv, doch Zuverlässigkeit und Langzeit-Leistung beeinflussen die Projektrenditen unmittelbar.
Zweitens: Transparenz der Lieferkette.
Klare Dokumentation kann Käufern helfen, regulatorische und zollrechtliche Risiken zu managen.
Drittens: internationale Erfahrung.
Lieferanten, die mit verschiedenen Märkten vertraut sind, sind besser in der Lage, Zertifizierungs-, Verpackungs-, Logistik- und Projektanforderungen zu verstehen.
Viertens: Lieferfähigkeit.
In einem sich rasch wandelnden Markt können stabile Produktionskapazitäten und zuverlässige Logistik genauso wichtig sein wie der Preis.
Schließlich: technischer Support.
Da Solarprojekte immer komplexer werden, benötigen Kunden zunehmend Lieferanten, die technische Unterstützung und technische Lösungen anbieten können.
Eine stärker diversifizierte Solarindustrie
Die globale Solarlieferkette wird wahrscheinlich nicht genau dieselbe Struktur wie vor einigen Jahren wieder annehmen.
Stattdessen bewegt sich die Branche hin zu einem stärker diversifizierten und regionalisierten Modell.
Diese Transformation wird Herausforderungen mit sich bringen, aber sie wird auch Chancen schaffen.
Unternehmen, die wettbewerbsfähige Fertigung, starke Technologie, transparente Lieferketten und internationalen Service kombinieren können, werden besser positioniert sein, um in der nächsten Phase der globalen Solarentwicklung zu konkurrieren.
Für Solar-Käufer wird die Auswahl von Lieferanten derweil zu einer strategischen Entscheidung und nicht mehr lediglich zu einer Beschaffungsentscheidung.
Die Zukunft der PV-Branche wird nicht allein durch den Preis bestimmt.
Sie wird vielmehr durch Technologie, Zuverlässigkeit, Widerstandsfähigkeit der Lieferkette und die Fähigkeit geprägt, sich an einen sich rasch wandelnden globalen Markt anzupassen.

 EN