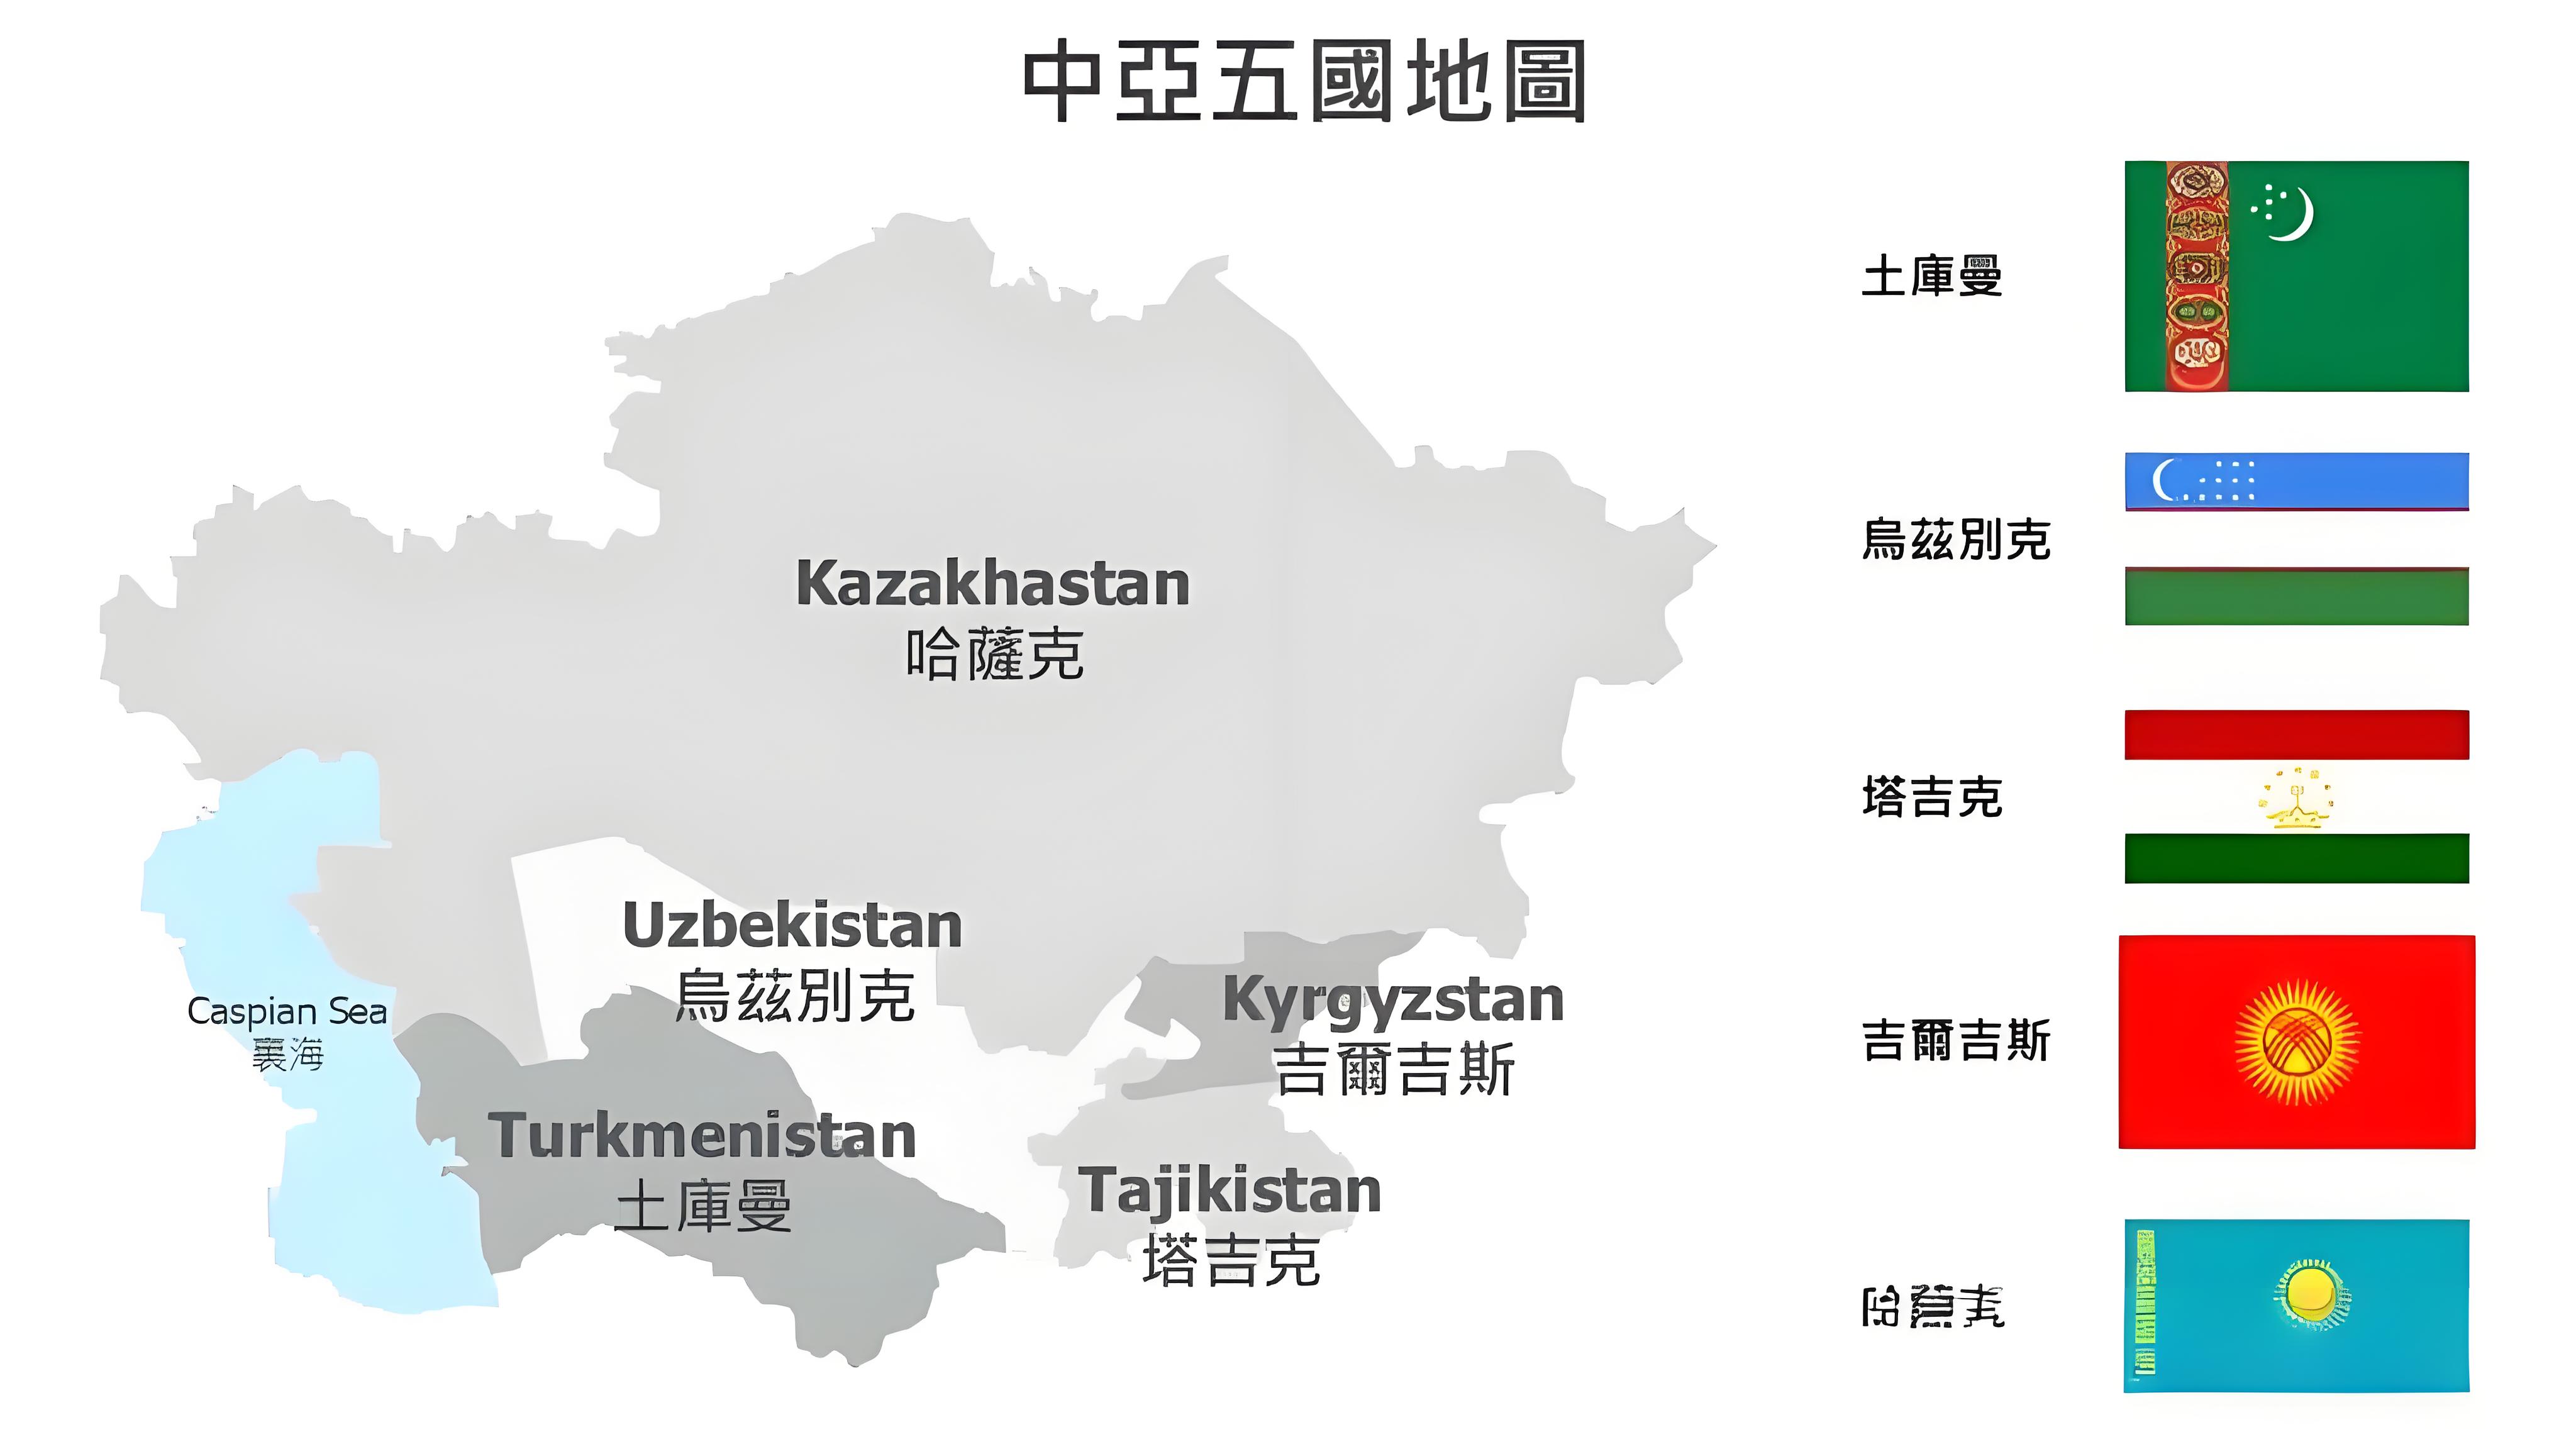
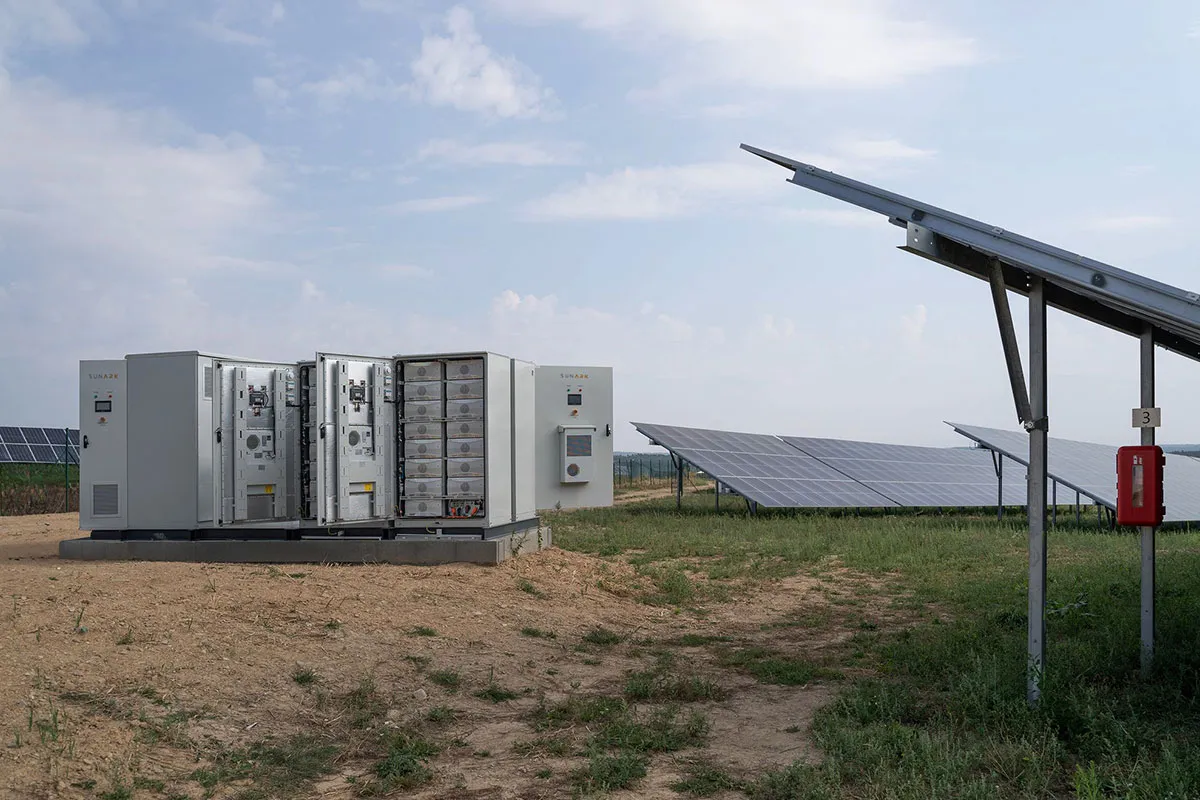
10 сентября в ответ на многочисленные особенности корректировок политики, реструктуризации рынка и технологической итерации в мировой фотогальванической отрасли в 2026 году компания PWSOLAR опубликовала свой ежегодный отчёт о рыночных перспективах на основе данных об экспортных операциях за первое полугодие и обратной связи с зарубежных рынков. В отчёте чётко указано, что компания будет реагировать на изменения в отрасли по трём направлениям: оптимизация структуры продукции, углубление присутствия на развивающихся рынках и вывод на рынок интегрированных решений «фотогальваника + накопление энергии», а также укрепление своих конкурентных преимуществ на ключевых рынках, таких как Латинская Америка и Центральная Азия.
С начала этого года экспорт солнечных фотоэлектрических модулей из Китая завершил цикл корректировки, начавшийся во второй половине 2023 года. Общая стоимость экспорта за первое полугодие составила около 17 млрд долларов США, что на 24,3 % больше по сравнению с аналогичным периодом прошлого года. Темпы роста стоимости экспорта впервые превысили темпы роста объёма экспорта, что чётко сигнализирует о восстановлении цен в отрасли. В то же время глобальный рынок претерпевает значительные изменения: доля экспорта готовых модулей впервые упала ниже 80 %, а доля экспорта солнечных элементов выросла с 12,1 % до 18,6 % — это отражает постоянный рост спроса на солнечные элементы на фоне расширения производственных мощностей по сборке модулей за рубежом; Юго-Восточная Азия стала крупнейшим новым рынком для глобального экспорта модулей, а страны Центральной Азии активизировали закупки солнечных фотоэлектрических систем и систем хранения энергии. Спрос на распределённые фотоэлектрические системы в латиноамериканских странах, таких как Аргентина и Чили, продолжает расти.
Ответственный за соответствующий бизнес PWSOLAR заявил, что в 2026 году отрасль простится с прежней зарубежной моделью «низкие цены — высокие объёмы» и перейдёт на новый этап — «конкуренция на основе технологического превосходства, адаптивности продукции и локализованных услуг». Ранее проведённая корректировка политики — отмена налогового возмещения НДС при экспорте фотогальванической продукции и постепенное снижение ставки возмещения для аккумуляторной продукции в Китае — в краткосрочной перспективе создала определённое ценовое давление на предприятия, однако в долгосрочной перспективе это вынудит отрасль ликвидировать неэффективные производственные мощности и стимулировать модернизацию экспорта в сторону повышения добавленной стоимости. Исходя из этого прогноза, PWSOLAR завершила поставку нескольких партий фотогальванической продукции на рынки Аргентины и Чили в первом полугодии. В ответ на специфические климатические условия Латинской Америки — высокую концентрацию солевого тумана и интенсивное солнечное излучение — процесс упаковки модулей был специально оптимизирован, а фактическая эксплуатационная эффективность продукции на местном рынке повысилась примерно на 6 % по сравнению с общими показателями рынка.
Перед лицом рынка во второй половине года и в 2027 году PWSOLAR сосредоточится на трёх основных направлениях: во-первых, следуя мировому тренду интеграции фотоэлектрических систем и систем хранения энергии, расширить экспорт отдельных компонентов до комплексных системных решений «фотоэлектрические системы + накопители энергии», адаптированных к сценариям применения в удалённых регионах Центральной Азии и Латинской Америки, где наблюдается недостаточная стабильность электросетей; во-вторых, создать дифференцированную продуктовую матрицу на основе политик и нормативных требований различных региональных рынков, обеспечив соответствие требованиям к импортной сертификации и подключению к сетям в разных странах; в-третьих, усилить возможности локализованных услуг за рубежом, предоставляя местным клиентам полный цикл поддержки — от проектирования решений и руководства по монтажу до последующего технического обслуживания и эксплуатации, отказавшись от устаревшего пути чистой ценовой конкуренции.
Данные отрасли показывают, что на долю китайских производителей фотогальванических модулей приходится около 80 % мировых мощностей по их выпуску. За первое полугодие 2026 года совокупные зарубежные мощности китайских фотогальванических компаний по производству модулей превысили 120 ГВт — в два раза больше, чем по состоянию на конец 2024 года. Основа для глобального присутствия созрела. Компания PWSOLAR считает, что на фоне постоянно растущего спроса на энергетическую безопасность во всём мире и ускоряющегося энергоперехода в большинстве стран долгосрочная логика роста фотогальванической отрасли остаётся неизменной. Только активно адаптируясь к структурным изменениям на рынке и создавая технологические и сервисные барьеры, компании смогут надёжно укрепиться в новом раунде глобальной конкуренции.
Глобальная солнечная отрасль переживает масштабную трансформацию.
На протяжении многих лет производство солнечных элементов выигрывало от высокоинтегрированных международных цепочек поставок. Материалы, фотоэлектрические элементы, модули, инверторы и другие компоненты пересекали границы, чтобы достичь быстро растущих рынков.
Однако в 2026 году торговая политика, пошлины, требования к местному производству и геополитические соображения играют гораздо более значительную роль в солнечной отрасли.
Торговая политика становится стратегическим фактором
Сегодня солнечным компаниям необходимо учитывать не только производственные издержки.
Пошлины, импортные регуляции, требования к доле местного содержания и политика в отношении цепочек поставок могут существенно влиять на окончательную стоимость солнечного проекта.
Особенно важный пример — Соединённые Штаты Америки.
Недавние торговые меры США включают пошлины и механизм ценового минимума, охватывающий поликремний, пластины, фотоэлектрические элементы и солнечные панели. Эти меры направлены на укрепление внутренних цепочек поставок, однако их практическое влияние на производителей и покупателей остаётся важным вопросом для отрасли.
Это демонстрирует, как государственная политика может влиять на экономику всей солнечной цепочки поставок.
Локализация цепочки поставок ускоряется
Правительства ряда крупных рынков стимулируют производство внутри страны или в регионе.
Цель заключается не только в создании рабочих мест, но и в повышении энергетической безопасности и снижении зависимости от зарубежных цепочек поставок.
В результате производство солнечного оборудования становится географически более диверсифицированным.
Компании изучают возможность строительства производственных и сборочных мощностей в Северной Америке, Юго-Восточной Азии, на Ближнем Востоке, в Индии и других регионах.
Однако локализация также порождает вызовы.
Строительство заводов за пределами уже сложившихся промышленных центров может повысить производственные издержки, потребовать значительных инвестиций и породить новые логистические и операционные сложности.
Стоимость по-прежнему имеет важное значение
Несмотря на тенденцию к локализации, конкурентоспособность по стоимости остаётся критически важной.
Солнечная энергетика должна конкурировать с другими формами выработки электроэнергии, и разработчики проектов по-прежнему уделяют большое внимание общей стоимости электроэнергии.
Это означает, что производителям необходимо находить баланс между локализацией и эффективностью.
Автоматизация, передовые технологии производства, фотоэлементы более высокой эффективности и улучшенное управление цепочками поставок могут помочь сократить разрыв в затратах.
Следственность становится всё более важной
Для международных покупателей солнечного оборудования прозрачность цепочек поставок также приобретает всё большее значение.
Потребители и правительства всё чаще стремятся понять, откуда поступают сырьевые материалы, где производятся изделия и соблюдают ли поставщики применимые нормативные требования.
Следовательно, следственность может стать конкурентным преимуществом.
Поставщики, способные предоставить чёткую документацию, сертификаты и информацию о цепочке поставок, могут получить преимущество при участии в международных проектах.
Китай остаётся важным для мировой солнечной индустрии
Kitay prodolzhaet igrat' tsentral'nuyu rol' v mirovom proizvodstve solnechnoy energii.
Odнако mirovaya fotovol'taicheskaya promyshlennost' stanut vse bolee geograficheski raznoobraznoy.
Vnov' voznikayushchaya model' mozhet predusmatrivat' ne polnoe zameneniye ustanovivshikhsya tsentrov proizvodstva, a neskol'ko regional'nykh proizvodstvennykh uzlov, svyazannykh mezhdu soboy posredstvom mezhdunarodnykh tsepey postavok.
Dlya mezhdunarodnykh pokupateley eto sozdajet kak bol'she variantov vybora, tak i bol'shuyu slozhnost'.
Pokupatelyam neobkhodimo otsenivat' ne tol'ko tsenu tovarov i tekhnicheskiye kharakteristiki, no takzhe mestopolozheniye proizvodstva, risk tarifnykh ogranicheniy, sroki postavki, sertifikatsii i dolgosrochnuyu ustoychivost' postavok.
Na chto dolzhny obrashchat' vnimaniye mezhdunarodnye pokupateli?
V etikh menyayushchikhsya usloviyakh pokupatelyam sleduet rassmatrivat' neskol'ko faktorov pri vybore postavshchikov solnechnoy energii.
Vo-pervykh, kachestvo produkta.
Nizkiye tseny privlekatel'ny, no nadezhnost' i dolgosrochnyye ekspluatatsionnyye kharakteristiki neposredstvenno vliyayut na doxodnost' proekta.
Vo-vtorыkh, prozrachnost' tsepi postavok.
Чёткая документация может помочь покупателям управлять регуляторными и таможенными рисками.
В-третьих, международный опыт.
Поставщики, знакомые с различными рынками, лучше понимают требования к сертификации, упаковке, логистике и проектам.
В-четвёртых, способность обеспечивать поставки.
На быстро меняющемся рынке стабильные производственные мощности и надёжная логистика могут быть столь же важны, как и цена.
И, наконец, техническая поддержка.
По мере усложнения солнечных проектов клиенты всё чаще нуждаются в поставщиках, способных предложить инженерную поддержку и технические решения.
Более диверсифицированная солнечная отрасль.
Глобальная цепочка поставок солнечной энергии вряд ли вернётся к точно такой же структуре, которая существовала несколько лет назад.
Вместо этого отрасль движется к более диверсифицированной и регионализованной модели.
Это преобразование создаст вызовы, но также откроет новые возможности.
Компании, способные совместить конкурентоспособное производство, передовые технологии, прозрачные цепочки поставок и международный сервис, окажутся в более выгодном положении для конкуренции на следующем этапе глобального развития солнечной энергетики.
Для покупателей солнечного оборудования выбор поставщика становится стратегическим решением, а не просто закупочным решением.
Будущее фотогальванической индустрии будет определяться не только ценой.
Его будут формировать технологии, надёжность, устойчивость цепочек поставок и способность адаптироваться к быстро меняющемуся глобальному рынку.

 EN