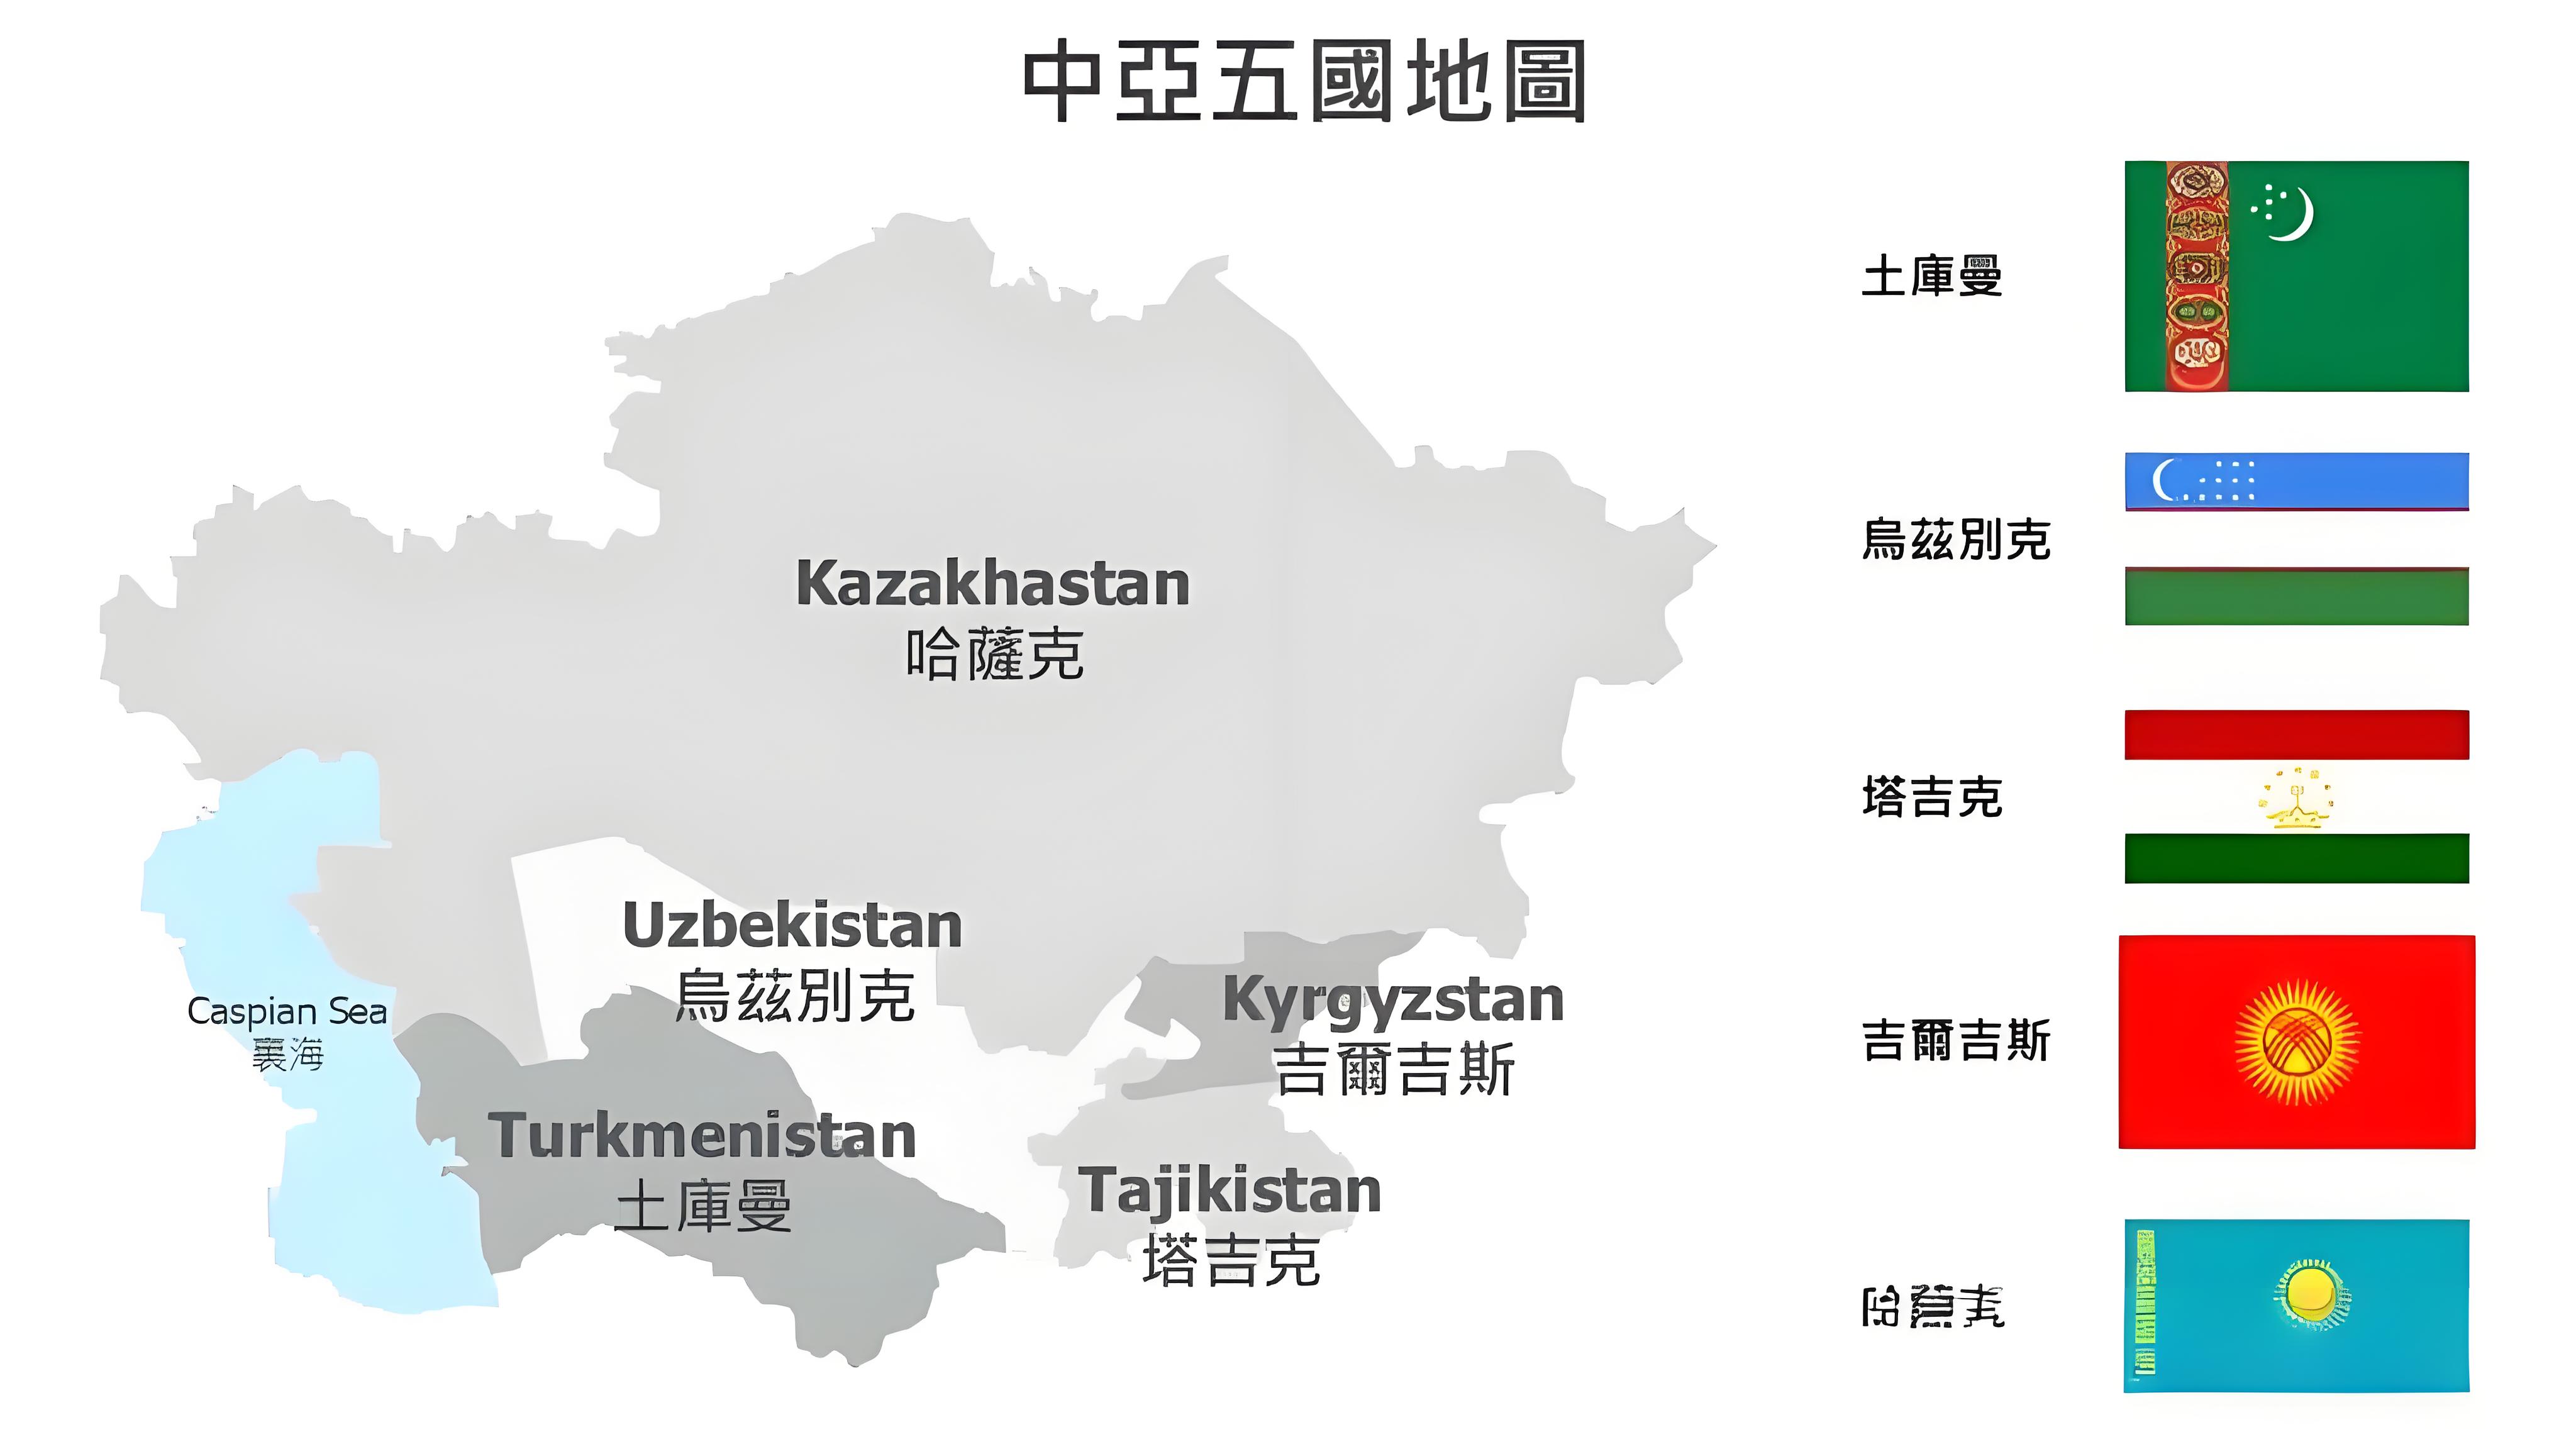
في ١٠ سبتمبر، وانسجاماً مع الخصائص المتعددة لتعديلات السياسات وإعادة هيكلة السوق والتقدُّم التكنولوجي في قطاع الطاقة الشمسية العالمي عام ٢٠٢٦، أصدرت شركة بي دبليو سولار تقريرها السنوي لتوقعات السوق استناداً إلى بيانات عمليات التصدير خلال النصف الأول من العام وآراء الأسواق الخارجية. ويوضح التقرير بوضوح أن الشركة ستتعامل مع التغيرات الصناعية عبر ثلاثة محاور: تحسين هيكل المنتجات، وتعميق التواجد في الأسواق الناشئة، وتقديم حلول متكاملة تجمع بين الأنظمة الشمسية وأنظمة تخزين الطاقة، وذلك لتعزيز مزاياها التنافسية في الأسواق الأساسية مثل أمريكا اللاتينية وآسيا الوسطى.
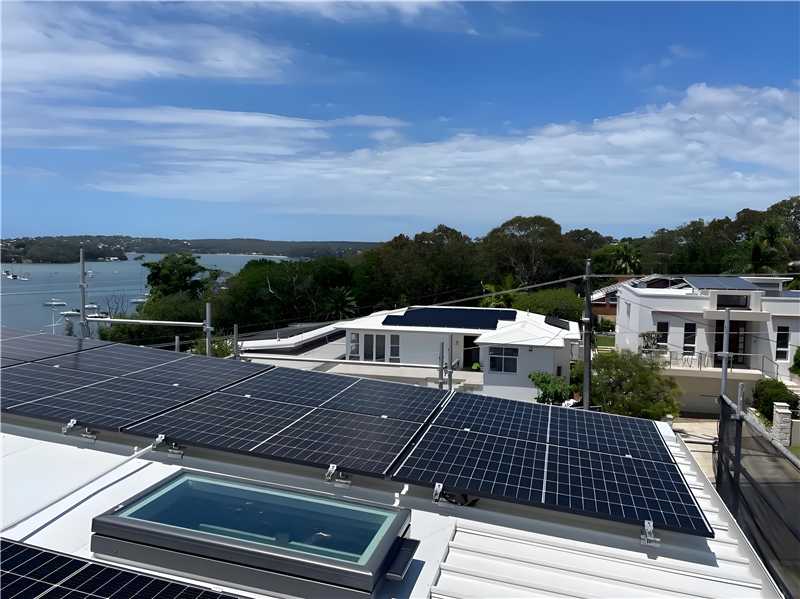
منذ بداية هذا العام، أنهت صادرات الصين من الألواح الشمسية دورة التكيف التي استمرت منذ النصف الثاني من عام ٢٠٢٣. وبلغ إجمالي قيمة الصادرات في النصف الأول من العام نحو ١٧ مليار دولار أمريكي، بزيادة سنوية قدرها ٢٤,٣٪. ولأول مرة، تجاوز معدل نمو قيمة الصادرات معدل نمو حجم الصادرات، ما يُظهر بوضوح إشارات انتعاش الأسعار في القطاع. وفي الوقت نفسه، يشهد مشهد السوق العالمي تغيّرات جوهرية: فقد انخفضت نسبة صادرات المكونات إلى ما دون ٨٠٪ للمرة الأولى، بينما ارتفعت نسبة صادرات خلايا البطاريات من ١٢,١٪ إلى ١٨,٦٪، مما يعكس الارتفاع المستمر في الطلب على الخلايا في المرحلة العليا، المُحفَّز بتوسُّع القدرات الإنتاجية المحلية للمكونات في الخارج؛ وأصبحت جنوب شرق آسيا أكبر سوق نموٍّ إضافيٍّ لصادرات الوحدات الشمسية عالميًّا، في حين كثَّفت دول آسيا الوسطى جهودها الشرائية لأنظمة الطاقة الشمسية وأنظمة تخزين الطاقة. كما يستمر الإفراج عن الطلب على أنظمة الطاقة الشمسية الموزَّعة في بلدان أمريكا اللاتينية مثل الأرجنتين وشيلي.
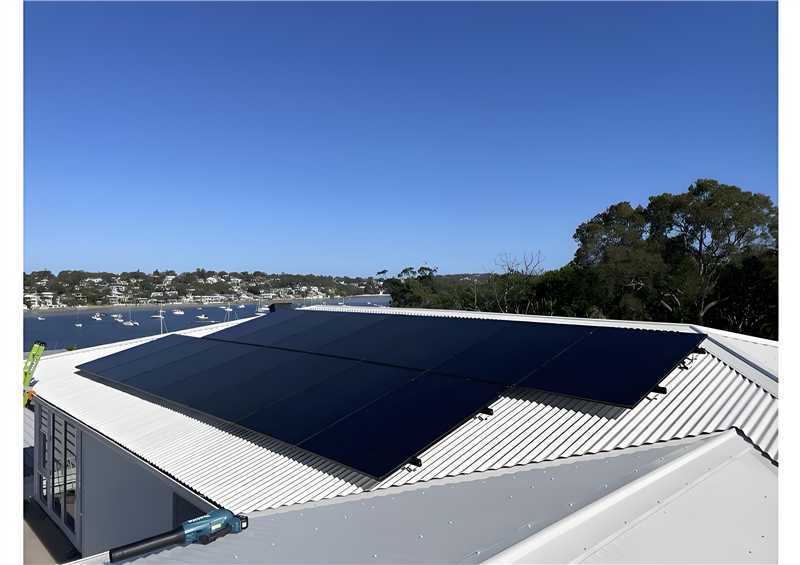
أفاد الشخص المسؤول عن الأعمال المرتبطة بشركة PWSOLAR أنَّ القطاع سيودِّع في عام ٢٠٢٦ النموذج الخارجي السابق القائم على «الأسعار المنخفضة والكميات الكبيرة»، ويدخل مرحلةً جديدةً تتمحور حول «المنافسة المبنية على القوة التكنولوجية، وملاءمة المنتجات، والخدمات المحلية». وقد أدى تعديل السياسة السابقة المتمثل في إلغاء استرداد ضريبة القيمة المُضافة عند تصدير منتجات الطاقة الشمسية، والتخفيض التدريجي لمعدَّل الاسترداد المخصَّص لمنتجات البطاريات في الصين، إلى فرض بعض الضغوط التكاليفية على الشركات على المدى القصير؛ لكنَّه على المدى الطويل سيدفع القطاع نحو التخلُّص من القدرات الإنتاجية غير الفعَّالة، ويعزِّز ترقية الصادرات نحو الاتجاه عالي القيمة المُضافة. واستنادًا إلى هذا التقييم، أنجزت شركة PWSOLAR تسليم دفعاتٍ متعددةٍ من منتجات الطاقة الشمسية إلى أسواق الأرجنتين وشيلي في النصف الأول من العام. وانسجامًا مع الظروف المناخية الخاصة في أمريكا اللاتينية — مثل ارتفاع تركيز رذاذ الملح وشدة أشعة الشمس — جرى تحسين عملية تغليف الوحدات بشكل خاص، ما أدَّى إلى زيادة كفاءة تشغيل هذه المنتجات فعليًّا في المنطقة بنسبة تقارب ٦٪ مقارنةً بالأسواق العامة.
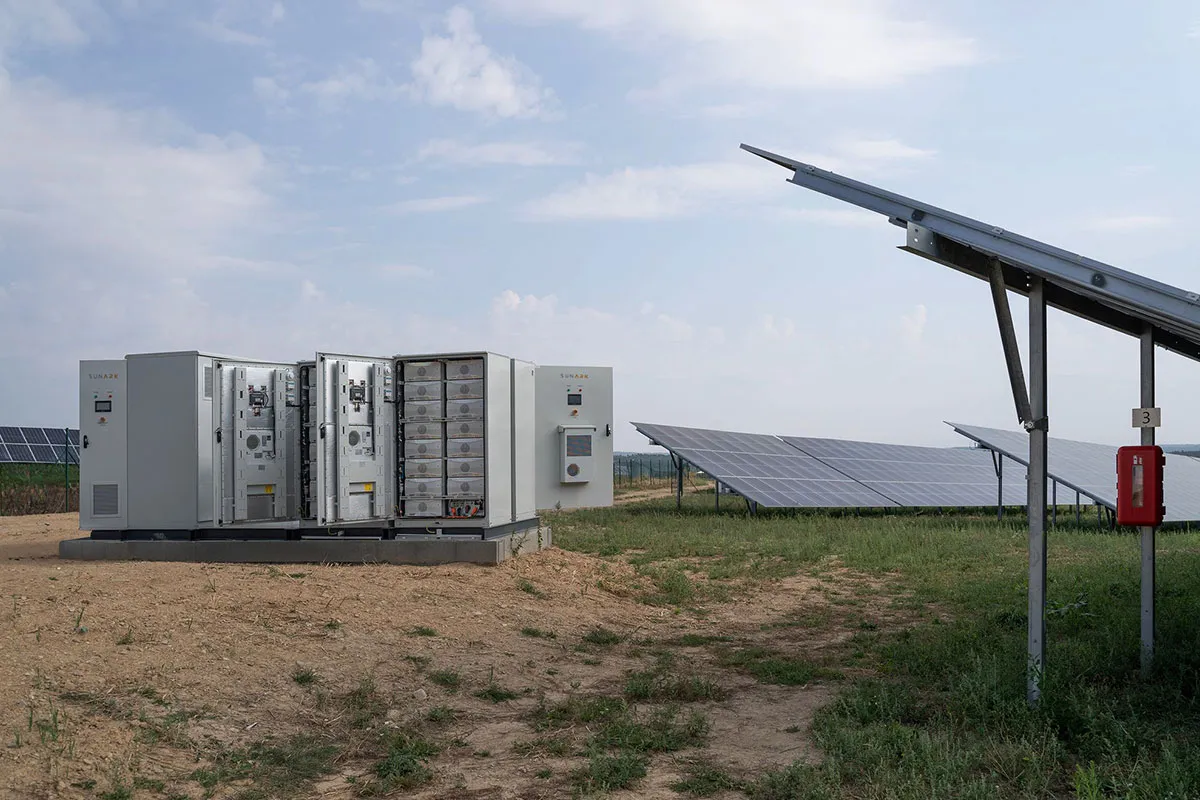
أمام السوق في النصف الثاني من العام وعام ٢٠٢٧، ستركّز شركة بي دبليو إس أولار على ثلاثة اتجاهات رئيسية: أولاً، مواكبة الاتجاه العالمي المتمثل في دمج أنظمة الطاقة الشمسية مع أنظمة تخزين الطاقة، وتوسيع نطاق التصدير من مكوّنات فردية إلى حلول نظامية متكاملة تجمع بين «الطاقة الشمسية + تخزين الطاقة»، بما يتناسب مع سيناريوهات الاستخدام في المناطق النائية من آسيا الوسطى وأمريكا اللاتينية التي تعاني من ضعف استقرار الشبكة الكهربائية. ثانياً، إنشاء مصفوفة منتجات مُتميِّزة تستند إلى القواعد والسياسات الخاصة بكل سوق إقليمي، لتلبية متطلبات شهادات الاستيراد ومعايير الربط بالشبكة في مختلف البلدان. ثالثاً، تعزيز القدرة على تقديم خدمات محلية في الأسواق الخارجية، وتوفير دعم شامل للعملاء المحليين يشمل تصميم الحلول، والتوجيه أثناء التركيب، وصولاً إلى التشغيل والصيانة لاحقاً، وبذلك تبتعد الشركة عن النهج القديم القائم على المنافسة السعرية البحتة.
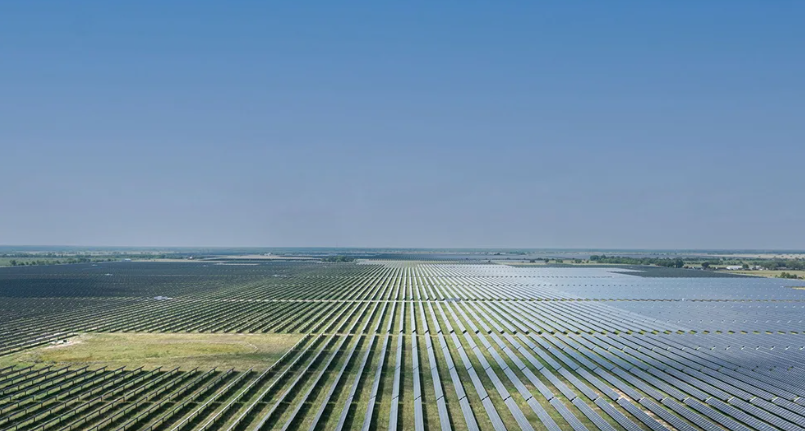
تُظهر بيانات القطاع أنَّ طاقة إنتاج وحدات الطاقة الشمسية في الصين تشكِّل حاليًّا نحو ٨٠٪ من المجموع العالمي. وفي النصف الأوَّل من عام ٢٠٢٦، تجاوزت طاقة إنتاج الوحدات خارج الصين لدى شركات الطاقة الشمسية الصينية ١٢٠ جيجاواط، أي ضعف ما كانت عليه في نهاية عام ٢٠٢٤. وقد نضج الأساس اللازم للتوسُّع العالمي. وتؤمن شركة بي دبليو سولار بأنَّ منطق النمو الطويل الأمد لقطاع الطاقة الشمسية لم يتغيَّر، وذلك في ظلِّ تزايد الطلب العالمي على أمن الطاقة باستمرار وتسارع التحوُّل في قطاع الطاقة في معظم الدول. ولا يمكن للشركات أن ترسِّخ مكانتها بثبات في الجولة الجديدة من المنافسة العالمية إلا بالتكيف الفعَّال مع التغيرات البنيوية في السوق وبناء حواجز استراتيجية عبر التكنولوجيا والخدمات.
يمرُّ قطاع الطاقة الشمسية العالمي بمرحلة تحول كبرى.
لعدة سنوات، استفاد إنتاج الألواح الشمسية من سلاسل التوريد الدولية المتكاملة للغاية. وانتقلت المواد والخلايا والوحدات والعواكس والمكونات الأخرى عبر الحدود للوصول إلى الأسواق التي تشهد نموًّا سريعًا.
ومع ذلك، في عام ٢٠٢٦، باتت سياسات التجارة والرسوم الجمركية ومتطلبات التصنيع المحلي والاعتبارات الجيوسياسية تلعب دورًا أكبر بكثير في قطاع الطاقة الشمسية.
تصبح سياسات التجارة عاملًا استراتيجيًّا
يجب أن تأخذ شركات الطاقة الشمسية اليوم في الاعتبار أكثر من مجرد تكاليف التصنيع.
يمكن أن تؤثر الرسوم الجمركية ولوائح الاستيراد ومتطلبات المحتوى المحلي وسياسات سلسلة التوريد تأثيرًا كبيرًا على التكلفة النهائية لمشروع شمسي.
وتُعَدُّ الولايات المتحدة مثالًا مهمًّا جدًّا في هذا الصدد.
وتشمل الإجراءات التجارية الأمريكية الأخيرة فرض رسوم جمركية وآلية لتحديد حد أدنى للسعر تشمل السيليكون متعدد البلورات والرُّقاقات والخلايا والألواح الشمسية. وقد صُمِّمت هذه الإجراءات لتعزيز سلاسل التوريد المحلية، لكن أثرها العملي على المصنِّعين والمشترين لا يزال مسألة بالغة الأهمية بالنسبة للقطاع.
هذا يوضح كيف يمكن لسياسة الحكومة أن تؤثر في الجدوى الاقتصادية لسلسلة التوريد الشمسية بأكملها.
يتسارع توطين سلسلة التوريد
تشجّع حكومات عدة أسواق رئيسية التصنيع المحلي أو الإقليمي.
والهدف ليس خلق فرص عمل فحسب، بل أيضاً تحسين أمن الطاقة والحد من الاعتماد على سلاسل التوريد الخارجية.
ونتيجةً لذلك، يزداد تنوّع التصنيع الشمسي جغرافياً.
وتستكشف الشركات إنشاء مرافق للإنتاج والتجميع في أمريكا الشمالية وجنوب شرق آسيا والشرق الأوسط والهند ومناطق أخرى.
ومع ذلك، فإن التوطين يولّد أيضاً تحديات.
ويُمكن أن يؤدي بناء المصانع خارج المراكز التصنيعية الراسخة إلى ارتفاع تكاليف الإنتاج، ويتطلب استثمارات كبيرة، ويخلق تعقيدات لوجستية وتشغيلية جديدة.
ما زالت التكلفة عاملًا مهمًّا
ورغم ميل السوق نحو التوطين، تظل القدرة التنافسية من حيث التكلفة أمراً بالغ الأهمية.
يجب أن تتنافس الطاقة الشمسية مع أشكال توليد الكهرباء الأخرى، ويواصل مطورو المشاريع التركيزَ الشديد على التكلفة الإجمالية للكهرباء.
وهذا يعني أن المصنّعين بحاجةٌ إلى تحقيق توازن بين التوطين والكفاءة.
يمكن للأتمتة وتكنولوجيا التصنيع المتقدمة وخلايا الخلايا الأكثر كفاءة وإدارة سلسلة التوريد الأفضل أن تساعد في تقليص فجوة التكلفة.
أصبحت إمكانية التتبع أكثر أهمية.
وبالنسبة للمشترين الدوليين للطاقة الشمسية، أصبحت شفافية سلسلة التوريد أيضًا أكثر أهميةً باطراد.
ويود العملاء والحكومات بشكل متزايد فهم مصدر المواد الأولية ومواقع تصنيع المنتجات وما إذا كانت الشركات المورِّدة تمتثل للوائح السارية.
وبالتالي، يمكن لأنظمة التتبع أن تتحول إلى ميزة تنافسية.
قد يتمتع الموردون الذين يستطيعون تقديم وثائق واضحة وشهادات ومعلومات عن سلسلة التوريد بميزة تنافسية عند المنافسة على المشاريع الدولية.
وتظل الصين مهمةً لصناعة الطاقة الشمسية العالمية.
تستمر الصين في أداء دور محوري في التصنيع العالمي للطاقة الشمسية.
ومع ذلك، يزداد قطاع الألواح الكهروضوئية العالمية تنوعًا جغرافيًّا.
وبدل أن تحل النموذج الجديد تمامًا محل مراكز التصنيع الراسخة، فقد يشمل نموذج الإنتاج المتزايد مراكز إنتاج إقليمية متعددة مرتبطة عبر سلاسل التوريد الدولية.
وهذا يوفِّر للعملاء الدوليين خيارات أكثر، لكنه يُعقِّد أيضًا عملية الاختيار.
ويجب على المشترين تقييم عواملَ لا تقتصر على سعر المنتج ومواصفاته الفنية فحسب، بل تشمل كذلك موقع التصنيع، والمخاطر الجمركية، ووقت التسليم، والشهادات المطلوبة، واستقرار الإمدادات على المدى الطويل.
ما الذي ينبغي أن يبحث عنه المشترون الدوليون؟
وفي ظل هذه البيئة المتغيرة، يجب على المشترين أخذ عدة عوامل في الاعتبار عند اختيار مورِّدي الطاقة الشمسية.
أولًا: جودة المنتج.
والأسعار المنخفضة جذَّابةٌ بلا شك، لكن الموثوقية والأداء على المدى الطويل يؤثِّران مباشرةً في العوائد المرجوة من المشاريع.
ثانيًا: شفافية سلسلة التوريد.
يمكن أن تساعد الوثائق الواضحة المشترين في إدارة المخاطر التنظيمية والجماركية.
ثالثاً، الخبرة الدولية.
المورِّدون الملمّون بالأسواق المختلفة في وضعٍ أفضل لفهم متطلبات الشهادات والتغليف والخدمات اللوجستية والمشاريع.
رابعاً، القدرة على التسليم.
في سوقٍ يتغير بسرعة، يمكن أن تكون القدرات الإنتاجية المستقرة والخدمات اللوجستية الموثوقة بنفس أهمية السعر.
وأخيراً، الدعم الفني.
مع تزايد تعقيد مشاريع الطاقة الشمسية، يحتاج العملاء بشكلٍ متزايد إلى مورِّدين قادرين على تقديم المساعدة الهندسية والحلول التقنية.
صناعة شمسية أكثر تنوعاً.
من غير المرجح أن يعود سلسلة التوريد العالمية للطاقة الشمسية إلى نفس الهيكل الذي كان قائماً قبل عدة سنوات بالضبط.
بل إن الصناعة تتجه نحو نموذجٍ أكثر تنوعاً وإقليمية.
ستُحدث هذه التحوّلات تحدياتٍ، لكنها ستخلق أيضًا فرصًا.
الشركات التي تستطيع الجمع بين التصنيع التنافسي، والتكنولوجيا القوية، وسلاسل التوريد الشفافة، والخدمات الدولية ستكون في وضعٍ أفضل للمنافسة في المرحلة القادمة من التنمية الشمسية العالمية.
أما بالنسبة لمشتري الطاقة الشمسية، فإن اختيار المورِّدين يتحول تدريجيًّا إلى قرار استراتيجي بدلًا من كونه مجرد قرار شراء.
لن يتحدد مستقبل صناعة الخلايا الكهروضوئية بالسعر وحده.
بل سيتشكّل عبر التكنولوجيا، والموثوقية، ومرونة سلسلة التوريد، وقدرة الشركات على التكيّف مع سوق عالمي يتغير بسرعة.

 EN