 EN
PWSOLAR、2026年の世界の太陽光発電用蓄電池市場の展望を発表
2026/09/14
9月10日、PWSOLARは、今年上半期の世界の太陽光発電およびエネルギー貯蔵市場の実績データをもとに、2026年の業界展望レポートを正式に発表しました。過去の太陽光発電…に関する実績を踏まえ、…

2026/09/21
今月、PWSOLAR社は、今年初め以降の世界の太陽光発電関連貿易構造の変化と自社の輸出実務を踏まえ、国際貿易および太陽光発電のサプライチェーン体制に関する特別な展望を発表しました。同社は、アルゼンチンやチリへの太陽光発電製品納入実績に加え、中央アジア地域における太陽光+蓄電池の調達ニーズについて継続的に調査・分析を行ってきました。その結果、「地域ごとの戦略的展開」「柔軟なサプライチェーン構築」「法令順守に基づく事業運営」を核とした取り組みを明確に掲げ、複雑かつ流動的な国際貿易環境において、より強靭なグローバル納入体制を構築していくとしています。
2026年、世界の太陽光発電関連貿易は、深刻な再編過程にあります。一方で、世界の太陽光発電設備導入容量は500GWを超える高水準を維持しており、市場需要の基盤は依然として堅調です。他方で、各国における貿易ルールの見直しや、地域内での生産拠点整備の加速により、従来型の「中国一極集中生産+グローバル流通」という単一モデルでは、新たな市場環境への対応が困難になっています。データによると、今年1月から7月までの中国の太陽電池モジュール累計輸出量は143.45GWで、前年同期比でわずかに3%減少しましたが、太陽電池自体の輸出量は前年同期比24%増加しています。この変化の背景には、海外におけるモジュール現地生産能力の拡大を受けて、世界の太陽光発電サプライチェーンが「縦型集中」から「地域間連携」へと転換しつつあるという明確なシグナルがあります。
PWSOLAR社の海外貿易事業を統括する責任者は、過去には太陽光発電産業のサプライチェーン優位性が、国内産業チェーン全体のコストおよび効率面での優位性に主に依拠していたと述べました。現在の国際貿易競争は、物流の履行、地域認証、現地在庫の最適配分など、サプライチェーン全体へと拡大しています。例えば、アルゼンチンやチリの顧客対応において、企業は事前に地域別予備倉庫を整備することで、通常注文の納期を45日から15日に短縮しました。これにより、顧客の物流待機コストや為替変動リスクが大幅に低減されました。この取り組みは、新興市場における柔軟なサプライチェーンの価値を実証するものでもありました。
今後のサプライチェーン最適化の段階において、PWSOLARは以下の3つの重点方向を定めました。第一に、「コア製造エリア+地域配送センター」の二層型サプライチェーンネットワークを構築し、国内における充実した産業チェーンを基盤としてコア製品の安定供給を確保するとともに、ラテンアメリカや中央アジアなどの主要市場に地域倉庫・梱包拠点を展開し、現地における小ロット・カスタマイズ注文への迅速な対応を可能にします。第二に、全工程にわたるコンプライアンス管理体制を確立し、各国の輸入関税、原産地規則、製品認証要件などに関する専用データベースを構築することで、貿易上のコンプライアンスリスクを事前に回避します。第三に、国際的にトップクラスの物流サービスプロバイダーと長期的な戦略的提携を結び、海上輸送の貨物スペースおよび越境陸上輸送ルートのリソースをあらかじめ確保し、国際物流費の価格変動が納期コストに与える影響を軽減します。
業界関係者は、現在の太陽光発電製品の海外貿易における競争は、単一製品の価格競争ではなく、サプライチェーン全体の効率性とレジリエンス(回復力)をめぐる競争であると指摘しています。PWSOLAR社が国際貿易およびサプライチェーン分野で実施した戦略的アップグレードは、グローバルな太陽光発電産業における地域別再編という潮流に合致するばかりか、国内の太陽光発電関連企業が従来の「グローバル展開」の壁を突破し、長期的かつ安定したグローバル市場競争力を築くための具体的な実践的道筋を示しています。
長年にわたり、太陽光発電関連製品の製造業は、高度に統合された国際的なサプライチェーンの恩恵を受けてきた。原材料、太陽電池セル、モジュール、パワーコンディショナー(インバーター)など、さまざまな部品が国境を越えて流通し、急成長する市場へと供給されてきた。
しかし2026年には、貿易政策、関税、現地製造要件、地政学的要因などが、太陽光発電産業においてはるかに大きな役割を果たすようになっている。
貿易政策が戦略的要素へと変化
今日の太陽光発電企業は、製造コストだけではなく、より広範な要素を考慮する必要がある。
関税、輸入規制、現地調達率要件(ローカル・コンテント要件)、サプライチェーンに関する政策などは、太陽光発電プロジェクトの最終コストに大きく影響を与える可能性がある。
米国は特に重要な事例である。
最近の米国の貿易措置には、多結晶シリコン、ウェーハ、セル、太陽電池パネルを対象とした関税および価格下限メカニズムが含まれる。これらの措置は国内サプライチェーンの強化を目的としているが、実際にはメーカーおよび購入者にどのような影響を及ぼすかが、業界にとって重要な課題となっている。
これは、政府の政策が太陽光発電関連サプライチェーン全体の経済性にいかに影響を与えるかを示しています。
いくつかの主要市場において、各国政府が国内または地域内での製造を後押ししています。
その目的は雇用創出にとどまらず、エネルギー安全保障の向上や海外サプライチェーンへの依存度低減にもあります。
その結果、太陽光発電関連製品の製造は、地理的により多様化しつつあります。
企業は北米、東南アジア、中東、インドなど、さまざまな地域で生産・組立拠点の設置を検討しています。
ただし、現地化には課題も伴います。
既存の製造拠点以外に工場を建設すると、生産コストの上昇、多額の投資が必要になるほか、新たな物流・運用上の複雑さも生じます。
現地化の流れが進む中でも、コスト競争力は引き続き極めて重要です。
太陽光発電は他の発電方式と競合する必要があり、プロジェクト開発者は引き続き、発電コストの総額に重点を置いています。
つまり、メーカーは現地化と効率性の両立を図る必要があります。
自動化、先進的な製造技術、高効率セルの採用、およびサプライチェーン管理の高度化によって、コスト差を縮小することが可能です。
国際的な太陽光発電機器の調達企業にとって、サプライチェーンの透明性もますます重要になっています。
顧客や各国政府は、原材料の産地、製品の製造地、およびサプライヤーが関連法令を遵守しているかどうかを、より明確に把握したいと考えています。
したがって、トレーサビリティは競争上のアドバンテージとなり得ます。
明確な文書、認証、およびサプライチェーンに関する情報を提供できるサプライヤーは、国際的なプロジェクトを巡る競争において優位に立てる可能性があります。
中国は、世界の太陽光発電製造において引き続き中心的な役割を果たしています。
しかし、世界の太陽光発電(PV)産業は、地理的により多様化しつつあります。
既存の製造拠点を完全に置き換えるのではなく、国際的なサプライチェーンで結ばれた複数の地域別生産ハブが共存するという新たなモデルが浮上しています。
国際的な顧客にとっては、選択肢が増える一方で、判断の複雑さも高まっています。
購入者は、製品価格や技術仕様だけでなく、製造地、関税リスク、納期、認証状況、長期的な供給安定性なども総合的に評価する必要があります。
こうした変化する環境において、太陽光発電機器のサプライヤーを選定する際には、いくつかの要素を検討することが重要です。
第一に、製品の品質です。
低価格は魅力的ですが、信頼性や長期的な性能は、プロジェクトの収益性に直結します。
第二に、サプライチェーンの透明性です。
明確な文書化は、バイヤーが規制および通関リスクを管理するうえで役立ちます。
第三に、国際的な経験です。
異なる市場に詳しいサプライヤーは、認証要件、包装、物流、プロジェクト要件をより的確に理解できます。
第四に、納入能力です。
急激に変化する市場においては、安定した生産能力と信頼性の高い物流が、価格と同様に重要となります。
最後に、技術サポートです。
太陽光発電プロジェクトが高度化するにつれ、顧客はエンジニアリング支援や技術的ソリューションを提供できるサプライヤーを、これまで以上に求めるようになっています。
世界の太陽光発電サプライチェーンは、数年前に存在していた構造へと完全に戻ることはないと見込まれています。
代わりに、業界はより多様化・地域化されたモデルへと移行しつつあります。
この変革は課題を生む一方で、新たな機会も創出します。
競争力のある製造能力、優れた技術力、透明性の高いサプライチェーン、そして国際的なサービス体制を兼ね備えた企業こそが、今後のグローバルな太陽光発電市場における競争において有利な立場を築くことができます。
一方、太陽光発電設備の調達担当者にとって、サプライヤーの選定は単なる調達判断ではなく、戦略的な意思決定へと変わりつつあります。
今後の太陽光発電(PV)産業の行方は、価格だけでは決まりません。
それは、技術力、信頼性、サプライチェーンの強靭性、そして急激に変化するグローバル市場への対応力によって形づくられます。
2026/09/14
9月10日、PWSOLARは、今年上半期の世界の太陽光発電およびエネルギー貯蔵市場の実績データをもとに、2026年の業界展望レポートを正式に発表しました。過去の太陽光発電…に関する実績を踏まえ、…
2026/09/07
9月10日、2026年の世界の太陽光発電(PV)産業における政策調整、市場再編、技術革新といった多様な動向に対応し、PWSOLARは輸出実績などを基にした年次市場展望レポートを発表しました…
2026/07/13
PWSOLAR社が南米展開を加速:アルゼンチンおよびチリへの太陽光発電(PV)製品輸出規模を拡大 南米の急速に成長する太陽光市場に合わせた、現地対応型製品戦略、全工程対応のサービス支援、およびN型TOPCon技術を採用。74% 中国の…
2026/07/06
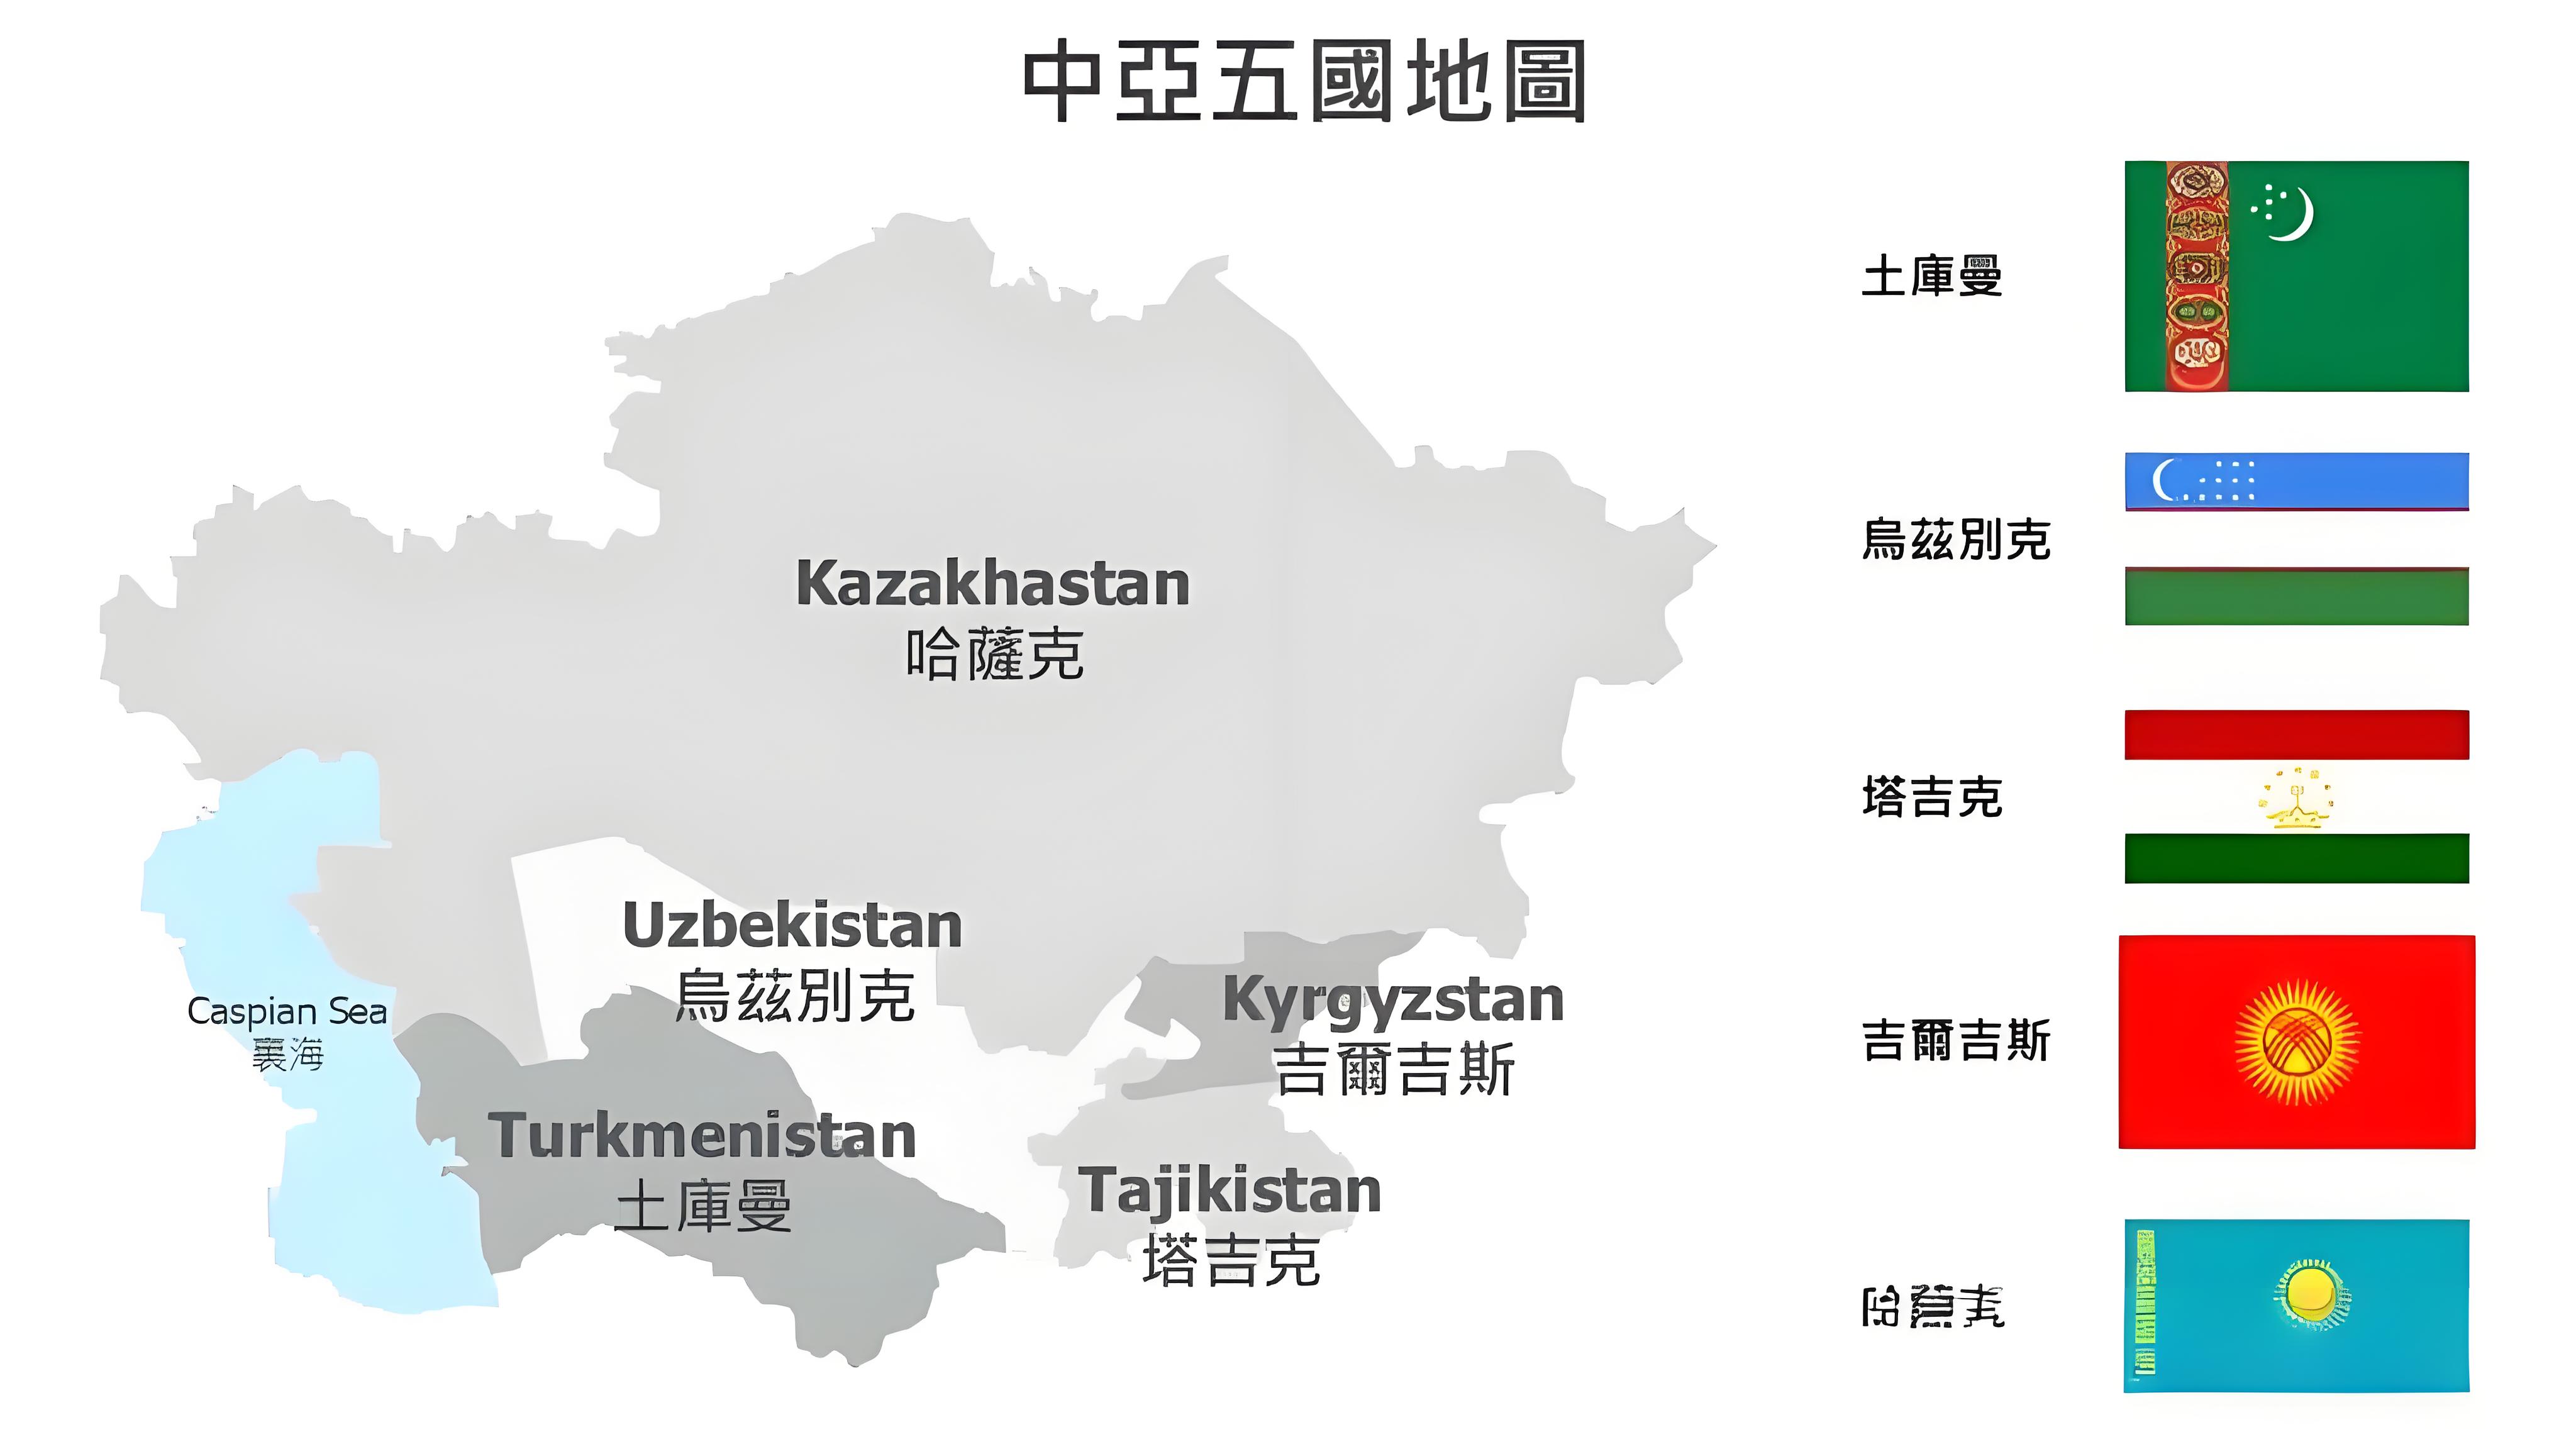
中央アジアにおける太陽光発電およびエネルギー貯蔵システムの調達ブーム:2026年上半期に8.7GWの入札が実施 カザフスタン、ウズベキスタンおよび周辺国が、中国製の太陽光パネルおよびバッテリー貯蔵システムに対する爆発的な需要を牽引しています 8.7GW 中央アジア 2026年上半期 PV…
